


-
المنطقة الصناعية في السادات.. أكبر مجمع للغزل والنسيج بالشرق الأوسط على 15 ألف فدان

-
تهريب النحاس المصري يهدد صناعة الذهب.. «المشغولات الحمراء» حيلة لبيع الخام وصهره في الخارج (تفاصيل)
-
المنطقة الصناعية بجمصة.. استثمارات واعدة وتوسعات جديدة لتعزيز الإنتاج المحلي
-
أزمة الغاز الطبيعي العالمية.. 36 مليون طن مفقودة و30 دولارًا للشحنة
أزمة الغاز الطبيعي العالمية.. 36 مليون طن مفقودة و30 دولارًا للشحنة
الثلاثاء، 15 سبتمبر 2026 01:00 م
-
 مشاركة
-

-

-

-

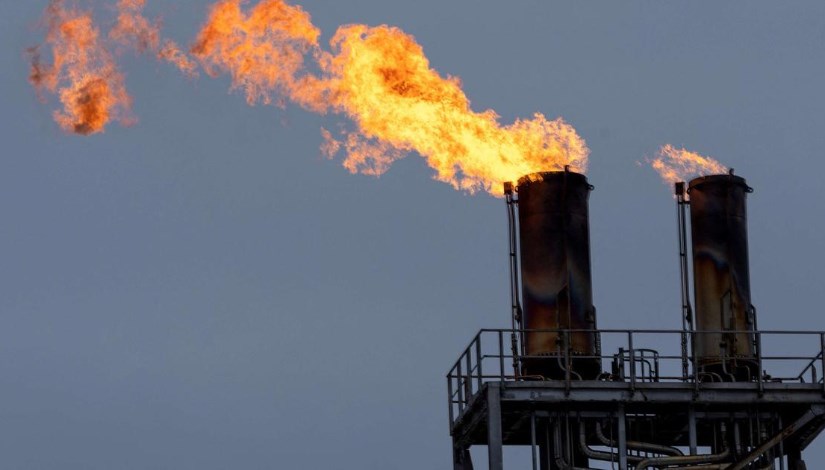
أزمة الغاز الطبيعي العالمية ـ تعبيرية
مي المرسي
36 مليون طن من الغاز الطبيعي المسال خرجت من السوق، وأسعار الشحنات الفورية في آسيا اقتربت من 30 دولارًا لكل مليون وحدة حرارية بريطانية، مقابل نحو 10 دولارات فقط قبل الحرب، بهذه الأرقام يمكن اختصار واحدة من أكبر صدمات سوق الغاز الطبيعي العالمية في 2026، بعدما أدى الصراع في الشرق الأوسط إلى تعطيل إمدادات قطر والإمارات، وإغلاق أو تقييد أحد أهم ممرات الطاقة في العالم، ودفع أوروبا وآسيا إلى منافسة شرسة على الشحنات المتاحة.
الأزمة لم تعد مجرد ارتفاع مؤقت في أسعار الغاز؛ فهي تضرب الكهرباء والصناعة والأسمدة والتضخم والموازنات الحكومية، وتدفع بعض الدول الآسيوية إلى العودة للفحم والنفط، بينما تعيد أوروبا بناء مخزوناتها قبل الشتاء وسط مستويات تخزين منخفضة تاريخيًا.
لماذا انفجرت أزمة الغاز في 2026؟
القصة بدأت من نقطة جغرافية صغيرة، لكنها شديدة الأهمية؛ مضيق هرمز، إذ يمر عبر المضيق نحو خُمس تجارة الغاز الطبيعي المسال العالمية، ولذلك فإن تعطل الملاحة فيه لا يعني فقط تأخر بعض السفن، بل يعني إخراج جزء ضخم من القدرة على نقل الغاز من الخليج إلى الأسواق المستوردة.
ومع تصاعد الصراع، انخفضت حركة السفن في المضيق بصورة حادة؛ إذ عبرت 4 سفن تجارية فقط يوم الإثنين، مقابل 10 في اليوم السابق، مقارنة بمتوسط بلغ نحو 125 سفينة يوميًا قبل الحرب.
والأخطر بالنسبة لسوق الغاز أن قطر والإمارات، وهما من كبار مصدري الغاز الطبيعي المسال، أصبحتا عاجزتين عن نقل معظم شحناتهما عبر المسار المعتاد.
36 مليون طن.. حجم الغاز الذي خسره العالم
تقدر شركة «شل» أن السوق العالمية فقدت نحو 36 مليون طن من الغاز الطبيعي المسال من إمدادات الشرق الأوسط منذ بداية العام بسبب الاضطرابات.
هذه الكمية تعادل مئات الشحنات العملاقة من الغاز الطبيعي المسال، وتكفي لتفسير القفزة التي شهدتها الأسعار في الأسواق الآسيوية، وبحسب تقديرات رويترز، ارتفعت أسعار الغاز الطبيعي المسال الفورية في آسيا إلى نحو 30 دولارًا لكل مليون وحدة حرارية بريطانية، مقابل نطاق يقارب 10 دولارات قبل الحرب، أي أن السعر تضاعف نحو ثلاث مرات، وهنا بدأت المشكلة تتحول من أزمة إمداد إلى أزمة قدرة على تحمل التكلفة.

قطر.. ضربة إضافية للسوق العالمي
لم تقتصر المشكلة على إغلاق مضيق هرمز؛ فالهجمات التي تعرضت لها منشآت الغاز القطرية أخرجت نحو 12.8 مليون طن سنويًا من طاقة إنتاج الغاز الطبيعي المسال من الخدمة، وتشير تقديرات المصادر إلى أن إصلاح الأضرار قد يستغرق 3 إلى 5 سنوات، وهو ما يعني أن جزءًا من تأثير الأزمة يمكن أن يمتد إلى ما بعد انتهاء الحرب نفسها.
وتزداد أهمية الرقم لأن نحو 80% من صادرات قطر من الغاز الطبيعي المسال تذهب إلى عملاء آسيويين، ما يجعل الصين واليابان وكوريا الجنوبية والهند من أكثر الاقتصادات تعرضًا لأي نقص في الإمدادات القطرية.
أوروبا وآسيا.. من يحصل على الغاز أولًا؟
هنا دخلت الأزمة مرحلة جديدة، أوروبا تحتاج إلى الغاز لتأمين الشتاء وإعادة ملء مخزوناتها، بينما تحتاج آسيا إلى الغاز لتوليد الكهرباء وتشغيل المصانع، وبالتالي أصبح المستورد الأوروبي ينافس المستورد الآسيوي على الشحنة نفسها.
وتظهر خطورة الموقف في ألمانيا، حيث تبلغ مستويات تخزين الغاز نحو 53% فقط، وهي الأدنى منذ 15 عامًا لهذه الفترة، بينما تواجه البلاد الشتاء بمزيج من الغاز النرويجي والواردات المسالة لتعويض فقدان الغاز الروسي، أي أن أوروبا نجحت في تنويع مصادرها منذ أزمة 2022، لكنها تدفع الآن ثمن هذا التنويع في صورة أسعار أعلى ومنافسة أكبر على الغاز المسال.
من يدفع الثمن؟
1- الصين.. الغاز أصبح غاليًا لدرجة خفض الطلب
الصين، أكبر مستهلك للطاقة في العالم، شهدت تراجعًا في واردات الغاز الطبيعي المسال، مع تحول بعض محطات الكهرباء إلى مصادر أخرى، وتراجعت واردات الصين من الغاز الطبيعي المسال إلى 68.43 مليون طن في 2025، وهو أدنى مستوى في 3 سنوات، مدفوعة جزئيًا بزيادة الاعتماد على الغاز عبر الأنابيب والطاقة المتجددة.
لكن الأزمة الحالية تضيف عاملًا جديدًا: السعر، فعندما يقترب الغاز من 30 دولارًا لكل مليون وحدة حرارية بريطانية، يصبح تشغيل بعض محطات الكهرباء أو المصانع بالغاز أقل جدوى اقتصاديًا، فتبدأ الدول في التحول إلى الفحم أو النفط.
2- الهند.. العودة إلى الفحم
الهند من أكثر الاقتصادات حساسية لسعر الغاز، ووفق تصريحات مسؤولين في قطاع الطاقة، فإن الأسعار المرتفعة دفعت قطاعات هندية إلى تقليص استهلاك الغاز والتحول إلى بدائل أرخص.
وتتوقع شركات الطاقة أن يعود الطلب بقوة إذا تراجعت الأسعار إلى نطاق 7–9 دولارات لكل مليون وحدة حرارية بريطانية، وهو النطاق الذي تعتبره الشركات أكثر قابلية للاستدامة بالنسبة للمستهلكين، بمعنى آخر، السعر الحالي لا يقتل الطلب نهائيًا، لكنه يؤجله ويغير مصدر الطاقة المستخدم.
3- بنجلاديش.. أزمة غاز تتحول إلى أزمة كهرباء
بنجلاديش واحدة من أكثر الدول تضررًا؛ لأن أكثر من 40% من توليد الكهرباء يعتمد على الغاز الطبيعي المسال المستورد، وقبل الأزمة كانت الحكومة تنفق ما يقارب 4% من الناتج المحلي الإجمالي على دعم الكهرباء والغاز.
ومع ارتفاع أسعار الغاز الطبيعي المسال، تضاعفت تكلفة الشحنات الفورية، ما تسبب في ضغوط على الموازنة وانقطاعات كهرباء متكررة وتراجع الإنتاج الصناعي، وتحاول بنجلاديش حاليًا تأمين إمدادات بديلة من إندونيسيا وأستراليا والصين، بالتزامن مع خطة لإضافة نحو 10 آلاف ميجاوات من الطاقة الشمسية وتقليل الاعتماد على الوقود المستورد.
الأزمة لا تضرب الغاز فقط.. بل الأسمدة والغذاء
الغاز الطبيعي يدخل في قلب صناعة الأسمدة، خصوصًا إنتاج الأمونيا واليوريا، لذلك فإن ارتفاع سعر الغاز يعني ارتفاع تكلفة إنتاج الأسمدة، وهو ما يمكن أن ينتقل لاحقًا إلى أسعار الغذاء.
وهنا تصبح الأزمة أكثر خطورة بالنسبة للدول التي تعتمد على استيراد الغاز والمواد الغذائية في الوقت نفسه، لأن ارتفاع تكلفة الطاقة يضغط على الكهرباء والنقل والأسمدة والإنتاج الزراعي في آن واحد.
الولايات المتحدة.. الرابح الأكبر؟
وسط الخسائر، هناك طرف يستفيد من إعادة رسم خريطة السوق: الولايات المتحدة، فمع خروج جزء من إمدادات الخليج، أصبحت صادرات الغاز الطبيعي المسال الأمريكية أكثر أهمية بالنسبة لأوروبا وآسيا.
وتتوقع «إكسون موبيل» أن تصل حصة الولايات المتحدة إلى نحو 30% من سوق الغاز الطبيعي المسال العالمي بحلول 2030، مع استمرار التوسع في طاقات التصدير الأمريكية.
والأزمة الحالية تعطي المنتج الأمريكي ميزة إضافية: كلما ارتفعت حاجة أوروبا وآسيا إلى الغاز البديل، أصبحت مشروعات التصدير الأمريكية أكثر أهمية.
الصين تعقد صفقة غاز أمريكي لـ20 عامًا
ومن العلامات اللافتة على إعادة تشكيل السوق، توقيع شركة «تشاينا جاس» الصينية اتفاقًا لمدة 20 عامًا لاستيراد 500 ألف طن سنويًا من الغاز الطبيعي المسال الأمريكي بدءًا من عام 2030.
وبذلك يصل إجمالي التزامات «فنتشر جلوبال» الأمريكية مع الشركة الصينية إلى 2.5 مليون طن سنويًا.
الرسالة هنا واضحة: الأزمة تدفع كبار المستوردين إلى تأمين الغاز بعقود طويلة الأجل بدل الاعتماد على السوق الفورية وحدها.
وماذا عن مصر؟
مصر واحدة من الدول التي تشعر مباشرة بصدمة سوق الغاز العالمية، لأنها تحتاج إلى استيراد كميات كبيرة من الغاز لتغطية الطلب المحلي على الكهرباء والصناعة، وكانت القاهرة قد وقعت في 2025 اتفاقات لشراء ما بين 150 و160 شحنة من الغاز الطبيعي المسال، بتكلفة تتجاوز 8 مليارات دولار وفق تقديرات رويترز وقت توقيع الاتفاقات.
وفي مارس 2026، قال رئيس الوزراء مصطفى مدبولي إن فاتورة واردات الغاز الطبيعي الشهرية لمصر ارتفعت من نحو 560 مليون دولار إلى حوالي 1.65 مليار دولار، أي ما يقرب من ثلاثة أمثالها، بالتزامن مع ارتفاع أسعار الطاقة بسبب الحرب.
وفي مايو، رفعت مصر أسعار الغاز للصناعات، مع وصول السعر إلى 14 دولارًا لكل مليون وحدة حرارية بريطانية لمصانع الأسمنت و7.75 دولار لصناعات الحديد والصلب والأسمدة غير النيتروجينية والبتروكيماويات، بينما ارتفعت فاتورة واردات الطاقة بأكثر من الضعف.
وهذا يجعل مصر في وضع حساس للغاية: كل ارتفاع عالمي في سعر الغاز المسال يرفع تكلفة تأمين الإمدادات المحلية، خصوصًا عندما تتزامن الأزمة الخارجية مع احتياجات استيراد مرتفعة.
هل الأزمة مؤقتة؟
هناك أسباب تدعو للتفاؤل؛ إذ تتوسع الولايات المتحدة وأستراليا وأفريقيا في مشروعات الغاز الطبيعي المسال، ومن المنتظر أن تدخل طاقات إنتاجية جديدة إلى السوق خلال السنوات المقبلة، لكن في المقابل، الضرر الذي أصاب البنية التحتية القطرية قد يستغرق سنوات لإصلاحه، بينما ما زال مضيق هرمز نقطة اختناق استراتيجية بالنسبة لتجارة الطاقة.
ولهذا فإن الأزمة الحالية قد تنتج خريطة جديدة للغاز العالمي تقوم على تعدد الموردين، وعقود طويلة الأجل، وزيادة الاستثمار في طاقات التسييل الأمريكية والأفريقية، وتقليل الاعتماد على مورد واحد أو ممر بحري واحد.
اقرأ أيضًا:
وزير الطاقة الأسترالي يزور السعودية لبحث أمن إمدادات الوقود وسط تصاعد صراع الشرق الأوسط
Short Url


40.4 % من الأطفال يتغلبون على السمنة.. ماذا كشفت دراسة "نوفو نورديسك"؟
15 سبتمبر 2026 10:00 ص

مستندات وخطوات الحصول على ترخيص البناء من هيئة التنمية الصناعية
15 سبتمبر 2026 10:00 ص

FAA تفتح ملف سلامة جديد لطائرات A220 بسبب خراطيم الوقود
15 سبتمبر 2026 09:36 ص
بدء تشغيل محطة البضائع والصب بميناء السخنة.. و10 ملايين طن طاقة مستهدفة
15 سبتمبر 2026 09:41 ص
من 800 ألف إلى 80 ألف جنيه.. الألماس المعملي يعيد رسم خريطة سوق المجوهرات
15 سبتمبر 2026 09:43 ص
إير بالتيك تبدأ إعادة تنظيم مالي وتؤكد استمرار الرحلات
15 سبتمبر 2026 09:44 ص
تايلاند تبحث عن بدائل للغاز القطري وسط اضطرابات مضيق هرمز
15 سبتمبر 2026 11:13 ص
40.4 % من الأطفال يتغلبون على السمنة.. ماذا كشفت دراسة "نوفو نورديسك"؟
15 سبتمبر 2026 10:00 ص
98.6 مليون مستخدم يضعون مصر بالمركز الـ 11 عالميا في استخدام الإنترنت
14 سبتمبر 2026 01:25 م



أكثر الكلمات انتشاراً