



بعد 4 سنوات من تحمل الخزانة العامة.. ما مصير الضريبة العقارية على المصانع؟
الثلاثاء، 22 سبتمبر 2026 03:10 م
-
 مشاركة
-

-

-

-

الضريبة العقارية على المصانع
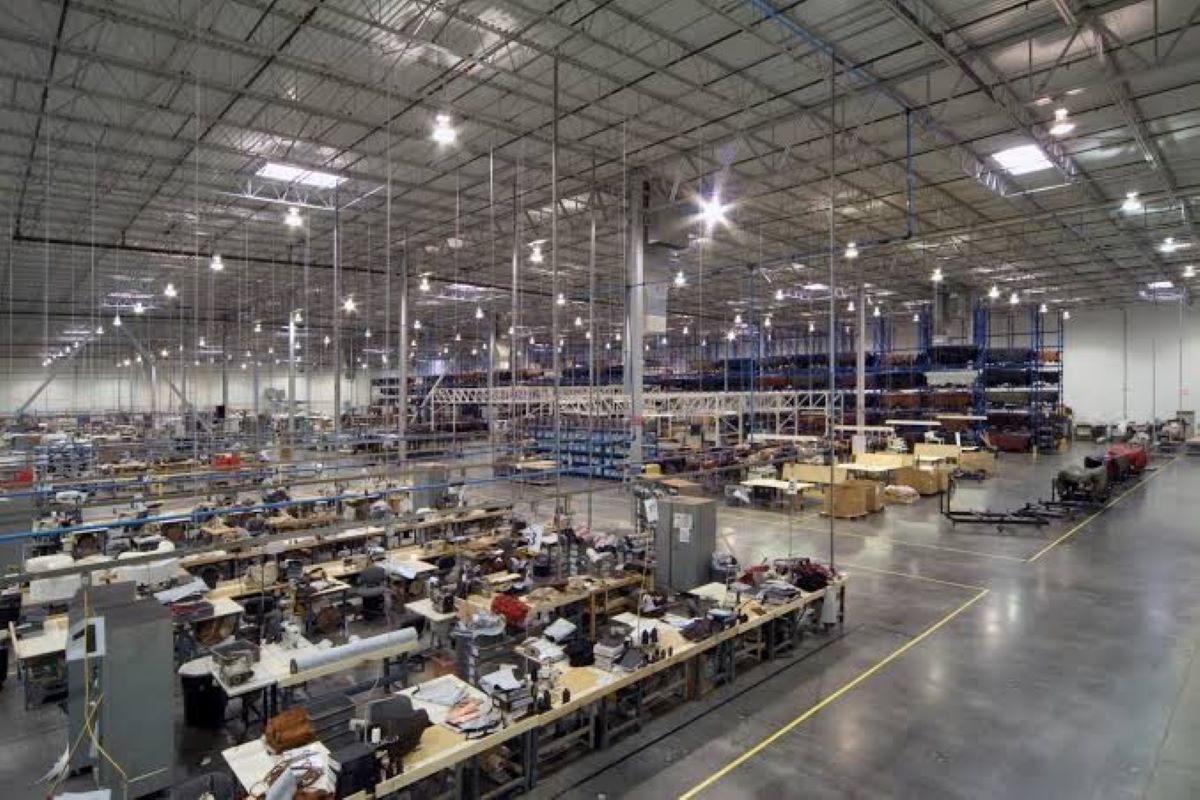
مع اقتراب نهاية عام 2026، يعود ملف الضريبة العقارية على المصانع إلى الواجهة، بعد سنوات تحملت خلالها الخزانة العامة للدولة قيمة الضريبة المستحقة على الأنشطة الصناعية، في خطوة استهدفت تخفيف الأعباء عن القطاع الصناعي.
وبدأت فترة تحمل الضريبة في يناير 2022 لمدة 3 سنوات، قبل مدها عامًا إضافيًا لتنتهي بنهاية ديسمبر 2026، وهو ما يفتح الباب أمام تساؤلات القطاع الصناعي بشأن مستقبل الضريبة بعد انتهاء فترة التحمل، وما إذا كانت المطالب ستتجه إلى استمرار تحملها أو إعفاء المصانع منها، فضلاً عن تأثيرها على تكلفة الإنتاج.
تحمل الخزانة العامة للدولة قيمة الضريبة العقارية على المصانع
وكان القرار الحكومي الصادر في يناير 2022 قد نص على تحمل الخزانة العامة للدولة قيمة الضريبة العقارية المستحقة على العقارات المستخدمة في عدد من الأنشطة الصناعية، على أن يكون النشاط مسجلًا ضمن الاقتصاد الرسمي للدولة، وأن تُستخدم العقارات المبنية التي يتم تحمل الضريبة عنها فعليًا في ممارسة النشاط.
وامتدت مظلة القرار لتشمل عددًا من الصناعات، من بينها الغزل والنسيج، والصناعات الهندسية والتعدينية والمعدنية، وصناعة الجلود والخشب والأثاث، إلى جانب السيارات والورق ومنتجاته والطباعة والنشر، ومواد البناء والخزف والصيني والحراريات، والصناعات الإلكترونية والكهربائية والتحويلية.
كما شملت المظلة صناعات الأسمنت والحديد والسيراميك، والصناعات الدوائية والطبية والكيميائية والغذائية، والإنتاج النباتي والحيواني، قبل إضافة مزارع الإنتاج الحيواني إلى الأنشطة المشمولة مع مد فترة تحمل الضريبة لمدة عام إضافي.
ويمثل القطاع الصناعي نحو 17.1% من الناتج المحلي، ويوفر أكثر من 3.2 مليون فرصة عمل، فيما تستهدف رؤية مصر 2030 رفع مساهمة الصناعة إلى 20% من الناتج المحلي، وتوفير 7 ملايين فرصة عمل مباشرة، وفقًا لجمعية خبراء الضرائب المصرية.

آلية تحمل الضريبة العقارية عن المصانع وإمكانية مد القرار
وفي هذا السياق، كشف مسؤول حكومي، تفاصيل آلية استفادة المصانع من قرار تحمل الدولة قيمة الضريبة العقارية المستحقة عليها، موضحًا أن القرار لا يمثل إعفاءً للمصانع من الضريبة، وإنما تتحمل الخزانة العامة للدولة قيمة الضريبة المستحقة نيابة عن المصانع.
وأوضح المسؤول خلال تصريحات خاصة لموقع «إيجي إن»، أن القرار الحالي ساري حتى نهاية ديسمبر 2026، مشيرًا إلى إمكانية مد العمل به لفترة أخرى، إلا أن ذلك يتطلب موافقة مجلس الوزراء.
الحكومة تتحمل الضريبة نيابة عن المصانع
وأوضح المسؤول الحكومي أن وزارة المالية تقوم بسداد قيمة الضريبة المستحقة، بحيث لا تتحمل المنشأة الصناعية قيمة الضريبة بنفسها خلال فترة سريان القرار.
وأضاف أن المصنع المستفيد من القرار لا يقوم بسداد الضريبة العقارية، وإنما يلتزم بتقديم المستندات والأوراق المطلوبة التي تثبت سلامة موقفه وممارسته للنشاط الخاضع للقرار.
القرار يشمل الأنشطة الواردة في القرارات
وأوضح المسؤول أن الاستفادة من القرار ترتبط بالنشاط الذي يمارسه المصنع، وليس بعدد محدد من المصانع.
وقال إن الأمر يتعلق بالأنشطة الصناعية الواردة في القرارات المنظمة، فإذا كان المصنع يمارس نشاطًا مدرجًا ضمن هذه الأنشطة، فإنه يكون من حقه الاستفادة من تحمل الضريبة، بينما إذا كان النشاط الذي يمارسه غير وارد ضمن الأنشطة المحددة في القرارات، فلا تنطبق عليه الاستفادة.
وأكد أن معيار الاستفادة هو ممارسة النشاط الذي ينطبق عليه القرار، إلى جانب تقديم المستندات والأوراق السليمة المطلوبة.
إمكانية مد قرار تحمل الخزانة للضريبة بدلاً من المصانع لمدة عام إضافي
وفيما يتعلق بإمكانية استمرار تحمل الدولة للضريبة العقارية بعد نهاية ديسمبر 2026، قال المسؤول الحكومي إن القرار يمكن أن يتم تمديده لمدة عام آخر، لكن ذلك لم يصبح قرارًا نهائيًا حتى الآن.
وأوضح أن مد القرار يحتاج إلى موافقة مجلس الوزراء، وفي حال صدور الموافقة يتم تمديد العمل به، مشيرًا إلى أن القرار الحالي مستمر حتى نهاية عام 2026، بينما مسألة تمديده لفترة جديدة ما زالت مرتبطة بموافقة مجلس الوزراء.
وينقلنا هذا الحديث إلى التساؤل حول الأفضل بالنسبة للصناعة، سواء إعادة النظر في طريقة احتساب الضريبة على المصانع، أو الإعفاء الدائم للمصانع من الضريبة باعتبارها من الأسس التي تدعم الصناعة والإنتاج والتصدير.
تحمل الضريبة العقارية حل مؤقت والأفضل إعادة النظر في طريقة احتسابها
وفي ذات السياق، أكد النائب أشرف عبد الغني، أمين سر اللجنة الاقتصادية بمجلس الشيوخ ورئيس جمعية خبراء الضرائب، أن قرار تحمل وزارة المالية قيمة الضريبة العقارية المستحقة على العقارات المستخدمة في الأنشطة الصناعية، والمقرر أن يستمر حتى نهاية عام 2026، استهدف في الأساس دعم المصانع، خاصة المتعثرة والمتوقفة عن العمل، مشيرًا إلى أن المصنع الذي يعاني من التعثر أو لا يحقق إنتاجًا وإيرادات لا يمكن أن يتحمل في الوقت نفسه أعباء ضريبية على العقارات المستخدمة في نشاطه.
وأوضح "عبد الغني" خلال تصريحات خاصة لموقع «إيجي إن»، أن القرار حقق هدفًا جيدًا في دعم النشاط الصناعي، كما عكس توجه الدولة نحو مساندة الصناعة خلال الفترة الماضية، لافتًا إلى أن الصناعة ترتبط بشكل مباشر بزيادة الصادرات وتوفير العملة الأجنبية.
وأضاف أن الرسالة التي وجهتها الدولة إلى القطاع الصناعي من خلال هذه الإجراءات كانت واضحة، ومفادها أن على المصانع زيادة الإنتاج والتصدير، في مقابل العمل على إزالة الأعباء التي قد تعوق النشاط الصناعي.
الصناعة تحتاج لدعم قوي خلال الفترة المقبلة
وأكد أن الصناعة ما زالت تحتاج إلى دعم قوي خلال الفترة المقبلة، خاصة فيما يتعلق بدعم المنتج المحلي، مشيرًا إلى أهمية زيادة الاعتماد على المكونات والمدخلات المنتجة محليًا بدلًا من الاكتفاء بالصناعات التجميعية التي تعتمد على استيراد جميع مستلزمات الإنتاج بالعملة الأجنبية.
وأشار إلى أنه جرى تفعيل قانون تفضيل المنتج المحلي، بما يسمح بإعطاء الأولوية للمنتجات المحلية في مشتريات الشركات والجهات الحكومية، وهو ما يدعم الصناعة المحلية ويقلل الاعتماد على المنتجات والمكونات المستوردة.
تحمل الضريبة حل مؤقت
وأوضح "عبد الغني" أن استمرار تحمل الدولة للضريبة العقارية المستحقة على المصانع يمكن أن يمثل حلًا مؤقتًا، إلا أن الأفضل هو الوصول إلى معالجة دائمة من خلال تحقيق العدالة الضريبية وإعادة النظر في طريقة احتساب الضريبة العقارية، والذي يعتبر حلاً أكثر استدامة للقطاع الصعناعي بما يؤدي إلى تخفيض العبء الضريبي على المنشآت الصناعية.
وأوضح أن الضريبة العقارية تعتمد على عملية تقييم، إذ يجري تقدير قيمة المتر من الأرض المقام عليها المصنع، إلى جانب تكلفة المباني، أو ما يعرف بالتكلفة الاستثمارية، ثم يتم احتساب جزء من هذه التكلفة باعتباره قيمة إيجارية، وبعد ذلك يخضع الجزء المتبقي للضريبة.
وأكد أن إعادة النظر في هذه الأسس يمكن أن تضمن احتسابًا أكثر عدالة وأسهل في التطبيق، وفي الوقت نفسه تخفض قيمة الضريبة المستحقة على المصانع.
ويرى أن الحل لا يتمثل في إعفاء قطاع واحد بشكل دائم، وإنما في وضع نظام ضريبي عادل يراعي طبيعة كل نشاط وحجم الأعباء التي يتحملها، مع تقديم التيسيرات والتخفيضات اللازمة للأنشطة التي تحتاج إلى دعم.
زيادة تكلفة الإنتاج مع عودة تطبيق الضريبة العقارية على المصانع
وحذر عبد الغني من أن عودة المصانع إلى سداد الضريبة العقارية اعتبارًا من عام 2027، في حالة عدم تمديد القرار أو تعديل آلية الاحتساب، ستنعكس على تكلفة الإنتاج، موضحًا أن الضريبة تمثل تكلفة يتحملها المنتج، وبالتالي سيعمل المنتج على إدخالها ضمن تكلفة السلعة، وهو ما يمكن أن ينعكس بدوره على أسعار المنتجات.
إلا أنه أشار إلى أن القضية الأكبر لا تتعلق فقط بارتفاع تكلفة المنتج، وإنما بمدى قدرة المنشآت الصناعية على الاستمرار في الإنتاج، وما إذا كانت الضريبة ستتحول إلى عبء يمثل عائقًا أمام استمرار النشاط الصناعي.
دعم الصناعة والإنتاج المحلي
وشدد عبد الغني على أن دعم الصناعة يجب أن يستمر خلال الفترة المقبلة، خاصة مع أهمية الصناعة في زيادة الإنتاج والتصدير وتوفير العملة الأجنبية.
ولفت إلى أن دعم الصناعة لا يقتصر على تحمل الضريبة العقارية، وإنما يرتبط بحزمة أوسع من التيسيرات والإجراءات التي تساعد على زيادة الإنتاج وتحسين قدرة المنتج المحلي على المنافسة.
ومن جانب المصنعين، يتضح أن فترة تحمل الخزانة العامة للدولة للضريبة العقارية عن المصانع، أدت إلى ظهور تأثير إيجابي على المصانع وخاصة الصناعة المحلية والعمالة، إذ اتجه بعض المصنعين لزيادة رواتب العاملين، ومنهم من اتجه لتجديد الماكينات المستخدمة في الصناعة بما سهّل العملية الإنتاجية على العمال، وغيرها من الاستفادة التي عادت على مبيعات المصانع وإنتاجهم.
إعفاء المصانع من الضريبة العقارية يوجه الوفورات للإنتاج ويحسن العمالة
ومن جانبه، أكد المهندس عاطف يوسف، مدير عام مصانع كايرو هيدروليك، أن إعفاء المصانع من الضريبة العقارية يحقق استفادة مباشرة للصناعة، موضحًا أن أي إعفاء ضريبي أو جمركي تمنحه الدولة ينعكس على تكلفة الإنتاج، ويوفر للمصانع مبالغ يمكن إعادة توجيهها إلى مستلزمات الإنتاج وتحسين أوضاع العمالة وزيادة الطاقة الإنتاجية.
وأوضح "يوسف" خلال تصريحات خاصة لموقع "إيجي إن"، أن قرار تحمل الخزانة العامة قيمة الضريبة العقارية المستحقة على العقارات المستخدمة في الأنشطة الصناعية، والذي تم مد العمل به حتى نهاية ديسمبر 2026، يمثل دعمًا للمصانع، مشيرًا إلى أن الاستفادة من الإعفاء لا تقتصر فقط على قيمة الضريبة التي يتم توفيرها، وإنما تمتد إلى أوجه الإنفاق التي يمكن توجيه هذه الأموال إليها داخل المصنع.
الوفورات الضريبية تدخل في مستلزمات الإنتاج
وقال مدير عام مصانع كايرو هيدروليك إن المصنع عندما يكون مطالبًا بسداد ضريبة عقارية بقيمة 100 ألف جنيه، فإن هذا المبلغ يمثل جزءًا من ميزانيته، وفي حال إعفائه من الضريبة يصبح أمامه مجال لتوجيه القيمة التي تم توفيرها إلى بنود أخرى.
وأضاف أن هذه الأموال يمكن أن تدخل في شراء مستلزمات الإنتاج، أو تحسين أوضاع العمالة، أو توفير مساعدات إنتاجية، موضحًا أن صاحب المصنع قد يستخدم جزءًا من الوفورات في توفير وجبات للعمال، أو تحسين الخدمات المقدمة لهم، أو شراء احتياجات إضافية تساعد على تحسين العملية الإنتاجية.
وأكد أن الفكرة الأساسية هي أن المبلغ الذي كان سيتم دفعه كضريبة يمكن استخدامه داخل المصنع في أوجه أخرى، بما ينعكس في النهاية على الإنتاج.
تأثير الإعفاء لا يقاس فقط بقيمة الضريبة
وأوضح مدير عام مصانع كايرو هيدروليك أن تقييم أثر الإعفاء الضريبي لا يجب أن يتوقف عند قيمة الضريبة التي تم توفيرها، وإنما يجب النظر إلى كيفية استخدام هذه الأموال داخل المصنع.
وقال إن المصنع إذا وفر، على سبيل المثال، 100 ألف جنيه سنويًا نتيجة الإعفاء، ثم استخدم هذه القيمة في تحسين الإنتاج وزيادة المبيعات، فإن العائد لا يتوقف عند الـ100 ألف جنيه التي تم توفيرها، وإنما يمكن أن يمتد إلى زيادة الإنتاج والمبيعات والدخل.
وأضاف أن تحسين أوضاع العمالة ورفع الرواتب لهم أو توفير الخدمات المناسبة لهم من وجبات وتوفير بدل مواصلات أو توفير مواصلات لهم تابعة للمصنع، يمكن أن ينعكس بدوره على الإنتاج، موضحًا أن العامل عندما تتحسن ظروفه وتكون لديه معنويات أفضل، يمكن أن يرتفع مستوى إنتاجيته.
وأشار إلى أن انتظام العمالة أيضًا له تأثير على الإنتاج، موضحًا أنه عندما لا يكون هناك تأخير من جانب العمال ويستفيد المصنع من ساعات العمل كاملة، فإن ذلك يساهم في زيادة معدلات الإنتاج.
عودة الضريبة في 2027 قد تضع المصانع أمام تحدي الموازنة
وتطرق يوسف إلى ما يمكن أن يحدث مع عودة تطبيق الضريبة العقارية على المصانع بعد انتهاء فترة الإعفاء، موضحًا أن الأمر يرتبط بالتخطيط والموازنة السنوية لكل مصنع.
وقال إن المصنع الذي استفاد من الإعفاء لمدة عامين، ووفّر خلال كل عام مثلًا 100 ألف جنيه، يستطيع خلال هذه الفترة توجيه الأموال التي تم توفيرها إلى الإنتاج ومستلزماته وتحسين ظروف العمالة.
وأضاف أنه إذا أدى ذلك إلى تحسين الإنتاج وزيادة المبيعات، فإن المصنع يكون قد حقق زيادة في دخله يمكن أن تساعده في مواجهة الالتزامات التي قد تعود بعد انتهاء الإعفاء.
وأوضح أن كل مصنع يعمل وفق موازنة سنوية، وبالتالي فإنه عند عودة دفع الضريبة سيتم النظر إلى الوضع المالي والإنتاجي للمصنع، وما إذا كانت الزيادات التي تحققت في الإنتاج والمبيعات قد ساعدت على تعويض جزء من التكلفة الجديدة.
تحسين العمالة قد يتحول إلى زيادة في الإنتاج
وأكد يوسف أن الإنفاق على العمالة ليس مجرد تكلفة إضافية، وإنما يمكن أن يرتبط بشكل مباشر بزيادة الإنتاج، مستشهدًا بفكرة الورديات داخل المصانع.
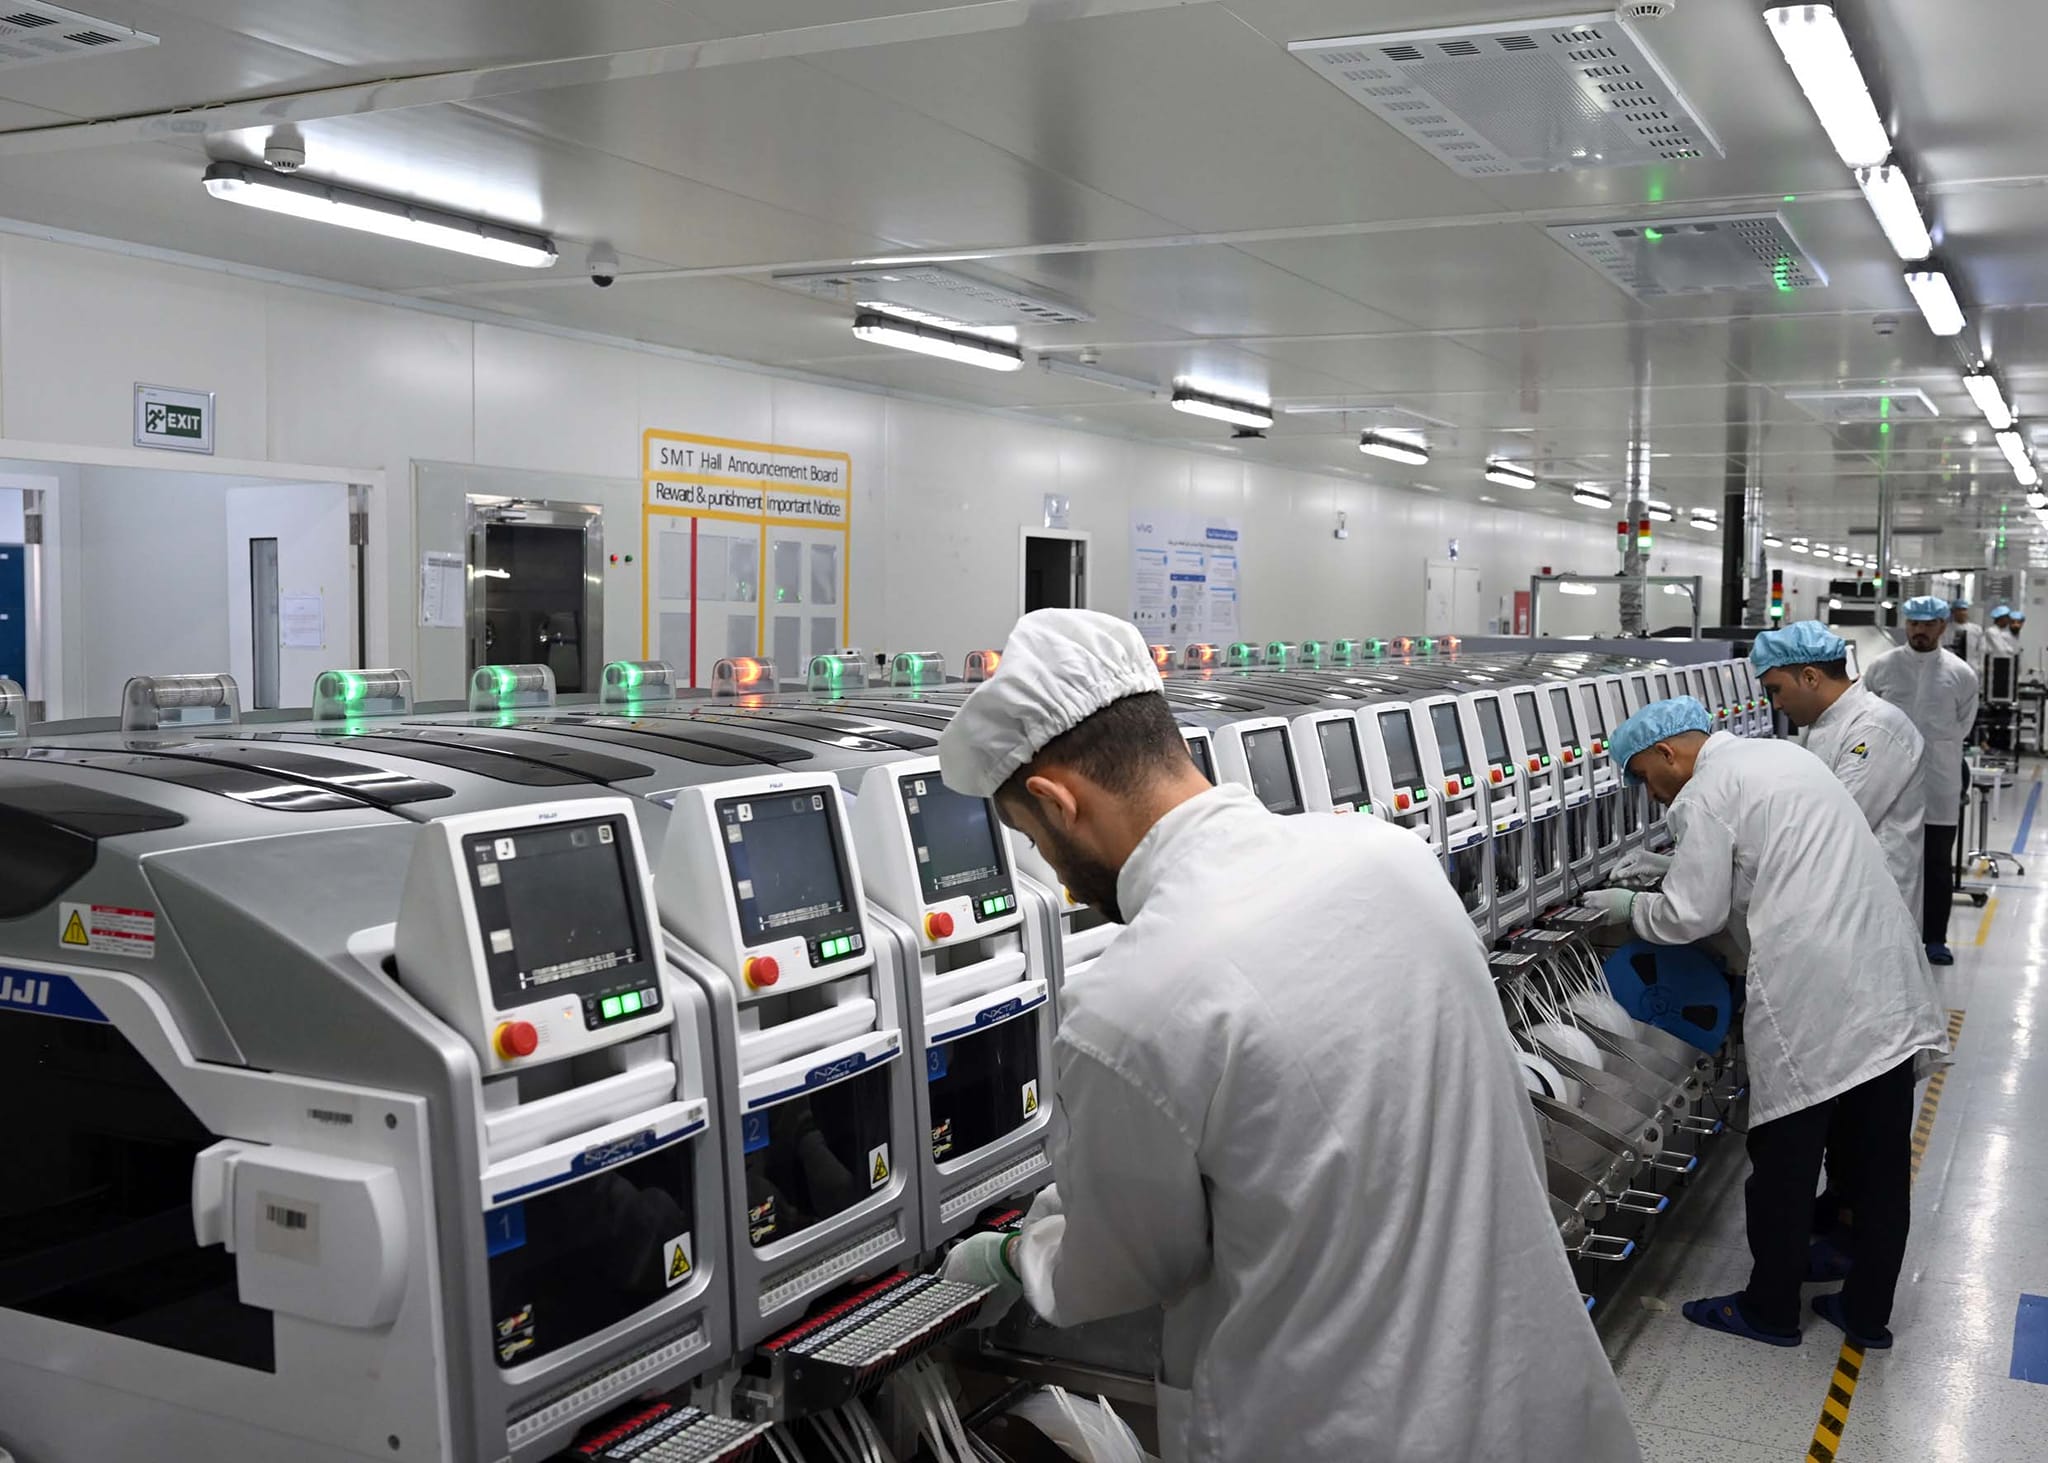
وأوضح أن بعض المصانع تعمل بنظام الورديات، وقد تحتاج إلى زيادة ساعات التشغيل بهدف رفع الإنتاج، وفي هذه الحالة تظهر احتياجات إضافية مرتبطة بالعمال، من بينها توفير وجبات للعمال الذين يعملون لفترات طويلة.
وأشار إلى أن العامل الذي يعمل وردية واحدة لمدة 8 ساعات يختلف عن العامل الذي يعمل لفترات أطول أو ضمن نظام ورديات متعددة، وبالتالي فإن زيادة ساعات التشغيل تفرض على المصنع توفير احتياجات إضافية للعمال.
وأضاف أن الوجبات يمكن توفيرها بأكثر من طريقة، سواء من خلال التعاقد مع شركة متخصصة في الأغذية، أو إنشاء مطبخ ومطعم داخل المصنع، أو منح العامل بدلًا نقديًا، أو توفير مكان داخل المصنع يستطيع العامل فيه تسخين الوجبة التي يحضرها معه.
مصانع تعمل 24 ساعة بسبب طبيعة الإنتاج
وأشار مدير عام مصانع كايرو هيدروليك إلى أن هناك مصانع تعمل بنظام ثلاث ورديات على مدار اليوم، موضحًا أن بعض الصناعات لا يمكن ببساطة إيقاف عملياتها وتشغيلها، بسبب طبيعة المعدات والإنتاج.
وقال إن مصانع مثل السيراميك والأدوات الصحية والأسمنت والحديد، قد تعمل على مدار 24 ساعة، وهو ما يرتبط بارتفاع تكاليف الغاز الطبيعي والكهرباء والمياه، موضحًا أنه في حالة تشغيل المصنع على ثلاث ورديات، فإن الأمر يتطلب زيادة العمالة وزيادة المرتبات وتوفير الوجبات والخدمات اللازمة لهم، مقابل تحقيق زيادة في الإنتاج.
وأضاف أنه إذا كان المصنع ينتج 100 ألف طن في وردية واحدة، فإن تشغيل ثلاث ورديات يعني استهداف إنتاج أكبر، مشيرًا إلى أن الهدف النهائي من زيادة ساعات التشغيل هو رفع الإنتاج وتحسين المبيعات وزيادة الدخل.
المطالبة بمد الإعفاء على المصانع
وأكد يوسف أن المصانع ستستفيد من استمرار الإعفاء من الضريبة العقارية، قائلًا إن استمرار أي إعفاء تمنحه الدولة سيكون محل ترحيب من جانب المصانع.
وأوضح أن المصنع عندما يحصل على إعفاء من تكلفة معينة يستطيع توجيه الأموال التي كان سيدفعها إلى أوجه أخرى، وبالتالي فإن مد فترة الإعفاء يمنحه مساحة أكبر لإعادة توجيه هذه الموارد.
الإعفاءات جزء من سياسة دعم الإنتاج
وأوضح يوسف أن أي إعفاء تمنحه الدولة، سواء كان ضريبيًا أو جمركيًا، تكون له استفادة، مشيرًا إلى أن هذه الاستفادة يمكن أن تنعكس على الإنتاجية، مؤكدًا أن الهدف بالنسبة لأي مصنع أو شركة هو زيادة الإنتاج وتحسين العمالة وتحسين المنتج وزيادة المبيعات، إلى جانب زيادة الدخل.
وقال إن المصنع عندما تتوفر له موارد إضافية نتيجة الإعفاء يستطيع استخدامها في تطوير العملية الإنتاجية وتحسين أوضاع العاملين، وهو ما يمكن أن يساعد في رفع الإنتاج.
مطالب بمد الإعفاء لأن دعم الصناعة مرتبط بالقدرة على زيادة الإنتاج
وأكد “يوسف” على أهمية استمرار السياسات التي تساعد المصانع على زيادة الإنتاج، موضحًا أن أي وفر يتحقق للمصنع يمكن أن يتم توجيهه إلى الإنتاج والعمالة ومستلزمات التشغيل.
وأكد أن استمرار الإعفاء من الضريبة العقارية سيكون محل ترحيب من جانب المصانع، مشيرًا إلى أن مد فترة الإعفاء سيكون أفضل للصناعة إذا كانت الدولة لديها القدرة على ذلك.
وأضاف أن الهدف في النهاية هو تشجيع التصنيع المحلي، وزيادة الإنتاج والمبيعات وتحسين العمالة، بما ينعكس على النشاط الصناعي بصورة عامة.
وبينما يرى المصنعون أن استمرار تحمل الدولة للضريبة العقارية يوفر مساحة أكبر لتوجيه الموارد نحو الإنتاج والعمالة والتوسع، يطرح رأي آخر تساؤلاً حول مدى جدوى استمرار الإعفاء باعتباره حلًا مؤقتًا، مقابل إعادة النظر في آلية احتساب الضريبة من الأساس، بما يحقق توازنًا بين دعم الصناعة وتوفير مورد ضريبي مستدام للدولة.
تعديل طريقة احتساب الضريبة العقارية على المصانع بدلًا الإعفاء
وقال محمد البهي، خبير صناعي، إن الأفضل بالنسبة للقطاع الصناعي عدم الاعتماد على استمرار الإعفاء من الضريبة العقارية، وإنما إعادة النظر في طريقة احتساب الضريبة بما يحقق العدالة للمصانع، مؤكدًا أن القطاع طالب منذ بداية مناقشة قانون الضريبة العقارية بأن يتم تطبيق الضريبة على أساس القيمة الإنشائية للمصنع.
وأوضح البهي خلال تصريحات خاصة لموقع «إيجي إن»، أن قانون الضريبة العقارية تم العمل عليه منذ بدايته، وشهدت مناقشاته مشاركة المجتمع الصناعي، إلى جانب لجنة من الاتحاد الأوروبي عرضت بعض التجارب الناجحة التي تم تطبيقها في أوروبا، مع الأخذ في الاعتبار اختلاف ظروف كل دولة ومستويات الدخول وآليات التطبيق.
الصناعة طالبت باحتساب الضريبة على القيمة الإنشائية
وأشار الخبير الصناعي إلى أن المجتمع الصناعي كان لديه منذ البداية طلب واضح بشأن طريقة احتساب الضريبة على المصانع، يتمثل في أن تطبق الضريبة على أساس القيمة الإنشائية للمصنع.
وأوضح أن المقصود بالقيمة الإنشائية هو تكلفة إنشاء المصنع نفسه، والتي تكون مثبتة في السجل أو الرخصة الصادرة من المحليات أو الجهاز المختص، حيث تتضمن هذه المستندات تكلفة إنشاء المصنع وقت إقامته.
وأكد أن المصنع أو صاحب المصنع لا يستفيد بالضرورة من الزيادة التي طرأت على قيمة الأرض، لأن ارتفاع قيمة العقار لا يمثل بالضرورة عائدًا تحقق لصالح النشاط الصناعي، خاصة أن المصنع هو الأداة الفعلية التي يتم من خلالها توليد الإنتاج والعائد للدولة.
ارتفاع القيمة الاستبدالية يرفع العبء الضريبي
وأوضح البهي أن هناك فارقًا بين القيمة الإنشائية والقيمة الاستبدالية، مشيرًا إلى أن القيمة الاستبدالية تعني تقدير تكلفة إنشاء المصنع من جديد في الوقت الحالي.
وقال إنه إذا تم حساب القيمة على أساس تكلفة إعادة إنشاء المصنع اليوم، فإن التضخم وارتفاع قيمة العملة الأجنبية وتغير تكاليف الإنشاء سيؤدي إلى زيادة كبيرة في القيمة المقدرة.
وأضاف أن ذلك سينعكس بدوره على قيمة الضريبة العقارية المستحقة، وهو ما قد يؤدي إلى زيادة مضطردة في العبء الضريبي، في وقت لا تستطيع فيه المصانع تحمل أعباء إضافية.
وأشار إلى أن القطاع الصناعي مر خلال السنوات الماضية بسلسلة من الأزمات المتتالية، وكان تأثيرها المباشر على الصناعة كبيرًا.
الصناعة تحملت آثار أزمات متتالية
وأوضح الخبير الصناعي أن الصناعة تأثرت منذ عام 2011 بعدد من الظروف التي انعكست على حركة الإنتاج والتوزيع، قائلاً إن حركة الطرق عندما تأثرت بالمشكلات التي شهدتها البلاد في تلك الفترة، انعكس ذلك على عمليات الإنتاج والتوزيع، ثم جاءت أزمات أخرى مرتبطة بالوضع الأمني خلال السنوات التالية.
وأضاف أن الصناعة تحملت تكلفة كبيرة نتيجة هذه الظروف، موضحًا أن بعض المصانع تأثرت صادراتها، كما انخفض الطلب على منتجاتها، مشيرًا إلى أن المصانع في بعض الفترات كانت تعمل بورديّة واحدة، نتيجة صعوبة العمل ليلًا، وهو ما أثر بدوره على الطاقة الإنتاجية.
أزمة الطاقة أثرت على الإنتاج الصناعي
وتطرق البهي إلى أزمة الطاقة، موضحًا أن الصناعة عاشت تجربة تأثر الآلات بمشكلات الطاقة، وهو ما كان له تأثير سلبي على الإنتاج الصناعي، مضيفًا أن هذه الأزمات لم تكن منفصلة، وإنما جاءت متتالية، لتتبعها أزمة فيروس كورونا وما صاحبها من تعثر وانكماش في الأسواق العالمية.
وأشار إلى أن الصناعة واجهت بعد ذلك أزمات متلاحقة أخرى ما زالت آثارها قائمة، ومن بينها الأزمات المرتبطة بالبحر الأحمر، موضحًا أن هذه الظروف المتتابعة أدت إلى تراجع أرباح المصانع، حتى إن المصنع الذي كان يحقق هامش ربح معينًا أصبح في بعض الحالات يعمل عند حد الكفاف.
المصانع تواجه صعوبة في تصريف المنتجات
وأكد الخبير الصناعي أن المشكلة لا تتعلق فقط بتكلفة الإنتاج، وإنما تمتد إلى عملية تصريف المنتجات، خاصة بالنسبة للمنتجات الصناعية التي لها فترة صلاحية أو عمر محدد على الأرفف.
وأوضح أن المنتج الصناعي الذي يكون معرضًا للتلف أو فقدان قيمته بمرور الوقت يضع المصنع أمام خيار التخلص منه بدلًا من ترك رأس المال متوقفًا.
وقال إن بعض المنتجين قد يضطرون إلى بيع المنتجات بأقل من قيمتها من أجل تعويض جزء من رأس المال المتوقف نتيجة الأزمات التي مر بها السوق.
استمرار الإعفاء من الضريبة العقارية أم إعادة احتسابها؟
وفيما يتعلق باستمرار إعفاء المصانع من الضريبة العقارية، قال البهي إنه لا يفضل الاعتماد على الإعفاء، موضحًا أن فلسفة قانون الضريبة العقارية في الأساس تقوم على تمويل المحليات بهدف تحسين البنية التحتية، مشيرًا إلى أن المدن الصناعية تحتاج إلى إنفاق كبير على البنية الأساسية.
وأضاف أن الدولة تتحمل في الوقت الحالي مصروفات كثيرة، خاصة في الخدمات الأساسية مثل التعليم والصحة، إلى جانب القروض والالتزامات الأخرى.
وأشار إلى أن ما يتم إنفاقه على البنية التحتية والطرق والكباري وتوسعة الموانئ ينعكس أيضًا بصورة إيجابية على الصناعة، موضحًا أن تحسين الطرق يساهم في خدمة السوق المحلية وحركة البضائع، كما يساعد على تقليل الفاقد الناتج عن سوء الطرق.
وأضاف أن تطوير الموانئ وتوسعتها ينعكس على عمليات التصدير، من خلال تقليل الوقت اللازم لنقل وشحن البضائع إلى الخارج.
وأكد البهي أن الحل من وجهة نظره يتمثل في العودة إلى الفكرة الأساسية المتعلقة باحتساب الضريبة على القيمة الإنشائية للمصنع، موضحًا أن اعتماد هذه القيمة سيجعل الضريبة أكثر عدالة، بدلًا من الاعتماد على إعفاءات متكررة.
وأضاف أنه يطالب الحكومة دائمًا بأن يكون التوسع الأفقي في الضرائب أفضل من زيادة العبء على عدد محدود من الممولين، موضحًا أن المقصود هو توسيع قاعدة الممولين بدلًا من زيادة قيمة الضريبة على الممولين الحاليين.
زيادة الضرائب على نفس المصانع قد تؤدي إلى مزيد من التعثر
وأشار الخبير الصناعي إلى أن فرض ضرائب بصورة رأسية، بمعنى زيادة الضريبة على نفس الفئة من الممولين، قد يؤدي إلى زيادة الأعباء على المصانع.
وأوضح أن هناك مصانع تعمل حاليًا بطاقة منخفضة نتيجة انكماش الطلب في الأسواق العالمية، إلى جانب وجود مصانع تحقق خسائر وأخرى مغلقة.
وأضاف أن الضريبة العقارية لها طبيعة خاصة، لأنها ليست ضريبة يمكن إلغاؤها لمجرد تعرض المصنع للخسائر، إذ تظل واجبة الأداء حتى في حالة تأخر السداد لسنوات.
الضريبة العقارية لن ترفع أسعار المنتجات بالضرورة
وعن تأثير عودة تطبيق الضريبة العقارية بعد نهاية فترة الإعفاء على أسعار المنتجات الصناعية، استبعد البهي أن يكون تأثير الضريبة العقارية مباشرًا على سعر المنتج النهائي، قائلاً إنه لا يعتقد أن الضريبة العقارية ستكون مؤثرة بصورة مباشرة على سعر المنتج الصناعي النهائي.
جميع القطاعات الصناعية استفادت من القرار
وأوضح “البهي” أن الاستفادة من قرار الإعفاء شملت جميع القطاعات الصناعية التي انطبقت عليها الشروط، موضحًا أن المصنع كان يقدم المستندات التي تثبت القطاع الذي يعمل به ونوع الصناعة التي يمارسها، ويحصل على موافقة من هيئة التنمية الصناعية على الاستفادة من القرار.
الصناعة بين الإعفاء والإصلاح الضريبي
وأكد على أن استمرار الإعفاء ليس الحل الذي يفضله للقطاع الصناعي، وإنما يرى أن معالجة طريقة احتساب الضريبة والوصول إلى قيمة عادلة وقابلة للتحمل سيكون أفضل على المدى الطويل.
وأوضح أن الصناعة في حاجة إلى بيئة ضريبية مستقرة، خاصة بعد الأزمات المتتالية التي أثرت على الإنتاج والطلب والتصدير وهوامش أرباح المصانع.
وأكد أن توسيع قاعدة الممولين، بدلًا من زيادة الأعباء على المصانع القائمة، إلى جانب احتساب الضريبة وفق قيمة إنشائية عادلة، يمكن أن يوفر صيغة أكثر ملاءمة للقطاع الصناعي وللدولة في الوقت نفسه.
وبين مطالب القطاع الصناعي باستمرار الدعم، والرؤية التي ترى أن معالجة أساس احتساب الضريبة قد تكون أكثر استدامة من تحملها لفترات مؤقتة، يظل مستقبل الضريبة العقارية على المصانع مرتبطًا بما ستقرره الحكومة خلال الفترة المقبلة.
فالعودة إلى تحميل المصانع قيمة الضريبة بعد نهاية ديسمبر 2026 تعني عودة أحد الأعباء إلى تكلفة النشاط الصناعي، بما يطرح مجددًا ملف تأثير الضريبة على تكلفة الإنتاج وأسعار السلع وقدرة المنشآت على التوسع.
ومع اقتراب انتهاء فترة تحمل الخزانة العامة للدولة للضريبة، تتجه الأنظار إلى ما ستتضمنه الحزمة الثانية من التسهيلات الضريبية، وما إذا كان ملف المصانع سيشهد استمرارًا في تحمل الضريبة أو توجهًا آخر لمعالجة العبء الضريبي الواقع على القطاع الصناعي.
اقرأ أيضًا:
هل تعفى المصانع الصغيرة من الضريبة العقارية؟.. تفاصيل القرار الحكومي
التحول الرقمي يعيد رسم خريطة الضريبة العقارية.. مليون عقار يدخل المنظومة
وزارة المالية: مليون وحدة سكنية سجلها المواطنون طواعية عبر الموبايل أبلكيشن
Short Url


هل تعفى المصانع الصغيرة من الضريبة العقارية؟.. تفاصيل القرار الحكومي
18 سبتمبر 2026 08:00 ص
التحول الرقمي يعيد رسم خريطة الضريبة العقارية.. مليون عقار يدخل المنظومة
16 سبتمبر 2026 03:59 م

دليل إعفاء الشقق السكنية من الضريبة العقارية بعد التعديلات الجديدة
11 سبتمبر 2026 08:10 ص

تطبيق "الضرائب العقارية" في شهرين.. 490 ألف إقرار و612 ألف حساب جديد (إنفو جراف)
08 سبتمبر 2026 07:00 ص

وزير المالية: الممولون سدّدوا 28 مليون جنيه تحت حساب «الضريبة العقارية»
07 سبتمبر 2026 10:13 ص

«المالية» تُبسط إجراءات الضرائب العقارية.. ورمز «OTP» لتيسير التسجيل على التطبيق
02 سبتمبر 2026 12:11 م
الجمعية العامة للأمم المتحدة 2026.. الاقتصاد والطاقة والتجارة على طاولة قادة العالم
22 سبتمبر 2026 12:20 م
القمح تحت ضغط الحرب.. مصر تنوع مصادرها لتأمين احتياجات السوق المحلي
21 سبتمبر 2026 06:30 م
%21 تراجعا في صادرات مغناطيسات المعادن النادرة الصينية لأمريكا
21 سبتمبر 2026 01:05 م


أكثر الكلمات انتشاراً