


-
«مرصد الذهب»: الأسعار ترتفع رغم قفزة مبيعات التجزئة.. والأسواق تترقب قرار الفيدرالي

-
القوة الشرائية والحرب على إيران تضغطان على الشركات.. والصناعة التحويلية الأسوأ أداءً
-
الدولار يرتفع 14 قرشًا أمام الجنيه المصري في ختام تعاملات الأربعاء
-
تباين مؤشرات البورصة المصرية بختام تعاملات الأربعاء.. ورأس المال يربح 17 مليار جنيه
التحول الرقمي يعيد رسم خريطة الضريبة العقارية.. مليون عقار يدخل المنظومة
الأربعاء، 16 سبتمبر 2026 03:59 م
-
 مشاركة
-

-

-

-

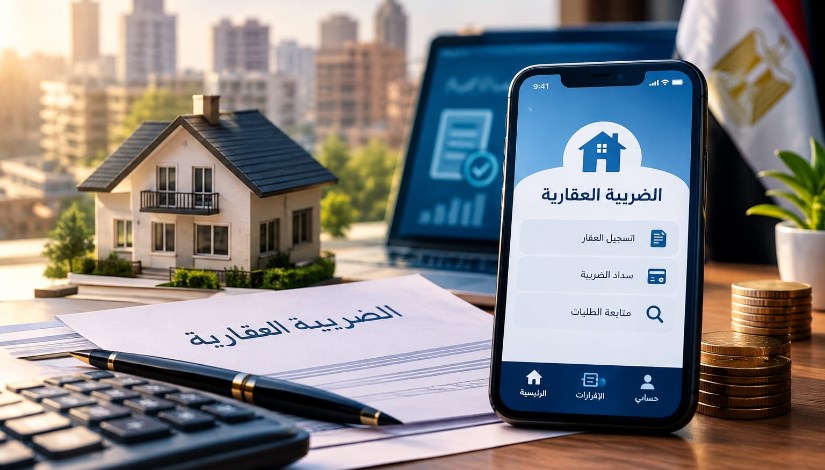
الضرائب العقارية- تعبيرية
شهدت منظومة الضرائب العقارية توسعًا في استخدام الأدوات الرقمية، بالتزامن مع إجراءات وتيسيرات جديدة ساهمت في زيادة أعداد المسجلين، وسط تساؤلات حول طبيعة هذه الزيادة وما إذا كانت تعكس دخول ممولين جدد إلى المنظومة، أم مجرد انتقال ممولين قائمين إلى التعامل الإلكتروني.
أعلنت وزارة المالية في بيان سابق، أن تطبيق الضرائب العقارية على الهاتف المحمول شهد إقبالًا ملحوظًا من المواطنين، وبلغ عدد الحسابات التي تم إنشاؤها نحو 612 ألف حساب، بينما وصل عدد الإقرارات الضريبية المقدمة إلكترونيًا إلى نحو 490 ألف إقرار.
وبحسب بيانات الوزارة، شملت الإقرارات المقدمة إلكترونيًا نحو 830 ألف وحدة عقارية، فيما بلغت قيمة المبالغ التي جرى سدادها تحت حساب الضريبة العقارية نحو 28 مليون جنيه، كما سجل المواطنون أكثر من مليون وحدة عقارية طواعية، عبر الموبايل أبلكيشن.
زيادة أعداد المسجلين في الضريبة العقارية
وقال سعيد فؤاد، مستشار رئيس مصلحة الضرائب المصرية، إن الأعداد التي أعلنت عنها وزارة المالية بشأن تسجيل أكثر من مليون عقار خلال الفترة الأخيرة، لا تعني أن جميع هؤلاء كانوا من الممولين المسجلين بالفعل في السابق، موضحًا أن تلك الأعداد تمثل أشخاصًا جددًا قاموا بالتسجيل.
وأضاف "فؤاد"، خلال تصريحات خاصة لموقع «إيجي إن»، أن الزيادة جاءت نتيجة مجموعة من التسهيلات والتيسيرات الجديدة التي تم إتاحتها في منظومة الضرائب العقارية، ومن بينها تخفيض 30% من قيمة الضريبة، إلى جانب إمكانية التجاوز عن مقابل التأخير الناتج عن التأخر في السداد، وفقًا للتسهيلات المعلنة.
وأوضح مستشار رئيس مصلحة الضرائب أن هذه التسهيلات ساهمت في تسجيل أكثر من مليون عقار خلال الفترة التي أعلن عنها وزير المالية.
التطبيق الإلكتروني للضريبة العقارية
وأشار "فؤاد"، إلى أن تطبيق الضرائب العقارية على الهاتف المحمول جاء بهدف تسهيل عملية السداد والتعامل مع المنظومة، موضحًا أن التطبيق أتاح للمواطنين الدخول وسداد الضريبة إلكترونيًا، وأكد أن جزءًا من المواطنين الذين استفادوا من التسهيلات الجديدة قاموا أيضًا باستخدام تطبيق الهاتف المحمول في التعامل مع الضريبة العقارية، سواء من خلال التسجيل أو السداد.
التحول الرقمي يدعم زيادة الالتزام الضريبي
وفيما يتعلق بتأثير التحول الرقمي على زيادة أعداد الممولين والحصيلة الضريبية، أوضح مستشار رئيس مصلحة الضرائب، أن التحول الرقمي ساهم في زيادة الالتزام الطوعي، نتيجة تسهيل الإجراءات الضريبية أمام الممولين.
وقال إن الممول أصبح قادرًا على تقديم إقراره الضريبي من مكانه، كما أصبح بإمكانه فتح الملف الضريبي من مكانه بموجب المستندات المطلوبة، وهو ما أدى إلى تسهيل الإجراءات المرتبطة بالتعامل مع المصلحة.
وأضاف أن التحول الرقمي، ممثلًا في منظومتي الفاتورة الإلكترونية والإيصال الإلكتروني، ساهم كذلك في ضبط السوق وزيادة التزام عدد أكبر من الممولين بتقديم الإقرارات على النحو السليم.
وأوضح أن المصلحة لم تعد تعتمد أي مصروف لم يرد من خلال فاتورة إلكترونية، وهو ما يجعل الممول حريصًا على الحصول على فاتورة عند الشراء، كما يلتزم بإصدار الفواتير الإلكترونية عند البيع، مشيرًا إلى أن ذلك ساهم في الحد من النزاعات المتعلقة بالإيرادات والمصروفات بالنسبة للمنشآت، بعدما أصبحت التعاملات ظاهرة من خلال الفواتير والإفراجات والإيصالات الإلكترونية.

من المحاسبة التقديرية إلى الأرقام الفعلية
وأوضح فؤاد أن التحول الرقمي ساهم في تغيير آلية التعامل مع أرقام المبيعات والإيرادات، بعدما كان من الممكن في السابق وجود خلافات حول حجم الأعمال الفعلي للمنشأة، مشيرًا إلى أنه في النظام السابق كان الممول قد يعلن عن حجم أعمال أقل من الحجم الفعلي، ثم تقوم المصلحة بإجراء التقدير والدخول في مناقشات ولجان للوصول إلى رقم نهائي.
وفي ظل التعامل بالفواتير الإلكترونية والإيصالات الإلكترونية، أصبحت التعاملات تظهر لدى المصلحة بصورة أكثر وضوحًا، بما يقلل من مساحة النزاع حول تقدير الإيرادات والمصروفات.
وقال مستشار رئيس مصلحة الضرائب المصرية، إن الممول أصبح ملتزمًا بإظهار حجم تعاملاته، طالما أن هذه التعاملات تتم من خلال الفواتير والإفراجات والإيصالات الإلكترونية، وبالتالي لم يعد هناك مجال بنفس الصورة السابقة لتقدير حجم الأعمال.
إلغاء المحاسبة التقديرية للمنشآت الصغيرة
ولفت إلى أن القوانين التي صدرت في يوليو 2026 تضمنت إلغاء المادة 18 من القانون رقم 91 لسنة 2005، والتي كانت تتعلق بكيفية محاسبة المنشآت الصغيرة تقديريًا، مضيفًا أن التعديلات تضمنت كذلك التأكيد على إلزام كافة الممولين بإمساك دفاتر وحسابات منتظمة، بما يستهدف إلغاء فكرة المحاسبة التقديرية أو ما يطلق عليه بعض الممولين المحاسبة الجزافية.
وأوضح أن المنشآت الصغيرة التي لا يتجاوز رقم أعمالها 20 مليون جنيه يمكنها الاستفادة من القانون رقم 6 لسنة 2025، بشرط إمساك الفواتير الإلكترونية وتقديم الإقرار إلكترونيًا، ويتم احتساب الضريبة لهذه المنشآت وفقًا لحجم الأعمال، من خلال تطبيق نسبة محددة على المبيعات، تبدأ من 0.4% وتصل إلى 1.5% لمن يزيد رقم أعماله على 10 ملايين جنيه ولا يتجاوز 20 مليون جنيه.
وأشار إلى أن هذه الآلية تتيح احتساب الضريبة وفقًا لحجم المبيعات الفعلي، بما يقلل الخلاف حول رقم الأعمال، ويحدد الضريبة المستحقة منذ بداية التعامل.
الاختيار بين النظام المبسط والمحاسبة الفعلية
وأوضح "فؤاد" أن الممول الذي يرى أن قانون المنشآت الصغيرة لا يتناسب مع طبيعة نشاطه، بسبب وجود مصروفات أكبر أو احتمالية تحقيق صافي ربح أقل أو التعرض لخسائر لأسباب معينة، يمكنه الالتزام بأحكام القانون رقم 91 لسنة 2005.
وأكد أن هذا الخيار يمثل الأصل في المحاسبة، لكنه يشترط إمساك دفاتر وحسابات منتظمة، مشيرًا إلى أنه في حال التزام الممول بإمساك دفاتر وحسابات منتظمة، يتم الاعتماد على الأرقام الواردة بها كما هي، دون وجود مجال للتقدير.
وبذلك، يربط التحول الرقمي في المنظومة الضريبية بين سهولة الإجراءات من ناحية، وظهور حجم التعاملات بصورة أكثر وضوحًا من ناحية أخرى، سواء من خلال الإقرارات الإلكترونية أو الفواتير الإلكترونية أو الإيصالات الإلكترونية، بينما تعكس تجربة الضرائب العقارية توسعًا في التسجيل واستخدام التطبيق الإلكتروني بالتزامن مع التيسيرات الجديدة.
اقرأ أيضًا:
المالية: الصكوك الضريبية خلال أسابيع.. و50 مليار جنيه مستهدف الطرح الأول
رئيس مصلحة الضرائب: طرح الصكوك الضريبية للممولين خلال أسابيع
وزارة المالية: مليون وحدة سكنية سجلها المواطنون طواعية عبر الموبايل أبلكيشن
Short Url


رئيس مصلحة الضرائب: طرح الصكوك الضريبية للممولين خلال أسابيع
14 سبتمبر 2026 10:30 ص

دليل إعفاء الشقق السكنية من الضريبة العقارية بعد التعديلات الجديدة
11 سبتمبر 2026 08:10 ص

"الضرائب": تطبيق التصرفات العقارية يتيح متابعة الطلبات وسداد المستحقات بشكل إلكتروني
11 سبتمبر 2026 02:55 ص

قبل بيع شقة عليها أقساط.. «الضرائب» توضح المستندات وموعد إصدار المخالصة إلكترونيًا
09 سبتمبر 2026 12:18 ص

تطبيق "الضرائب العقارية" في شهرين.. 490 ألف إقرار و612 ألف حساب جديد (إنفو جراف)
08 سبتمبر 2026 07:00 ص
مشروع قرار يحدد اختصاصات وزارة الاستثمار والتجارة الخارجية وتبعية 7 جهات لها
16 سبتمبر 2026 03:17 م
مجلس الوزراء يعتمد خطة تنفيذ سياسة ملكية الدولة.. 100 إجراء مستهدف
16 سبتمبر 2026 02:43 م



أكثر الكلمات انتشاراً