


«خدعوك بمقدم الـ10%».. إليك الحسبة الحقيقية لـ«فخ» شقق التقسيط
السبت، 24 أكتوبر 2026 11:30 م
-
 مشاركة
-

-

-

-

عقارات بالتقسيط - صورة أرشيفية
يبدو من الوهلة الأولى أن شراء شقة بدفعة أولى صغيرة وأقساط تمتد لعدة سنوات، وسيلة ميسورة التكلفة لامتلاك منزل في مصر، لكن خلف قيمة القسط الشهري الجذابة، تكمن التزامات مالية أكبر ينبغي على المشترين حسابها بدقة قبل توقيع العقد.
ويعتمد المطورون العقاريون بشكلٍ متزايد على خطط سداد مرنة لجذب العملاء، إذ يطرحون خيارات تتضمن دفعات أولى منخفضة نسبيًا، مع فترات سداد قد تصل إلى ثماني أو عشر سنوات، ورغم أن هذه الخطط تقلل من المبلغ المطلوب دفعه مقدمًا، إلا أنها لا تجعل العقار أرخص بالضرورة.
وتعتمد التكلفة الحقيقية على إجمالي قيمة العقد وجدول الأقساط ورسوم الصيانة، والمبالغ المستحقة عند التسليم، وأي تكاليف إضافية أخرى يتضمنها الاتفاق، وعبر هذا التقرير استطلعت “إيجي إن” تفاصيل الحسبة الحقيقية، وآراء عدد من العاملين في شركات التسويق العقاري، الذين رفضوا ذكر اسمهم.
مثال توضيحي: كم يدفع المشتري فعليًا في شقق التقسيط 2026؟
يسدد المشتري 300 ألف جنيه كدفعة أولى، ويتبقى مبلغ 2.7 مليون جنيه يتم سداده على مدار 96 شهرًا، في حال وجود شقة معروضة بسعر 3 ملايين جنيه، مع دفع 10% كدفعة أولى وتقسيط الباقي على مدار 8 سنوات.
ويبلغ القسط الشهري حوالي 28,125 جنيهًا، في حال تم تقسيم المبلغ المتبقي إلى أقساط شهرية متساوية دون أي تكاليف إضافية، لكن الحسابات تتغير إذا فرض المطور مبالغ إضافية، مثل ودائع الصيانة، أو رسوم عضوية النادي، أو تكاليف موقف السيارات، أو دفعات تُستحق عند التسليم.
ويتم إضافة 240 ألف جنيه إلى إجمالي الالتزامات المالية، في حال دفع المشتري أيضًا وديعة صيانة تعادل 8% من سعر الشقة، على سبيل المثال، وبذلك، يصل الإجمالي إلى 3.24 ملايين جنيه، وذلك دون احتساب أي رسوم أخرى أو تعديلات محتملة في السعر قد ينص عليها العقد.
ويوضح هذا المثال، لماذا ينبغي على المشترين النظر إلى ما هو أبعد من قيمة الدفعة الأولى المعلن عنها، وحساب كل مبلغ مطلوب سداده طوال رحلة التملك.
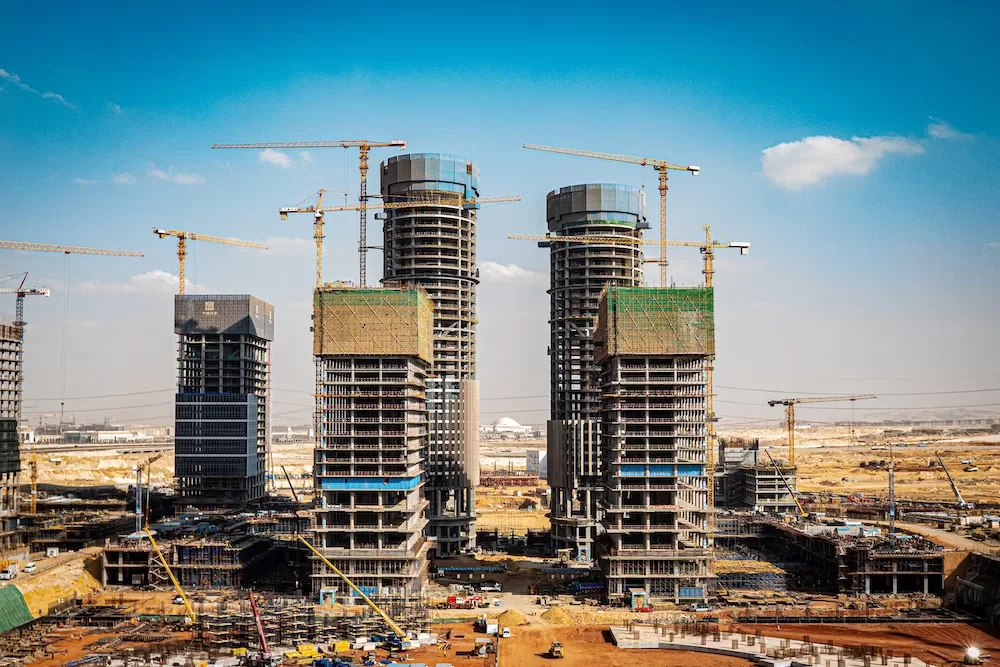
لماذا قد تصبح فترات التقسيط الطويلة مكلفة؟
يمكن أن تجعل فترات السداد الطويلة الأقساط الشهرية، أكثر سهولة في التعامل معها، لكنها في الوقت ذاته، تزيد من أمد الالتزامات المالية على المشتري، فعلى الأسرة التي تلتزم بسداد دفعات شهرية لمدة 8 سنوات، أن تضع في الحسبان احتمالية حدوث تغيرات في الدخل، أو ظروف العمل، أو غيرها من نفقات المعيشة.
ويمكن للتضخم أن يؤثر على قدرة المشتري على الالتزام بجدول السداد نفسه، لا سيما إذا كانت الأقساط تزداد بمرور الوقت، أو ترتبط بشروط تعاقدية محددة، وهناك عامل مهم آخر، وهو “تكلفة الفرصة البديلة”، إذ يعني تخصيص جزء من الدخل لعقار ما لعدة سنوات عدم القدرة على الاستفادة من هذه الأموال في حالات الطوارئ أو في استثمارات أخرى.
تكاليف ينبغي على المشترين لشقق التقسيط التحقق منها قبل التوقيع
لا يمثل السعر المعلن للشقة دائمًا التكلفة النهائية؛ لذا ينبغي على المشترين مراجعة بنود مثل:- (ودائع الصيانة، ورسوم مواقف السيارات والمرائب، ورسوم عضوية النوادي، ودفعات الاستلام، والمصاريف الإدارية)، كما ينبغي عليهم التأكد مما إذا كانت الأقساط ثابتة أم أنها تزداد وفقًا لجدول زمني محدد مسبقًا.
هل تُعد الدفعة الأولى المنخفضة صفقة جيدة دائماً؟
يمكن أن تساعد الدفعة الأولى المنخفضة المشترين على دخول سوق العقارات، إلا أن تمديد فترة السداد قد يزيد من حجم المخاطر المالية التي يتحملونها على المدى الطويل، وقبل التوقيع، كما يجب على المشترين طلب جدول سداد كامل يوضح قيمة الدفعة الأولى، وجميع الأقساط، والالتزامات المالية عند الاستلام، وأي رسوم إضافية أخرى.
ولا تعد الصفقة الأفضل - بالضرورة - تلك التي تتطلب أقل دفعة أولى، بل هي الصفقة التي تتناسب تكلفتها الإجمالية مع ميزانية المشتري، دون تعريض استقراره المالي على المدى الطويل للخطر.
اقرأ أيضًا:-
توقعات بتراجع مبيعات العقارات في مصر بنسبة 15% حتى 2027
Short Url
توقعات بتراجع مبيعات العقارات في مصر بنسبة 15% حتى 2027
24 أكتوبر 2026 08:04 م
«الإسكان» تحسم الجدل بشأن تحويل بدرومات العقارات السكنية لأنشطة تجارية (فيديو)
24 أكتوبر 2026 10:19 ص
خبير عقاري: أبو قير الجديدة بوابة مصر لدخول عصر مدن الجيل الخامس.. وحساب الضمان أساس التنمية
21 أكتوبر 2026 12:57 م
ارتفاع أسعار العقارات في السعودية بنسبة 1.2% خلال الربع الثالث من 2026
21 أكتوبر 2026 03:20 ص
أسباب ارتفاع أسعار العقارات في السعودية وتوقعات الربع الأخير من 2026
21 أكتوبر 2026 01:34 ص
صفقات عقارية بملايين الدولارات تحت التهديد.. لماذا يتراجع المشترون عن الأسعار المتفق عليها؟
19 أكتوبر 2026 12:34 م
مدبولي: مصر كانت ستواجه عجز بـ5 ملايين وحدة سكنية لولا التوسع العمراني
24 أكتوبر 2026 04:59 م

رئيس الوزراء: الدولة قضت على 357 منطقة غير آمنة واستحدثت مليوني وحدة سكنية
24 أكتوبر 2026 04:29 م
أسعار مواد البناء اليوم السبت.. الزلط الفينو يسجل 480 جنيها للمتر
24 أكتوبر 2026 02:40 م
أكثر الكلمات انتشاراً