


-
تنظيم الاتصالات يطرح أرقامًا مميزة للشركات في مزاد إلكتروني خلال معرض القاهرة الدولي للتكنولوجيا

-
خبير الطاقة هاشم عقل في حوار لـ"إيجي إن": 5 مسارات لتأمين احتياجات مصر من الغاز وحماية الصناعة
-
أيام على انتهاء تيسيرات التصرف في الأراضي الصناعية.. تعرف على المزايا والشروط
-
الحكومة تقرر خفض استهلاك الكهرباء في الجهات الحكومية بنسبة 20%
خبير الطاقة هاشم عقل في حوار لـ"إيجي إن": 5 مسارات لتأمين احتياجات مصر من الغاز وحماية الصناعة
الخميس، 05 نوفمبر 2026 07:21 م
-
 مشاركة
-

-

-

-

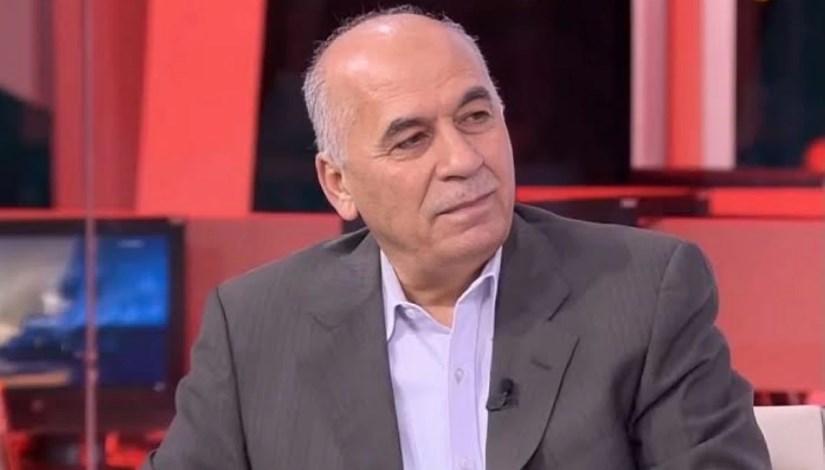
الدكتور هاشم عقل الخبير في شئون النفط والطاقة
إيمان البصيلي
هاشم عقل خبير طاقة: شتاء 2027 يضع أسواق الغاز أمام أزمة غير مسبوقة.. ومصر تواجه فاتورة استيراد متزايدة
نقص الغاز العالمي يشعل المنافسة بين أوروبا وآسيا
فاتورة واردات الغاز تهدد ضغوط النقد الأجنبي.. وتأخر الإنتاج المحلي يزيد الأزمة
مصانع الأسمدة والبتروكيماويات تواجه اختبارًا صعبًا مع تراجع إمدادات الغاز
أوروبا ستنافس آسيا على كل شحنة غاز.. والأسعار مرشحة لتقلبات حادة خلال الشتاء
مصر بحاجة إلى استراتيجية عاجلة لأمن الطاقة الصناعية لتقليل فاتورة الاستيراد
فجوة الغاز في مصر تصل إلى 3.4 مليار قدم مكعب يوميًا خلال ذروة الصيف
تراجع مخزونات الغاز الأوروبية لأدنى مستوى منذ 2013 ينذر بشتاء صعب
خسائر إمدادات الغاز المسال عالميًا قد تصل إلى 150 مليار متر مكعب بحلول 2030
ارتفاع أسعار الغاز 80% في آسيا و70% بأوروبا يضع المستوردين أمام تحديات صعبة
الطاقة الشمسية والرياح مفتاح تخفيف الاعتماد على الغاز في القطاع الصناعي
الهيدروجين الأخضر فرصة استراتيجية لمصر لكنه ليس بديلًا فوريًا للغاز الطبيعي
تنويع مصادر استيراد الغاز وزيادة الإنتاج المحلي ضرورة لحماية الاقتصاد
يجب توجيه الغاز للقطاعات الأعلى قيمة مضافة والأكثر قدرة على دعم الصادرات
تدخل أسواق الغاز الطبيعي العالمية شتاء 2026-2027 في ظل اختلالات واضحة في معادلة العرض والطلب، مع تراجع الإمدادات العالمية، وانخفاض مخزونات الغاز الأوروبية إلى مستويات هي الأدنى منذ أكثر من عقد، بالتزامن مع استمرار اضطرابات إمدادات الغاز الطبيعي المسال من منطقة الخليج.
وفي تقريرها الصادر في 3 نوفمبر 2026، تحت عنوان مراجعة أمن الغاز العالمي 2026، قدمت وكالة الطاقة الدولية تحذيرًا مهمًا بشأن توازنات سوق الغاز خلال المرحلة المقبلة، وأبرز الأرقام التي وردت في التقرير:
- تراجع إمدادات الغاز الطبيعي المسال عالميًا في 2026 إلى 3%.
- تراجع شحنات قطر والإمارات بين مارس وأكتوبر أكثر من 60 مليار متر مكعب.
- ارتفاع أسعار الغاز الأوروبية مقارنة بالفترة المماثلة نحو 70%.
- ارتفاع أسعار الغاز الفوري الآسيوية نحو 80%.
- متوسط سعر الغاز الأوروبي TTF بين مارس وأكتوبر نحو 20 دولارًا لكل مليون وحدة حرارية بريطانية.
- متوسط سعر الغاز الفوري الآسيوي نحو 21.5 دولارًا لكل مليون وحدة حرارية بريطانية.
وتكتسب هذه الأزمة أهمية إضافية بالنسبة لمصر، التي تواجه تحديًا مزدوجًا يتمثل في تراجع الإنتاج المحلي من الغاز مقارنة بالاحتياجات، وارتفاع الاعتماد على واردات الغاز الطبيعي المسال لتغطية الفجوة بين الإنتاج والاستهلاك، خصوصًا في قطاع الكهرباء والصناعة.
وللحديث عن هذه الأزمة واشتعال المنافسة بين آسيا وأوروبا على شحنات الغاز المتاحة في الأسواق وبدأ الدول في الاستهلاك من مخزوناتها مع دخول فصل الشتاء، وتأثير الأزمة العالمية للغاز على مصر كان لـ “إيجي إن” حوارًا مع الدكتور هاشم عقل، الخبير في شئون النفط والطاقة.. وإليكم نص الحوار:
إلى أي مدى تمثل مستويات مخزونات الغاز الأوروبية المنخفضة تهديدًا لاستقرار سوق الغاز العالمية خلال شتاء 2026-2027؟
بيانات وكالة الطاقة الدولية أشارت إلى أن مخزونات الغاز الأوروبية تدخل موسم الشتاء عند أدنى مستوياتها منذ عام 2013، وأنها قد تتراجع إلى أقل من 10% من طاقتها التخزينية بنهاية مارس 2027، في سيناريو يجمع بين شتاء أبرد من المعتاد واستمرار اضطرابات إمدادات الغاز عبر مضيق هرمز، فأصبحت المشكلة الأساسية أن أوروبا لن تدخل السوق العالمية بوصفها مستوردًا عاديًا للغاز، بل بوصفها مستوردًا يحتاج إلى كميات إضافية لتغطية الاستهلاك الشتوي، وإعادة بناء مخزوناته استعدادًا للصيف المقبل.
وهذا يعني أن المنافسة على الشحنات المتاحة والضغوط على سوق الغاز قد تمتد إلى ما بعد انتهاء فصل الشتاء، بما يضع الدول المستوردة ذات القدرة المالية الأقل أمام تحديات إضافية.
والأهم أن أزمة الغاز لا تتعلق فقط بتوافر الكميات، وإنما أيضًا بسعر الحصول عليها، وتكلفة نقلها وتمويلها، ومدى قدرة الاقتصادات المستوردة على تحمل هذه التكلفة دون التضحية بالإنتاج الصناعي والنمو الاقتصادي.
وهناك ملاحظة مهمة حول مستوى المخزونات، فوفقًا لوكالة الاتحاد الأوروبي لتعاون منظمي الطاقة ACER، بلغت نسبة امتلاء المخزونات الأوروبية نحو 75% في 21 أكتوبر 2026، مقارنة بمستويات تاريخية أعلى، فيما أشار تقريرها إلى أن تكلفة إعادة ملء المخزونات خلال عام 2026 قد تصل إلى 27 مليار يورو وفق الحد الأعلى للتقديرات.
لكن انخفاض المخزونات لا يعني بالضرورة أن أوروبا ستواجه انقطاعًا واسعًا في الغاز؛ إذ تمتلك القارة بنية تحتية أكبر لاستقبال الغاز المسال، ومصادر إمداد أكثر تنوعًا، وقدرة على خفض الاستهلاك عند الضرورة، ولكن المشكلة الأساسية هي ارتفاع تكلفة تأمين الإمدادات، وتراجع هامش الأمان أمام أي موجة برد شديدة أو اضطراب جديد في الشحنات.
_هل نتجه إلى موجة جديدة من ارتفاع أسعار الغاز الطبيعي المسال؟
هناك ثلاثة عوامل رئيسية تضغط على الأسعار أولها المنافسة الأوروبية الآسيوية، فأوروبا تحتاج إلى استيراد كميات إضافية لتعويض انخفاض المخزونات، بينما تعتمد اقتصادات آسيوية كبرى، مثل الصين واليابان وكوريا الجنوبية والهند، على الغاز المسال لتلبية احتياجات الكهرباء والصناعة، وبالتالي فإن الشحنة المتاحة في السوق الفورية ستتجه غالبًا إلى المشتري الذي يقدم السعر الأعلى، خصوصًا أن جزءًا متزايدًا من تجارة الغاز المسال أصبح مرنًا من حيث وجهة التسليم.
وهناك تراجع الإمدادات الخليجية، فيمثل تراجع صادرات قطر والإمارات عاملًا مهمًا في أزمة المعروض، خصوصًا أن قطر تعد من أكبر موردي الغاز المسال عالميًا، وتشير وكالة الطاقة الدولية إلى أن زيادة الإنتاج من الولايات المتحدة ومشروعات أخرى خارج الخليج ساهمت في تعويض جزء من النقص، لكنها لم تكن كافية لمنع تراجع الإمدادات العالمية.
هذا بالإضافة إلى انخفاض المخزونات الأوروبية والحاجة إلى إعادة تعبئتها، فحتى لو كان الشتاء معتدلًا، ستبقى أوروبا مطالبة بإعادة بناء مخزوناتها في عام 2027، ما يعني استمرار الطلب على الشحنات خلال الأشهر التالية.
وبناء على كل هذا، هل سترتفع الأسعار حتمًا؟ أنا أقول أنه ليس بالضرورة أن نشهد ارتفاعًا متواصلًا طوال الشتاء، لكن احتمالات التقلبات الحادة أصبحت أكبر، فهناك عوامل يمكن أن تخفف الضغط، أبرزها اعتدال الطقس في آسيا، وزيادة إنتاج الغاز الأمريكي، وتراجع الطلب الصناعي نتيجة ارتفاع الأسعار، ومن اللافت أن تحليلًا نشرته رويترز في 5 نوفمبر أشار إلى توقعات بطقس أكثر دفئًا من المعتاد في أجزاء من شرق آسيا، وهو ما قد يخفف المنافسة الآسيوية على الشحنات ويفتح مجالًا أكبر أمام أوروبا، لذلك فإن السيناريو الأكثر واقعية هو استمرار سوق الغاز في حالة حساسية مرتفعة، مع احتمالات ارتفاعات جديدة عند حدوث موجات برد أو تعطل إضافي للإمدادات.
ما حجم التأثير المتوقع على فاتورة واردات الغاز المصرية؟
هذه هي النقطة الأكثر حساسية في الملف المصري، مصر تواجه فجوة متزايدة بين الإنتاج المحلي والاستهلاك، نتيجة تراجع الإنتاج من بعض الحقول وارتفاع الطلب، خصوصًا خلال أشهر الصيف عندما يرتفع استهلاك محطات الكهرباء.
وتشير البيانات المنشورة خلال عام 2026 إلى أن الإنتاج المحلي يدور حول 3.7 إلى 3.8 مليار قدم مكعب يوميًا، والاستهلاك المحلي يصل إلى نحو 6.2 مليار قدم مكعب يوميًا في المتوسط وفق بعض التقديرات، فيما يرتفع الاستهلاك إلى نحو 7.2 مليار قدم مكعب يوميًا خلال فترات الذروة الصيفية، وهذا يعني أن الفجوة بين الإنتاج والاستهلاك قد تصل إلى نحو 3.4 مليار قدم مكعب يوميًا في فترات الذروة.
وهناك مؤشر آخر أكثر أهمية، إذ أفادت رويترز في يوليو 2026 بأن مصر كانت تتفاوض على اتفاقات توريد طويلة الأجل تتراوح بين 15 و18 شحنة شهريًا لمدة تتراوح بين ثلاث وخمس سنوات، في محاولة لتأمين احتياجاتها وتقليل مخاطر الاعتماد الكامل على السوق الفورية، وقدرت رويترز أن تكلفة هذه التعاقدات المحتملة يمكن أن تتراوح بين 8 و11 مليار دولار سنويًا وفق افتراضات الأسعار التي استخدمتها في حساباتها، وليس باعتبارها عقودًا نهائية موقعة.
كيف يمكن أن تتأثر الفاتورة المصرية؟
يمكن تلخيص التأثير في أربعة محاور وهى ارتفاع أسعار الشراء في السوق الفورية نتيجة المنافسة الدولية، وارتفاع تكاليف الشحن والتأمين والنقل البحري، وزيادة احتياجات مصر من الاستيراد كلما تأخر تعافي الإنتاج المحلي، وارتفاع تكلفة التعاقدات طويلة الأجل الجديدة إذا جرى تسعيرها وفق مؤشرات السوق المرتفعة، وهذا يضع ضغوطًا على احتياطيات النقد الأجنبي والمالية العامة وميزان المدفوعات.
والأخطر أن مصر لا تستورد الغاز للاستهلاك المنزلي فقط، بل تعتمد عليه أيضًا في تشغيل محطات الكهرباء وتغذية قطاعات صناعية منتجة ومصدرة، لذلك فإن ارتفاع سعر الغاز لا يمثل مجرد زيادة في فاتورة الاستيراد، بل قد يتحول إلى تكلفة إضافية على الاقتصاد المصري بأكمله.
وما مدي انعكاسات ارتفاع أسعار الغاز على قطاع الأسمدة والبتروكيماويات في مصر؟
يجب التمييز هنا بين الغاز باعتباره مصدرًا للطاقة، والغاز باعتباره مادة خامًا تدخل في العملية الإنتاجية، ففي صناعة الأسمدة النيتروجينية، يستخدم الغاز الطبيعي لإنتاج الهيدروجين الذي يدخل في تصنيع الأمونيا، ثم اليوريا، وبالتالي فإن الغاز يمثل عنصرًا أساسيًا في تكلفة الإنتاج وليس مجرد وقود لتشغيل المصانع، أما في البتروكيماويات، فيدخل الغاز أو مشتقاته في إنتاج عدد من المواد الأولية والمنتجات الكيميائية.
وبالتالي فإن أي زيادة في سعر الغاز أو انخفاض في الكميات المخصصة للمصانع ينعكس مباشرة على تكلفة إنتاج الأمونيا واليوريا، ومعدلات تشغيل المصانع والطاقة الإنتاجية، هوامش الربحية والتدفقات النقدية، وقدرة الشركات على الالتزام بعقود التصدير، وتكلفة المنتجات النهائية للمستهلكين والصناعات الأخرى، والتطور المهم أن هذه المخاطر لم تعد افتراضية في مصر.
فقد أشارت تقارير منشورة في 5 نوفمبر 2026 إلى خفض إمدادات الغاز لبعض مصانع الأسمدة بنسبة 20%، وأعلنت شركة كيما تأثر الكميات المخصصة لها، في حين قالت شركات أخرى إنها تواصل الإنتاج وفق الكميات المتاحة وتعيد تنظيم معدلات التشغيل، كما أشارت تقارير إلى أن بعض الشركات قد تواجه ضغوطًا على الإنتاج خلال الربع الأخير من 2026 وربما تمتد إلى 2027 إذا استمرت قيود الإمدادات، وهنا يجب الانتباه إلى أن ارتفاع أسعار اليوريا عالميًا قد يساعد بعض المنتجين على تعويض جزء من ارتفاع تكلفة الغاز، لكنه لا يعوض بالضرورة خسارة الإنتاج الناتجة عن نقص الكميات.
خامسًا: هل ستتراجع تنافسية المنتجات المصرية في الأسواق الخارجية؟
نعم، هناك مخاطر حقيقية، لكنها تختلف من قطاع إلى آخر، وتعتمد على قدرة الشركات على تمرير الزيادة في التكلفة إلى المشترين، فعندما ترتفع تكلفة الغاز في مصر، بينما يحصل منافسون في دول أخرى على الغاز بأسعار أقل أو يمتلكون إمدادات محلية مستقرة، تنشأ فجوة في تكلفة الإنتاج، وهذا قد يؤدي إلى ثلاثة سيناريوهات:
السيناريو الأول: تراجع هوامش الربحية
قد تضطر الشركات المصرية إلى تحمل جزء من الزيادة في تكلفة الطاقة للحفاظ على أسواقها الخارجية، ما يؤدي إلى انخفاض الأرباح والقدرة على التوسع والاستثمار.
السيناريو الثاني: فقدان بعض الأسواق التصديرية
إذا ارتفعت تكلفة إنتاج الأسمدة والبتروكيماويات المصرية بصورة أكبر من أسعار المنافسين، فقد تتجه الشركات المستوردة إلى مصادر بديلة أكثر تنافسية.
السيناريو الثالث: انتقال جزء من التكلفة إلى المستهلك
قد تلجأ الشركات إلى رفع أسعار منتجاتها، لكن قدرتها على ذلك تظل محدودة بالمنافسة الدولية، وهناك تحدٍ إضافي يتمثل في التوجه الأوروبي نحو فرض متطلبات كربونية على الواردات من قطاعات مثل الأسمدة والحديد والأسمنت، وهذا يعني أن تنافسية الصناعة المصرية مستقبلًا لن تعتمد فقط على سعر الغاز، بل ستعتمد أيضًا على البصمة الكربونية للمنتجات، وتشير منظمة التعاون الاقتصادي والتنمية OECD إلى أن مصر تمتلك مقومات مهمة لتطوير صناعات الهيدروجين والأمونيا منخفضة الكربون، لكنها تحتاج إلى تحسين التمويل والبنية التحتية والقدرة التنافسية لهذه المشروعات.
ما الحلول لتقليل تعرض الصناعة المصرية لصدمات أسواق الطاقة؟
أعتقد أن مصر تحتاج إلى الانتقال من سياسة التعامل مع أزمات الغاز عند وقوعها إلى بناء استراتيجية متكاملة لأمن الطاقة الصناعية، وهناك خمسة مسارات أساسية:
1 -استعادة نمو الإنتاج المحلي من الغاز
من خلال تسريع عمليات الاستكشاف والتنقيب، وتطوير الحقول القائمة، وزيادة الاستثمارات الأجنبية، وتحسين شروط الاستثمار، والانتظام في سداد مستحقات الشركات الأجنبية، فالغاز المحلي، رغم ارتباطه بالأسعار الاستثمارية وتكاليف الاستخراج، يقلل التعرض لمخاطر الشحن البحري والأسعار الفورية.
2- تنويع مصادر الاستيراد
عدم الاعتماد على مورد واحد أو منطقة جغرافية واحدة، وتوسيع اتفاقات التوريد طويلة الأجل، مع الاحتفاظ بجزء من المشتريات في السوق الفورية للاستفادة من فترات انخفاض الأسعار، والأهم هو تنويع آليات التسعير، وعدم ربط جميع الكميات بمؤشر واحد.
3- بناء احتياطي استراتيجي وإدارة مرنة للمخزون
تطوير مرافق التخزين والاستقبال وإعادة التغويز، وتحسين القدرة على إدارة المخزون وفقًا لمواسم الطلب.
4- رفع كفاءة استهلاك الطاقة في المصانع
تحديث المعدات، واستخدام أنظمة استعادة الحرارة المهدرة، وتحسين كفاءة الغلايات والأفران الصناعية، وتطبيق أنظمة الإدارة الذكية للطاقة، وهذه الاستثمارات يمكن أن تحقق وفورات مستمرة وتقلل كمية الغاز المطلوبة لإنتاج الوحدة الواحدة.
5- إعطاء الأولوية للقطاعات ذات القيمة المضافة والتصديرية
عند حدوث نقص مؤقت في الغاز، يجب أن تكون هناك آليات واضحة لتوزيع الإمدادات وفق الأهمية الاقتصادية، ومعدلات القيمة المضافة، وفرص العمل، والالتزامات التصديرية، مع تجنب الإضرار بالقطاعات الإنتاجية الحيوية.
ما البدائل المتاحة لتقليل اعتماد المصانع على الغاز الطبيعي؟
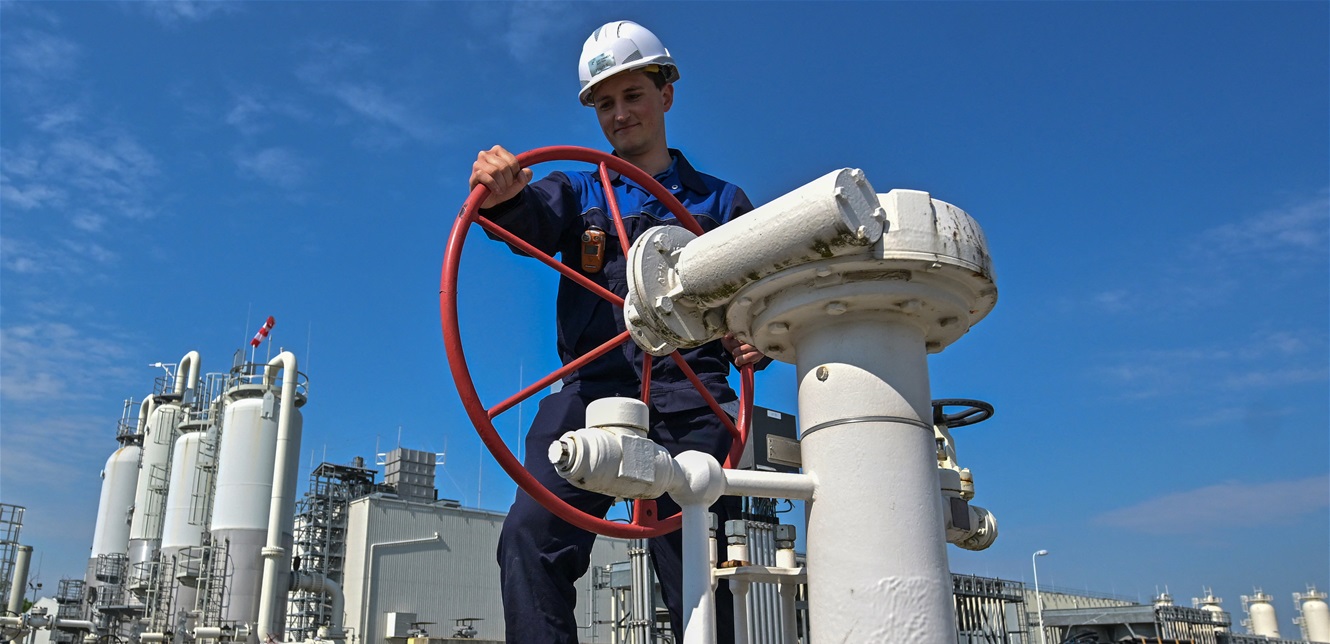
لا يوجد بديل واحد يمكن أن يحل محل الغاز في جميع الصناعات، لكن هناك مجموعة من البدائل التي يمكن أن تقلل الاعتماد عليه، منها الطاقة الشمسية الكهرباء والتشغيل المساند تقليل استهلاك الغاز في الكهرباء، وطاقة الرياح الكهرباء الصناعية توفير طاقة مستقرة بعقود طويلة، والكهرباء من الشبكة المحركات والأفران المناسبة إحلال بعض الاستخدامات المباشرة للغاز، والوقود الحيوي الغلايات والحرارة الصناعية بديل لبعض الاستخدامات، والهيدروجين الأخضر الأمونيا والحديد وبعض الصناعات الكيميائية إحلال تدريجي للغاز كمادة خام، واستعادة الحرارة المهدرة العمليات الصناعية خفض استهلاك الوقود دون تغيير مصدره.
لكن يجب الانتباه إلى نقطة مهمة، فالتحول من الغاز إلى الكهرباء ليس اقتصاديًا في جميع الحالات، خصوصًا في الصناعات التي تحتاج إلى درجات حرارة مرتفعة جدًا أو تستخدم الغاز مادة خامًا، لذلك يجب دراسة كل صناعة بصورة منفصلة، وحساب تكلفة الطاقة البديلة، والاستثمارات المطلوبة، وتكلفة الإنتاج النهائية.
هل تستطيع الطاقة المتجددة والهيدروجين الأخضر تقديم بدائل اقتصادية قابلة للتطبيق؟
أرى أن الطاقة المتجددة والهيدروجين الأخضر يمثلان فرصة استراتيجية لمصر، لكن يجب التمييز بين ما يمكن تطبيقه اقتصاديًا في الوقت الحالي وما يحتاج إلى سنوات من التطوير والاستثمار، وأري أن الطاقة الشمسية وطاقة الرياح، هما البديل الأكثر قابلية للتوسع على المدى القريب والمتوسط.
فتمتلك مصر موارد شمسية ورياح قوية، ويمكن توظيفها في توفير الكهرباء للمصانع، خصوصًا في المناطق الصناعية الجديدة ومناطق السويس والعين السخنة، وكل ميغاواط إضافي من الكهرباء المتجددة يمكن أن يقلل الحاجة إلى تشغيل محطات الكهرباء العاملة بالغاز، وبالتالي يحرر كميات من الغاز للاستخدامات الصناعية أو يقلل فاتورة الاستيراد، لكن ذلك يتطلب تطوير شبكات النقل والتوزيع، وأنظمة التخزين، وعقود شراء الكهرباء طويلة الأجل.
وهناك الهيدروجين الأخضر الذي يمكن أن يكون مهمًا بصورة خاصة لصناعة الأسمدة، لأنه يستطيع أن يحل تدريجيًا محل الهيدروجين المنتج من الغاز الطبيعي في صناعة الأمونيا، وهذا يفتح أمام مصر فرصة لتطوير صناعة أمونيا خضراء وتصديرها إلى الأسواق التي تتجه نحو خفض الانبعاثات الكربونية، لكن هناك تحديًا اقتصاديًا أساسيًا ـ وفق تقييم منظمة التعاون الاقتصادي والتنمية المنشور عام 2026، تتراوح التكلفة التقديرية لإنتاج كيلوغرام الهيدروجين الأخضر في مصر حاليًا بين 3.7 و4.8 دولارات، وهي تكلفة لا تزال أعلى من الهيدروجين المنتج باستخدام الغاز الطبيعي، والمقدر بنحو 1.8 دولار للكيلوغرام في الدراسة.
كما أن تطوير قطاع الهيدروجين الأخضر بطاقة إنتاجية تصل إلى 1.5 مليون طن سنويًا يتطلب استثمارات تراكمية تقدر بنحو 45.6 مليار دولار وفق سيناريو الدراسة للفترة 2025-2030، لذلك لا يمكن اعتبار الهيدروجين الأخضر بديلًا فوريًا ورخيصًا للغاز الطبيعي، وإنما مشروعًا استراتيجيًا يحتاج إلى التمويل، وتطوير التكنولوجيا، وتوفير عقود شراء طويلة الأجل، وبناء البنية التحتية اللازمة.
وهناك الأمونيا الخضراء والبتروكيماويات، التي من الممكن أن تبدأ مصر بتطبيق نماذج صناعية محددة، مثل إنتاج الأمونيا منخفضة الكربون، ثم التوسع تدريجيًا في الصناعات التي يمكنها الاستفادة من الهيدروجين الأخضر، وهذا قد يمنح المنتجات المصرية ميزة تنافسية في الأسواق الأوروبية مستقبلًا، خاصة مع ارتفاع أهمية المعايير البيئية والكربونية.
ما هى السيناريوهات المحتملة لمستقبل سوق الغاز خلال 2027؟
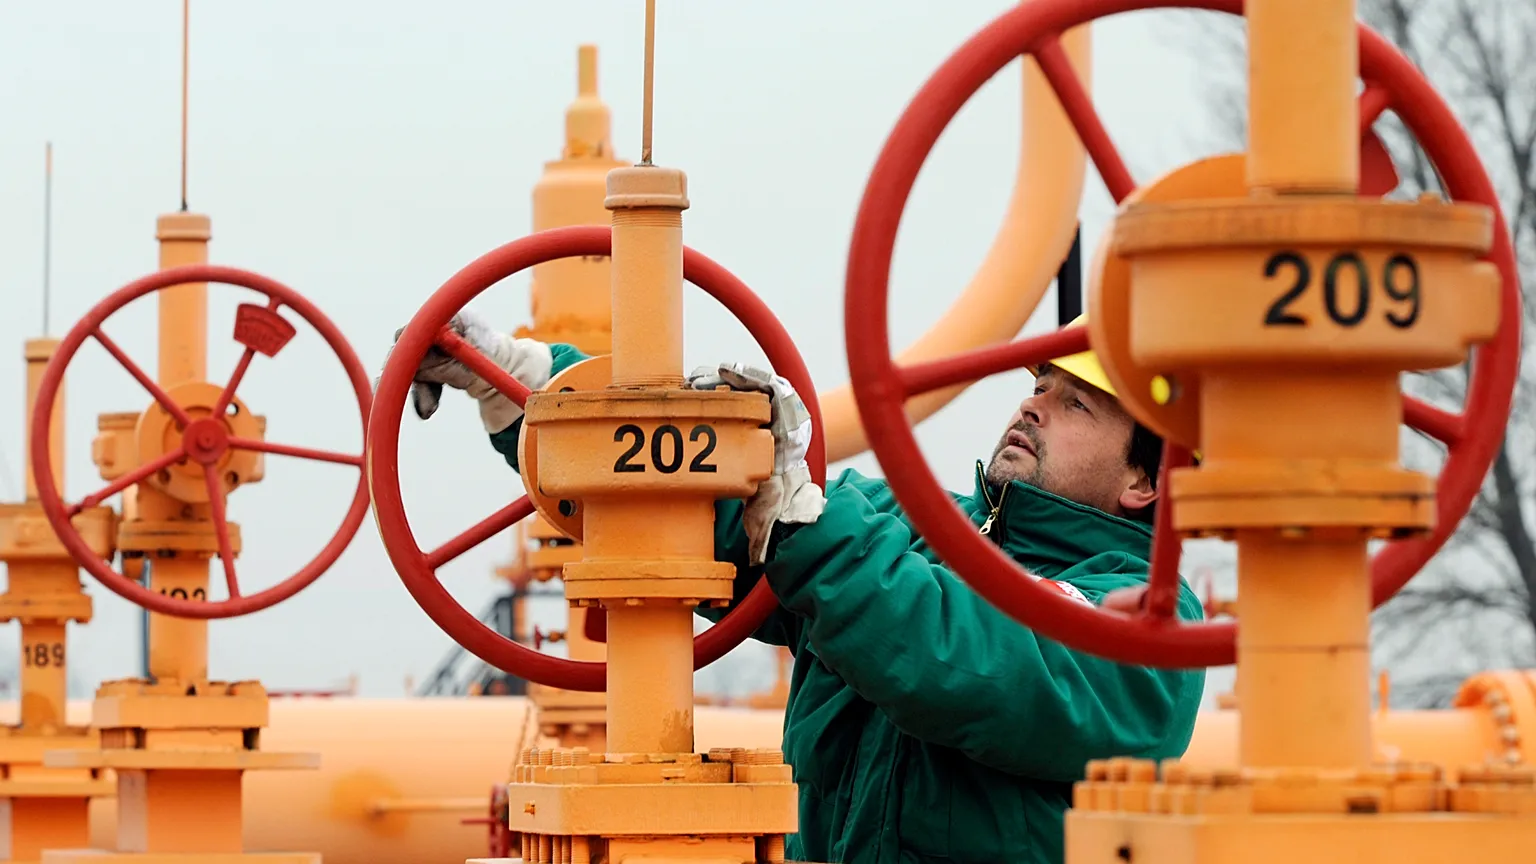
هناك أكثر من سيناريو فيمكن أن يكون هناك تحسن الإمدادات، مع عودة تدريجية للصادرات الخليجية، وزيادة الإنتاج الأمريكي، وانخفاض فاتورة الاستيراد تدريجيًا.
ويمكن استمرار الأزمة، وبقاء الإمدادات محدودة، والمنافسة مرتفعة، مع استمرار ارتفاع تكلفة الاستيراد، والضغط على الصناعة.
ويمكن أن يتم تصعيد الأزمة، وتعطل إضافي للإنتاج والشحن، وشتاء بارد، وارتفاعات سعرية حادة، واحتمال تشديد قيود الإمدادات الصناعية.
ولكن هناك نقطة مهمة فحتى إذا انتهت اضطرابات الشحن خلال الفترة المقبلة، فإن الأضرار التي لحقت ببعض منشآت إنتاج الغاز المسال قد تؤخر عودة الإمدادات إلى مستوياتها السابقة، خاصة أن وكالة الطاقة الدولية تُقدر أن الخسائر التراكمية في إمدادات الغاز المسال بين 2026 و2030 قد تصل إلى 150 مليار متر مكعب نتيجة اضطرابات الإمداد والتداعيات المتوسطة الأجل للأضرار التي لحقت بالبنية التحتية.
اقرأ أيضًا:
أزمة مضيق هرمز تشعل المنافسة بين أوروبا وآسيا على واردات الغاز المسال قبل الشتاء
صادرات الغاز المسال الأمريكية تسجل ثاني أعلى مستوى شهري خلال أكتوبر
مصر تتصدر قائمة أكبر وجهات صادرات الغاز المسال الأمريكية في أغسطس 2026
حرب إيران ترفع أسعار الغاز المسال في آسيا لأعلى مستوى منذ 2022
مصر تخفض شحنات الغاز المسال 40% في أكتوبر مع تراجع الطلب المحلي.. ما السبب؟
قطر: لن نورد الغاز المُسال إلى أوروبا بسبب عدم تخفيف قانون الاستدامة
Short Url
اختناقات الشحن البحري تهدد أسواق الغاز المسال.. ومضيق هرمز يرفع مخاطر الشتاء
18 أكتوبر 2026 01:47 م
شحنات الغاز المسال عبر مضيق هرمز تتعافى.. والتدفقات أقل 75% من مستويات ما قبل الحرب
05 أكتوبر 2026 10:18 ص
مصر تخفض شحنات الغاز المسال 40% في أكتوبر مع تراجع الطلب المحلي.. ما السبب؟
11 أكتوبر 2026 09:47 ص
حرب إيران ترفع أسعار الغاز المسال في آسيا لأعلى مستوى منذ 2022
20 أكتوبر 2026 10:55 ص

مصر تتصدر قائمة أكبر وجهات صادرات الغاز المسال الأمريكية في أغسطس 2026
01 نوفمبر 2026 07:50 م

وزير البترول: مديونية القطاع 1.6 تريليون جنيه وتكلفة استيراد الغاز المسال تقفز لـ23 دولارًا
22 أكتوبر 2026 04:18 م
من تجميع السيارات إلى تصنيع البطاريات.. كيف انتزعت المغرب مكانة عالمية في صناعة السيارات؟
04 نوفمبر 2026 08:58 م
نتائج انتخابات أمريكا تدفع الذهب للصعود 116 دولارًا عالميًا و75 جنيهًا محليًا
04 نوفمبر 2026 12:50 م

شركات الشحن العالمية في مواجهة الاضطرابات.. من يملك القدرة على تأمين الملاحة؟
03 نوفمبر 2026 10:07 م

أكثر الكلمات انتشاراً