



اختناقات الشحن البحري تهدد أسواق الغاز المسال.. ومضيق هرمز يرفع مخاطر الشتاء
الأحد، 18 أكتوبر 2026 01:47 م
-
 مشاركة
-

-

-

-

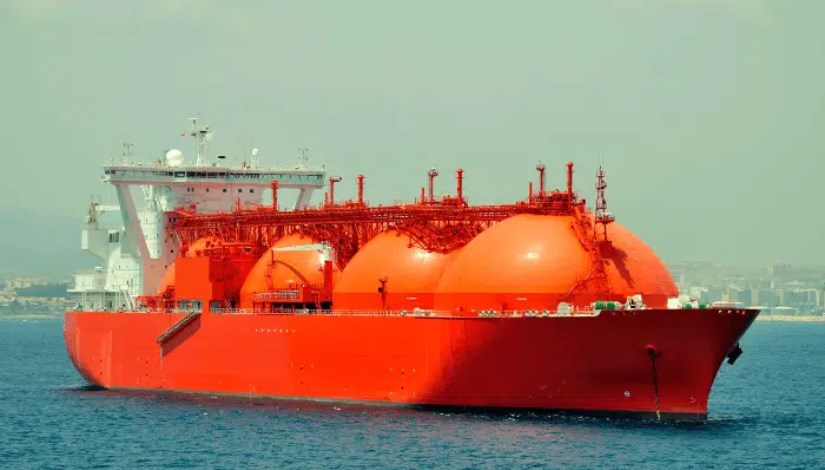
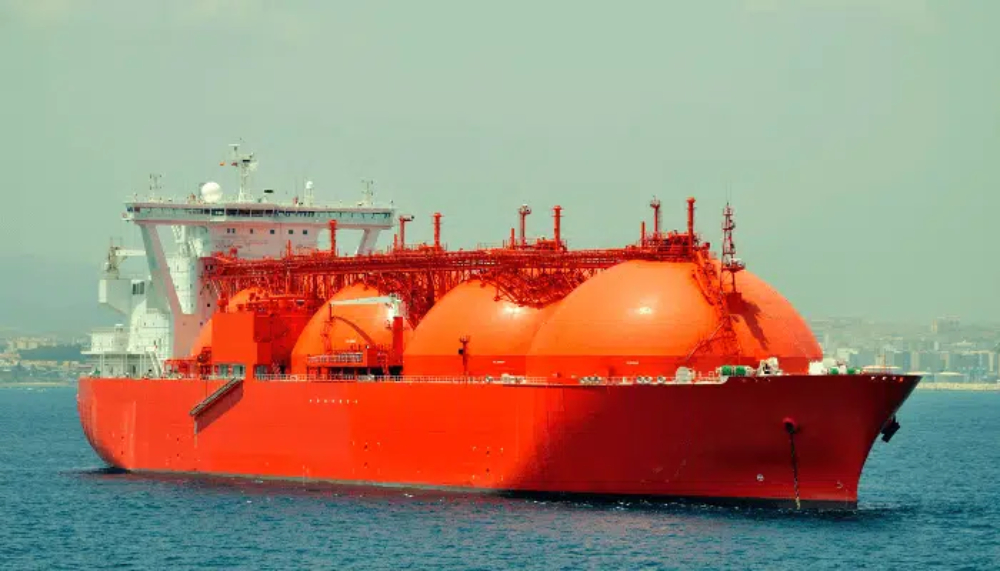
نقل الغاز الطبيعي _ صورة أرشيفية
محمد ممدوح
تواجه أسواق الغاز الطبيعي المسال العالمية، مخاطر موجة جديدة من ارتفاعات الأسعار مع اقتراب الشتاء المقبل، في ظل استمرار تعطل معظم الإمدادات عبر مضيق هرمز، وتراجع مخزونات الغاز الأوروبية عن مستوياتها المعتادة، وسط تحديات لوجستية تحد من قدرة المنتجين على تعويض نقص المعروض، رغم نمو الصادرات الأمريكية والأسترالية.
وتكشف تطورات السوق، أنها ترتبط بصورة مباشرة بأمن الممرات البحرية، وقدرة ناقلات الغاز على الوصول إلى الأسواق المستهلكة، واستمرار تدفق الشحنات عبر نقاط الاختناق الاستراتيجية.
وحذر معهد أكسفورد لدراسات الطاقة، من احتمال تجاوز العقود الآجلة للغاز الأوروبي مستوى 30 دولارًا لكل مليون وحدة حرارية بريطانية بحلول مارس 2027، إذا تعثر المسار الدبلوماسي ولم تستأنف إمدادات الغاز الطبيعي المسال من الشرق الأوسط قبل الشتاء، وفي المقابل، يسهم نمو الإمدادات العالمية خلال السنوات المقبلة، إلى جانب احتمالات اعتدال الطقس في أوروبا، في الحد من الضغوط السعرية.
مضيق هرمز يعيد مخاطر النقل البحري إلى واجهة سوق الغاز
ارتفعت المؤشرات المرجعية العالمية لأسعار الغاز بقوة خلال الربع الثالث من عام 2026، عقب انهيار الاتفاق المبرم في يونيو بين الولايات المتحدة وإيران بشأن إنهاء الصراع وإعادة فتح مضيق هرمز أمام حركة الشحن التجاري، مع استمرار ضعف فرص التوصل إلى تسوية سياسية دائمة.
ودفعت عودة العمليات العسكرية وتراجع فرص التسوية السياسية العقود الآجلة للشهر الأقرب، إلى تسجيل ذروة بلغت 28 دولارًا في منتصف سبتمبر، مقابل ذروة سابقة عند 21 دولارًا في منتصف مارس، بعد تداول مؤشر «TTF» الأوروبي خلال معظم الربع الثاني ضمن نطاق يتراوح بين 13.50 و17.50 دولارًا لكل مليون وحدة حرارية بريطانية.
ولا تزال السوق شديدة الحساسية لأي اضطرابات إضافية في الإمدادات أو حركة الشحن، رغم تراجع الأسعار قليلًا خلال النصف الثاني من سبتمبر، خصوصًا مع صعوبة رفع مخزونات الغاز الأوروبية إلى متوسطاتها التاريخية، ويزيد ذلك من تعرض السوق لموجات البرد أو انخفاض إنتاج الكهرباء من طاقة الرياح خلال الشتاء.
وتراجعت العقود الآجلة للتسليم في الربع الثاني من عام 2028 في الأول من أكتوبر، إلى نحو 12 دولارًا لكل مليون وحدة حرارية بريطانية، بما يعكس توقعات بتحسن توازن العرض والطلب مع نمو إمدادات الغاز الطبيعي المسال، لكن هذا الاتجاه لا يلغي المخاطر قصيرة الأجل المرتبطة باستمرار تعطل الإمدادات وصعوبة وصول الشحنات إلى وجهاتها.
وتوضح هذه التحركات، أن اضطراب الممرات البحرية، يمتد تأثيره إلى تكلفة تأمين الإمدادات، وتوقيت وصول الشحنات، وقدرة الدول المستوردة على تكوين مخزونات كافية قبل ذروة الطلب الشتوي.
تعافي صادرات النفط لا يعني عودة الغاز القطري
يفصل معهد أكسفورد لدراسات الطاقة، بين تطورات سوق النفط وسوق الغاز الطبيعي المسال في التعامل مع أزمة مضيق هرمز، فبينما اقتربت صادرات النفط من مستوياتها الطبيعية في أواخر سبتمبر، ظلت إمدادات قطر من الغاز الطبيعي المسال متوقفة إلى حدٍ كبير.
ومددت شركة قطر للطاقة، حالة القوة القاهرة بشأن بعض الالتزامات التعاقدية حتى نوفمبر، في إشارة إلى استمرار عدم اليقين بشأن انتظام الشحنات، ورغم ثقة الشركة في إمكانية استئناف تشغيل وحدات التسييل غير المتضررة في رأس لفان سريعًا، فإن استقرار الإمدادات يظل مرتبطًا بالتوصل إلى اتفاق سياسي مستدام مع إيران.
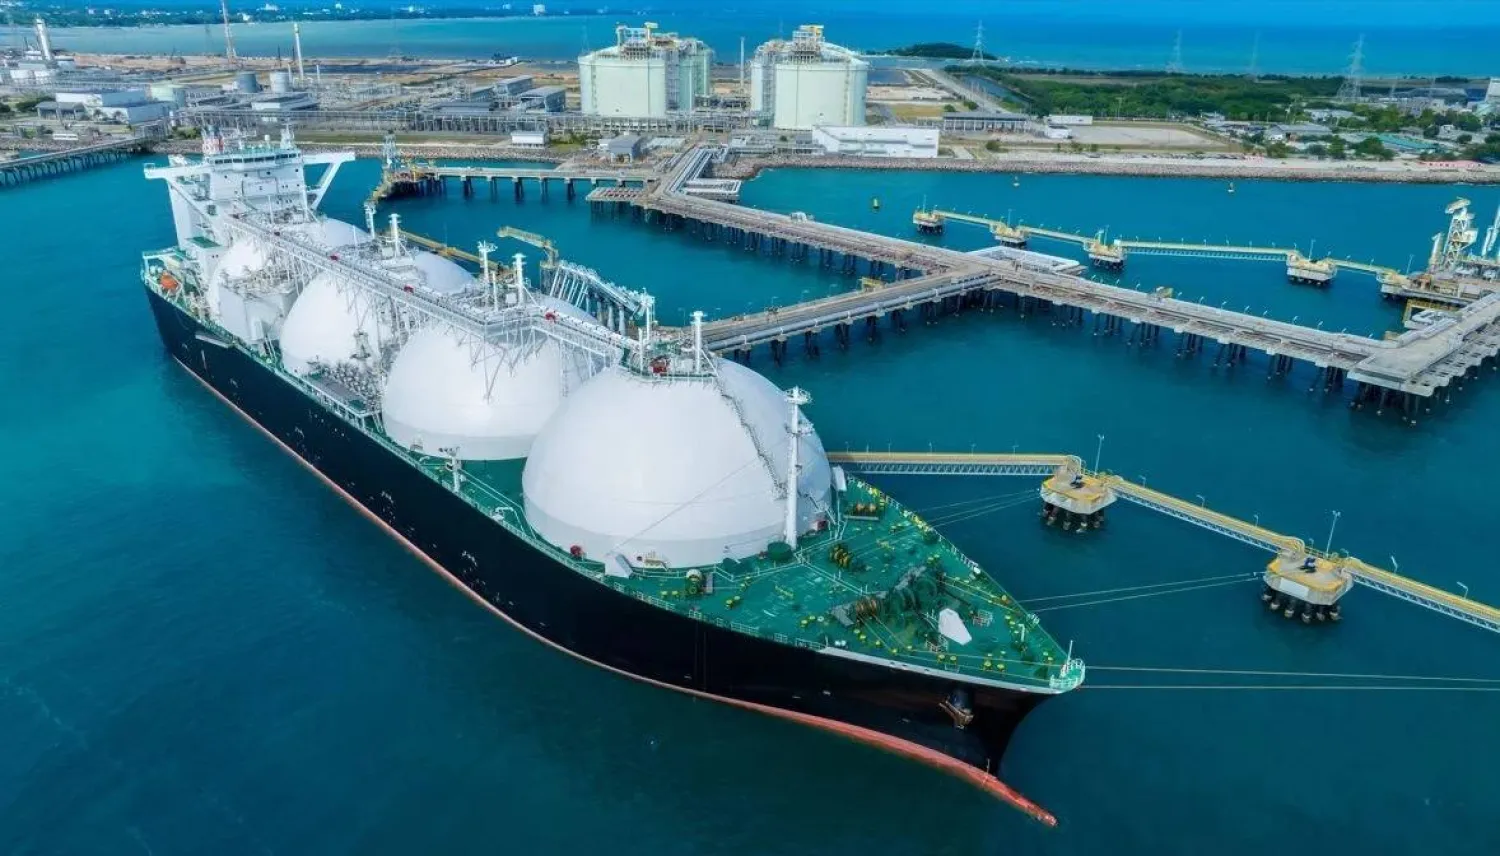
وتظهر نقاط الاختلاف في أن الغاز الطبيعي المسال أكثر تعقيدًا من النفط من حيث التخزين والنقل وإعادة توجيه الشحنات، بسبب أن ناقلات الغاز لا تتمتع بمسارات بديلة تتيح تجاوز نقاط الاختناق البحرية بسهولة في جميع الحالات، ما يعني أن تحسن حركة الملاحة، لا يضمن وحده عودة الإمدادات إلى مستوياتها الطبيعية.
وظلت صادرات قطر بحسب المعهد، أعلى قليلًا من ملياري متر مكعب شهريًا، ذهب نحو نصفها إلى مستوردين داخل الشرق الأوسط، بينما اتجه النصف الآخر إلى أسواق خارج المنطقة.
ويظل هذا المستوى أقل بكثير من أكثر من 10 مليارات متر مكعب شهريًا قبل الأزمة، فيما توقفت الشحنات المتجهة إلى أوروبا منذ اندلاع الصراع مع إيران، وتظهر الأرقام حجم الفجوة التي تواجه السوق العالمية، ويشمل استئناف التسييل والتحميل والنقل البحري والتسليم إلى الأسواق المستهلكة، وهي حلقات مترابطة تجعل عودة الإمدادات عملية أكثر تعقيدًا من إعادة فتح الممرات البحرية.
الإمدادات الأمريكية والأسترالية تحد من العجز دون تعويضه بالكامل
ساعد نمو الإمدادات من الولايات المتحدة وأستراليا، على تخفيف الخسائر التي تعرضت لها سوق الغاز الطبيعي المسال العالمية، إلا أن إجمالي المعروض، لا يزال أقل من مستوياته المسجلة قبل عام.
وبلغت الإمدادات العالمية نحو 127.7 مليار متر مكعب خلال الربع الثالث من عام 2026، ارتفاعًا من 125.1 مليار متر مكعب في الربع الثاني، لكنها ظلت دون مستوى 135 مليار متر مكعب المسجل خلال الربع الثالث من عام 2025.
ووصلت صادرات الغاز الطبيعي المسال في أمريكا الشمالية، إلى 47.3 مليار متر مكعب خلال الربع الثالث، بزيادة سنوية قدرها 22%، أو ما يعادل 8.5 مليار متر مكعب.
أوروبا تدخل الشتاء بمخزونات أقل وإمدادات بحرية أضعف
تتزايد حساسية السوق الأوروبية مع تراجع واردات الغاز الطبيعي المسال، وانخفاض مستويات التخزين، كما انخفضت واردات أوروبا من الغاز الطبيعي المسال بنسبة 37% مقارنة بالربع الأول من عام 2026، وبنسبة 17% على أساس فصلي، بما يعادل 6 مليارات متر مكعب، لتسجل أدنى مستوى لها في عامين.
وبلغت مخزونات الغاز الأوروبية في نهاية الربع الثالث، 75.8 مليار متر مكعب، بما يعادل 71.6% من السعة التخزينية، بانخفاض قدره 12.2 مليار متر مكعب على أساس سنوي.
ويتوقع المعهد احتمال دخول أوروبا شهر نوفمبر، بمستويات تخزين تقل عن 75%، نتيجة انخفاض المخزونات عند بداية موسم الحقن، وتراجع توافر الغاز الطبيعي المسال، وضعف الحوافز الموسمية لتخزين الغاز.
ويعني انخفاض المخزون أن أوروبا قد تحتاج إلى استيراد كميات إضافية خلال الشتاء، في وقت تواجه فيه منافسة على الشحنات العالمية، ما يزيد أهمية استقرار خطوط الأنابيب والقدرة على استقبال الإمدادات البحرية دون تأخير.
وبلغت واردات أوروبا من الغاز النرويجي 29.3 مليار متر مكعب خلال الربع الثالث، مقابل 28.7 مليار متر مكعب في الفترة نفسها من العام السابق، بينما ظلت إمدادات شمال إفريقيا إلى إسبانيا وإيطاليا مستقرة نسبيًا.
ارتفاع الأسعار يدفع المستهلكين إلى تقليص الطلب
امتدت تداعيات أزمة الإمدادات إلى الاستهلاك، مع تراجع واردات أسيا من الغاز الطبيعي المسال على أساس سنوي، رغم تعافيها مقارنة بالربع الثاني، وانخفضت واردات أسيا بنحو 3 مليارات متر مكعب، أو 3.5%، مع تراجع الطلب في الصين وكوريا الجنوبية وسنغافورة وبنغلاديش وباكستان، مقابل زيادات في تايوان والهند وتايلاند وفيتنام، وفي أوروبا، تراجع الطلب على الغاز بنسبة 1.7% على أساس سنوي خلال الربع الثالث، بينما انخفض خلال سبتمبر بنحو 5%.
وأسهم الطقس الدافئ في تقليص الحاجة إلى التدفئة، لكن ارتفاع الأسعار أصبح عاملًا إضافيًا يدفع المستهلكين إلى خفض الاستهلاك، ويعكس ذلك جانبًا من آليات توازن السوق، إذ يمكن أن يؤدي ارتفاع الأسعار إلى تقليص الطلب، لكنه قد يفرض في المقابل أعباءً إضافية على الصناعات كثيفة استهلاك الطاقة والاقتصادات المستوردة للغاز.
النينيو قد تخفف ضغوط الطلب خلال الشتاء
يرى المعهد في مقابل المخاطر المرتبطة بتعطل الإمدادات، أن الظروف المناخية قد تلعب دورًا مهمًا في تحديد مسار أسعار الغاز خلال الشتاء المقبل، ويتوقع المعهد أن تسهم ظاهرة «النينيو الفائق» في طقس أكثر اعتدالًا ورطوبة في معظم أنحاء أوروبا، مع احتمال ارتفاع مستويات الرياح، وتحسن الظروف المائية اللازمة لتوليد الكهرباء من الطاقة الكهرومائية.
ويقل الطلب على الغاز المستخدم في التدفئة وتوليد الكهرباء في حال تحققت هذه التوقعات، وهو ما يخفف الضغوط على المخزونات الأوروبية ويقلص الحاجة إلى منافسة الأسواق الأسيوية على الشحنات المتاحة.
وتظل هذه التوقعات مع ذلك، مرهونة بالظروف الجوية الفعلية، في حين يبقى استمرار تعطل الإمدادات القطرية عبر مضيق هرمز، أحد أبرز مصادر المخاطر التي تواجه السوق.
أمن الممرات البحرية يحدد اتجاه أسعار الغاز
توضح مؤشرات السوق، أن أزمة الغاز الحالية تتجاوز حدود نقص الإنتاج إلى اختبار قدرة منظومة الإمداد العالمية على نقل الغاز من مناطق الإنتاج إلى مراكز الاستهلاك في ظل التوترات الجيوسياسية.
يمكن أن تدفع عوامل استمرار تعطل الشحنات القطرية، وانخفاض المخزونات الأوروبية، ومحدودية قدرة الإمدادات البديلة على سد الفجوة، الأسعار إلى مستويات أعلى إذا لم يتحقق تقدم دبلوماسي يسمح باستئناف التدفقات قبل الشتاء، وفي المقابل، يؤدي نمو الإنتاج العالمي واعتدال الطقس وتراجع الطلب تحت ضغط الأسعار إلى الحد من حدة الأزمة.
اقرأ أيضًا:-
قناة السويس تستهدف جذب استثمارات هونج كونج وتوسيع قاعدة الشركاء الدوليين
Short Url
وزارة المالية: التيسيرات الضريبية تستهدف دعم الشركات وزيادة الاستثمارات في مصر
18 أكتوبر 2026 12:17 م

اقتراح أمام البرلمان لتحويل مطار كوم أوشيم بالفيوم لـ"مدني" لدعم الاستثمار والسياحة والتصدير
18 أكتوبر 2026 12:09 م
لأول مرة.. حفر الخط الرابع للمترو بشركات مصرية بنسبة 100%
18 أكتوبر 2026 12:14 م

مصر الخامس عالميًا في صادرات الزيتون بـ182 مليون دولار
18 أكتوبر 2026 12:19 م
الذهب يرتفع 100 جنيه خلال أسبوع ويسجل أعلى مستوى في 3 أسابيع
18 أكتوبر 2026 12:11 م
وفد صيني رفيع يستكشف فرص التصنيع في اقتصادية قناة السويس
18 أكتوبر 2026 12:22 م
تداول 14 سفينة و18 ألف طن بضائع بموانئ البحر الأحمر
18 أكتوبر 2026 02:05 م
رئيس القومية للأنفاق تدشين مصنع لإنتاج الهيدروجين بالسخنة لخدمة ترام العاصمة الهيدروجيني
18 أكتوبر 2026 12:42 م
لأول مرة.. حفر الخط الرابع للمترو بشركات مصرية بنسبة 100%
18 أكتوبر 2026 12:14 م

أكثر الكلمات انتشاراً