



10 ملايين جنيه تمويل «إسلامي» لشراء وحدة سكنية والسداد حتى 12 عامًا
الأحد، 22 نوفمبر 2026 12:59 م
-
 مشاركة
-

-

-

-

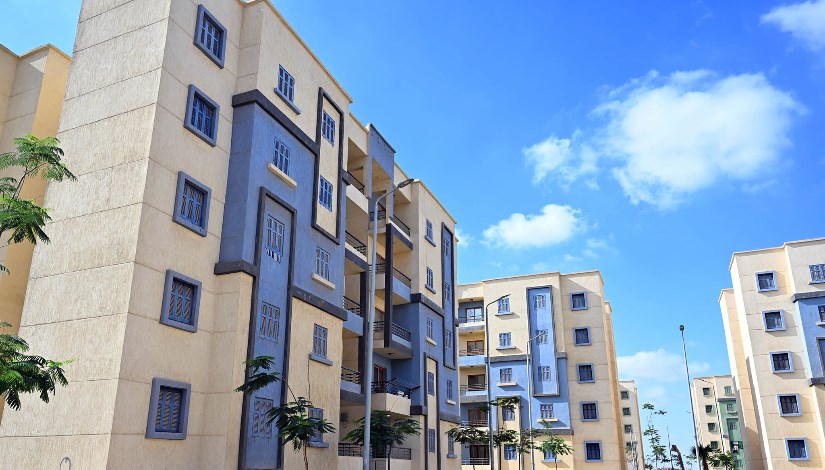
وحدات سكنية


يسعى العديد من المواطنين، إلى شراء وحدات سكنية أو مصيفية خارج إطار مبادرة التمويل العقاري، من خلال برامج التمويل العقاري التي تتيحها البنوك، ويوفر بنك فيصل الإسلامي المصري، إمكانية الحصول على تمويل يصل إلى 10 ملايين جنيه، وبنسبة تمويل تبلغ 90% من قيمة الوحدة.
تفاصيل مرابحة بنك فيصل الإسلامي المصري لشراء الوحدة السكنية
يتيح برنامج بنك فيصل الإسلامي المصري، الحصول على التمويل بنظام المرابحة الشرعية، بما يتوافق مع أحكام الشريعة الإسلامية، مع تقديم أسعار عائد تنافسية، وإتاحة الفرصة أمام العملاء لشراء الوحدات السكنية والمصيفية، وفقًا لمجموعة من الشروط والضوابط المحددة.

شروط ومزايا تمويل شراء الوحدات السكنية والمصيفية
1- التمويل متوافق مع أحكام الشريعة الإسلامية
- يقدم التمويل بنظام المرابحة الشرعية، وفقًا لأحكام الشريعة الإسلامية.
2- الحد الأقصى للتمويل
- يصل الحد الأقصى للتمويل إلى 10 ملايين جنيه، بما يتيح للعملاء شراء وحدات سكنية ومصيفية بقيم مختلفة.
3- نسبة التمويل من قيمة الوحدة
- تصل نسبة التمويل إلى 90% من إجمالي قيمة الوحدة المطلوب شراؤها.
4- فترة السداد
- تصل مدة سداد التمويل إلى 12 عامًا، بما يمنح العملاء فترة زمنية مناسبة لسداد قيمة التمويل.
5- الحد الأدنى للدخل الشهري
- يشترط ألا يقل الحد الأدنى لدخل العميل عن 3 آلاف جنيه.
6- السن المطلوب للحصول على التمويل
- يجب ألا يقل عمر العميل عن 21 عامًا عند التقدم للحصول على التمويل.
7- المصاريف الإدارية
- تبلغ المصاريف الإدارية 0.5% من قيمة التمويل، ويتم سدادها مرة واحدة فقط طوال فترة السداد.
8- متطلبات الوحدة العقارية
- يشترط أن تكون الوحدة السكنية أو المصيفية المطلوب شراؤها، قائمة بالفعل أو تحت التشطيب على الأقل، مع ضرورة اكتمال المرافق الأساسية بها.
المستندات المطلوبة للحصول على التمويل
يتطلب الحصول على التمويل، تقديم مجموعة من المستندات والوثائق التي توضح هوية العميل ومحل إقامته وموقفه المالي، وتشمل:-
1- مستندات إثبات الهوية والإقامة
- تقديم بطاقة رقم قومي سارية.
- تقديم إيصال مرافق حديث لمحل الإقامة.
2- مستندات إثبات الدخل
- بالنسبة للموظفين:- تقديم شهادة بالراتب الشهري معتمدة من جهة العمل.
- بالنسبة لأصحاب الأنشطة التجارية والمهن الحرة:- تقديم شهادة معتمدة من محاسب قانوني توضح إجمالي الإيرادات السنوية وصافي الدخل.
3- كشف الحساب البنكي
- تقديم كشف حساب بنكي لمدة 6 أشهر، إن وجد.
4- مستندات الملكية والبناء
- تقديم مستندات الملكية الخاصة بالوحدة السكنية أو المصيفية المطلوب شراؤها، إضافة إلى تراخيص البناء الخاصة بالعقار.
5- عرض سعر الوحدة العقارية
- تقديم عرض سعر للوحدة أو العقار المطلوب شراؤه، على أن يكون موقعًا من مالك الوحدة، ومرفقًا به صورة بطاقة الرقم القومي الخاصة بالمالك.
اقرأ أيضًا:-
أكثر من 306 مليارات جنيه أصول بنك فيصل الإسلامي بنهاية أكتوبر 2026
تقسيط على 10 سنوات.. تمويل السيارات المستعملة من بنك فيصل الإسلامي (فيديو)
أرباح بنك فيصل الإسلامي تقفز 203.5% خلال أول 9 أشهر من 2026
أرباح «بنك فيصل الإسلامي» تقفز إلى 7.5 مليار جنيه بنهاية سبتمبر 2026
Short Url


بنك مصر يطرح تمويل عقاري معفى من المصاريف الإدارية 100% حتى هذا الموعد
15 نوفمبر 2026 04:07 م
شروط التمويل العقاري من بنك CIB بـ15 مليون جنيه وسداد على 20 عامًا
12 نوفمبر 2026 03:45 م
كل ما تريده عن التمويل العقاري التجاري.. الشروط والمستندات المطلوبة
22 أكتوبر 2026 03:31 م
شروط الاستفادة من التمويل العقاري لمحدودي الدخل في المبادرات المدعومة
20 أكتوبر 2026 02:30 م
الكويت تطلق حقبة جديدة للتمويل العقاري.. 15 مادة تدعم حلم السكن وتنعش السوق
14 أكتوبر 2026 02:47 ص

استرداد كامل الأموال وغرامات على الشركات.. تفاصيل قانون الإسكان الجديد لحماية مشتري العقارات
22 نوفمبر 2026 12:31 م

الإسكان تتابع تنفيذ مشروعات "ديارنا" و"الإسكان الأخضر" و"سكن لكل المصريين" بحدائق أكتوبر
22 نوفمبر 2026 12:01 م
أكثر الكلمات انتشاراً
