


-
53 يوما على انتهاء تيسيرات التصرف في الأراضي الصناعية.. ماذا ينتظر المستثمرين في 2027؟

-
«الصحة»: 7 وفيات و125 مصابا في حادث قطار العياط وخروج 71 بعد تحسن حالتهم
-
«الوقاية قبل الكارثة».. مقترح تأمين شاحنات النقل الثقيل بأنظمة أمان عالمية أمام البرلمان
-
بنك التنمية الصناعية يطرح شهادة ادخار بعائد متغير يصل لـ20.75%


أيمن سليمان يكتب: البنوك الرقمية في مصر.. انطلاقة مرتقبة ومنافسة تعيد تشكيل السوق المصرفي
الأحد، 08 نوفمبر 2026 08:55 م
-
 مشاركة
-

-

-

-

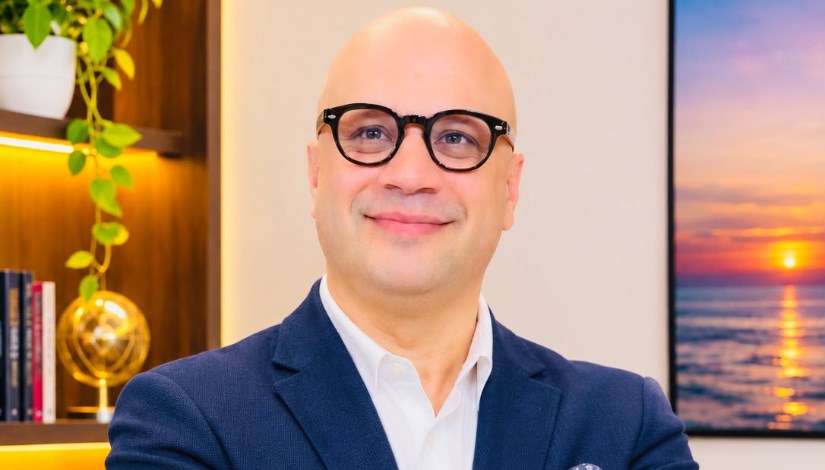
أيمن سليمان - باحث اقتصادي


أعلن البنك المركزي المصري حصول ثلاثة بنوك رقمية على موافقات للعمل بالسوق المصرية، وهي «وان بنك» التابع لبنك مصر، و«يومو» التابع للبنك التجاري الدولي، و«إيزي بنك» التابع لبنك QNB مصر.
ورغم أهمية هذه الخطوة، فإن السؤال المطروح هو: لماذا لم تبدأ هذه البنوك نشاطها التجاري حتى الآن؟ وهل ستغير بالفعل شكل المنافسة المصرفية في مصر؟.
في تقديري، فإن تأخر الإطلاق التجاري لا يعكس بالضرورة وجود مشكلات، وإنما يرتبط بطبيعة هذا النشاط الذي يتطلب جاهزية تكنولوجية ورقابية عالية، تشمل اختبارات الأمن السيبراني، وحماية بيانات العملاء، وأنظمة مكافحة غسل الأموال، والربط بمنظومات المدفوعات، فضلاً عن استكمال متطلبات التشغيل والتراخيص النهائية بحسب موقف كل بنك.
أما عن تأثيرها المتوقع، فأعتقد أن البنوك الرقمية ستحدث نقلة مهمة في تجربة العملاء، من خلال إتاحة فتح الحسابات وإجراء التحويلات والحصول على العديد من الخدمات المصرفية إلكترونياً، دون الحاجة إلى زيارة الفروع، مع إمكانية تقديم خدمات بتكلفة أكثر تنافسية.
ولكن من سيكون المنافس الحقيقي لهذه البنوك؟
أرى أن المنافسة الأكبر ستكون في قطاع التجزئة المصرفية، خاصة الحسابات والودائع والمدفوعات والتمويلات الشخصية، بالإضافة إلى بعض خدمات شركات التكنولوجيا المالية والمحافظ الإلكترونية.
أما قطاع ائتمان الشركات الكبرى، فمن غير المتوقع أن يشهد منافسة قوية في المرحلة الأولى، نظراً لطبيعة التمويلات المعقدة واعتمادها على الخبرات الائتمانية والعلاقات المصرفية المتخصصة.
ومن المثير للاهتمام أن البنوك الرقمية الثلاثة مدعومة من بنوك تقليدية كبرى، وهو ما يعني أن المنافسة لن تكون بالضرورة بين البنوك الرقمية والتقليدية، بل قد تكون وسيلة للبنوك الكبرى للوصول إلى شرائح جديدة من العملاء وتعزيز حصتها السوقية.
وفي النهاية، أعتقد أن المستفيد الأكبر سيكون العميل المصري، بشرط أن تنجح هذه البنوك في تقديم تجربة مصرفية أسرع وأسهل وأكثر أماناً، وأن تسهم فعلياً في تعزيز الشمول المالي وخفض تكلفة الخدمات.
ويبقى التحدي الحقيقي أمام البنوك الرقمية ليس في جذب ملايين العملاء فقط، وإنما في بناء قواعد ودائع مستقرة وتحقيق الربحية والاستدامة، مع المحافظة على ثقة العملاء.
فالمنافسة المصرفية خلال السنوات القادمة لن تُحسم بعدد الفروع، وإنما بجودة الخدمة وسرعة التنفيذ وكفاءة التكنولوجيا، دون التفريط في الأمان المصرفي.
Short Url
د. نجلاء صقر تكتب: الهندسة الوراثية للتراث.. درع أمان لحماية الأوطان من التغيرات المناخية
06 نوفمبر 2026 12:59 م


أكثر الكلمات انتشاراً