

-
100 جيجا بـ171 جنيه.. تفاصيل أصغر باقة إنترنت منزلي في مصر 2026

-
غرامات بالملايين.. حماية المستهلك يعلن الحرب على عروض الجمعة البيضاء 2026
-
محمد البهي لـ«إيجي إن»: الصناعات المغذية بوابة تقليل الاستيراد.. والبحث العلمي مفتاح النهضة الصناعية
-
الدولار يتراجع 11 قرشًا أمام الجنيه المصري خلال تعاملاته بالبنوك اليوم الثلاثاء
الدكتورة شيماء وجيه تكتب: تثبيت الفائدة الأقرب في الاجتماع المقبل للمركزي
الثلاثاء، 27 أكتوبر 2026 10:58 ص
-
 مشاركة
-

-

-

-

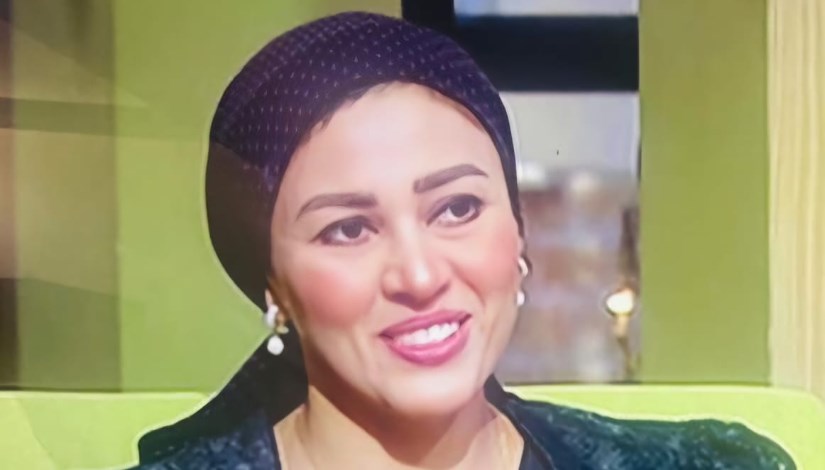
الدكتورة شيماء وجيه
تتجه التقديرات إلى ترجيح تثبيت أسعار الفائدة في الاجتماع المقبل للجنة السياسة النقدية بالبنك المركزي المصري، باعتباره الخيار الأكثر ملاءمة في المرحلة الحالية، مع استمرار احتمالات الرفع المحدود إذا تجددت الضغوط التضخمية أو شهد سعر صرف الجنيه تحركات تزيد من تكلفة الواردات ويستند هذا التقدير إلى ضرورة الحفاظ على الاستقرار النقدي، بالتوازي مع تجنب تحميل الأنشطة الإنتاجية والاستثمارية أعباء تمويلية إضافية قبل اتضاح الاتجاه المستدام للتضخم.
فالقرار المرتقب لا تحكمه قراءة التضخم وحدها، وإنما مجموعة من المتغيرات المتداخلة، تشمل تطورات سعر الصرف، واتجاهات الأسعار العالمية، وحركة تدفقات النقد الأجنبي، ومدى انتقال آثار السياسة النقدية السابقة إلى الطلب المحلي والائتمان ومن ثم فإن تثبيت الفائدة لا يعني انتهاء مخاطر التضخم، بل يعكس إمكانية الانتظار لتقييم البيانات قبل اتخاذ خطوة جديدة في اتجاه التشديد النقدي.
التضخم يحتاج الي استدامة والتراجع الدقيق لا يتحقق بالقراءة الشهرية
يظل مسار التضخم العامل الأكثر تأثيرا في تحديد اتجاه أسعار الفائدة. فتباطؤ ارتفاع الأسعار يمثل تطورًا إيجابيًا، لكنه لا يعني تراجع المستوى العام للأسعار أو انتهاء الضغوط على دخول الأسر. كما أن انخفاض التضخم لفترة محدودة لا يكفي وحده لتبرير خفض الفائدة، ما لم تتأكد استدامة هذا المسار وتراجع احتمالات عودة الضغوط السعرية.
وتزداد حساسية المشهد مع استمرار تأثر الأسعار المحلية بتكلفة الطاقة والغذاء المستورد ومدخلات الإنتاج فأي ارتفاع في هذه التكاليف، أو تراجع مؤثر في قيمة الجنيه، قد ينتقل تدريجيا إلى أسعار السلع والخدمات، بما يحد من أثر التحسن السابق في التضخم لذلك، فإن التثبيت يبدو أكثر اتزانا ما دامت المؤشرات لا تكشف عن موجة تضخمية جديدة تستدعي تشديدا إضافيا. أما إذا ظهرت ضغوط مستمرة تهدد استقرار الأسعار، فقد يتغير التقدير باتجاه رفع محدود للفائدة.
سعر الصرف وتدفقات النقد الأجنبي في قلب الحسابات النقدية
يرتبط قرار الفائدة ارتباطا وثيقا بتطورات سوق الصرف، لكن استقرار الجنيه لا يتوقف على العائد المحلي وحده فحجم موارد النقد الأجنبي من الصادرات والسياحة وتحويلات المصريين بالخارج والاستثمار الأجنبي، إلى جانب احتياجات الاستيراد، يمثل جزءا أساسيا من معادلة الاستقرار الخارجي.
وقد تساعد أسعار الفائدة في دعم جاذبية الأصول المقومة بالجنيه، إلا أن تأثيرها يظل مرتبطًا بظروف الأسواق المحلية والعالمية وطبيعة حركة رؤوس الأموال لذلك، لا يمكن الاعتماد على رفع الفائدة وحده لمعالجة الضغوط الناجمة عن اختلالات هيكلية في موارد النقد الأجنبي أو زيادة الاعتماد على الواردات.
ومن هنا، فإن استمرار استقرار سوق الصرف واحتواء التضخم يدعمان سيناريو التثبيت، بينما قد يؤدي تراجع الجنيه بصورة تنعكس على الأسعار المحلية إلى إعادة طرح الرفع المحدود باعتباره أداة لحماية الاستقرار النقدي.
تكلفة التمويل تحد من جاذبية الرفع الإضافي
لا يخلو رفع أسعار الفائدة من تكلفة على النشاط الاقتصادي إذ يؤدي إلى زيادة تكلفة الاقتراض على الشركات، وقد يؤجل بعض قرارات التوسع والاستثمار، خاصة في القطاعات الصناعية التي تحتاج إلى تمويل مستمر لشراء الخامات وتحديث المعدات وزيادة الطاقة الإنتاجية ، كما يمكن أن ترتفع أعباء خدمة الدين الحكومي بحسب هيكل التمويل وآجاله.
وتكتسب هذه الاعتبارات أهمية في ظل حاجة الاقتصاد المصري إلى توسيع الإنتاج المحلي وزيادة الصادرات وخلق فرص عمل مستدامة. فالتشديد النقدي قد يساعد على احتواء الطلب والتضخم، لكنه لا يعالج وحده ضعف الإنتاجية أو ارتفاع تكاليف الإنتاج أو الاعتماد على الواردات.
وبالتالي، فإن التثبيت يمنح البنك المركزي فرصة للحفاظ على موقف نقدي حذر دون زيادة إضافية في تكلفة التمويل، إلى أن تتضح الحاجة الفعلية إلى التشديد ولا يعني ذلك أن خفض الفائدة أصبح مناسبا، إذ يتطلب الانتقال إلى التيسير النقدي ثقة أكبر في استدامة تراجع التضخم واستقرار سوق الصرف.
الرفع المحدود يمثل احتمال تحكمه البيانات
يبقى رفع الفائدة بصورة محدودة احتمالًا قائمًا إذا أظهرت البيانات تجدد الضغوط على الأسعار أو استمرار تراجع الجنيه بما يرفع تكلفة الواردات ومدخلات الإنتاج. كما قد تفرض التطورات الجيوسياسية وارتفاع أسعار الطاقة والسلع الأساسية عالميًا إعادة تقييم الموقف النقدي.
لكن التعامل مع هذه المخاطر يتطلب التمييز بين الصدمات المؤقتة والضغوط المستمرة. فالاستجابة المبالغ فيها لتحركات قصيرة الأجل قد ترفع تكلفة التمويل دون تحقيق تحسن متناسب في التضخم، بينما قد يؤدي تجاهل ضغوط مستدامة إلى ترسخ توقعات بارتفاع الأسعار.
ولهذا، فإن أي قرار برفع الفائدة ينبغي أن يستند إلى تقدير واضح لحجم المخاطر ومدى انتقالها إلى الاقتصاد المحلي، وليس إلى مجرد احتمال حدوثها.
الإنتاج والصادرات يمثلان الضمانة الأهم للاستقرار المستدام
على المدى المتوسط، يتطلب خفض الضغوط التضخمية والخارجية زيادة قدرة الاقتصاد على تلبية احتياجات السوق من خلال إنتاج محلي أكثر كفاءة وتنافسية فتوسيع القاعدة الصناعية، ورفع الإنتاجية، وتحسين سلاسل الإمداد، وزيادة المكون المحلي في المنتجات، كلها عوامل يمكن أن تقلل الاعتماد على الواردات وتحد من انتقال الصدمات الخارجية إلى الأسعار كما أن تنمية الصادرات ذات القيمة المضافة الأعلى تعزز موارد النقد الأجنبي وتدعم استقرار سوق الصرف. ويستلزم ذلك بيئة استثمارية مستقرة، وإجراءات أكثر كفاءة، وتوافر التمويل والتكنولوجيا والمهارات اللازمة لرفع تنافسية المنتج المصري.
ومن ثم، فإن السياسة النقدية تحقق نتائج أكثر استدامة عندما تتكامل مع السياسات المالية والإنتاجية بحيث يتولى البنك المركزي احتواء التضخم وتثبيت التوقعات، بينما تعمل السياسات الأخرى على زيادة المعروض المحلي وتحفيز الاستثمار والإنتاج.
التثبيت هو السيناريو الأرجح مع استمرار الحذر
في ضوء هذه المعطيات، يظل تثبيت أسعار الفائدة السيناريو الأرجح للاجتماع المقبل، لأنه يتيح تقييم مسار التضخم وسعر الصرف وأثر القرارات السابقة، دون زيادة غير ضرورية في تكلفة التمويل. ومع ذلك، فإن استمرار الضغوط على الجنيه أو ظهور مؤشرات واضحة على عودة التضخم إلى الارتفاع قد يدفع البنك المركزي إلى تبني رفع محدود إذا رأى أن مخاطر التثبيت أصبحت أكبر من تكلفته.
وتبقى المفاضلة الأساسية أمام السياسة النقدية هي الحفاظ على استقرار الأسعار والجنيه، مع تجنب تشديد قد يضغط على الاستثمار والإنتاج دون مبرر كاف فنجاح السياسة النقدية لا يقاس بارتفاع أسعار الفائدة أو انخفاضها في حد ذاته، وإنما بقدرتها على تحقيق استقرار مستدام يدعم النشاط الاقتصادي ولا يعرقل فرص النمو.
وعلى المدى الأطول، يظل توسيع الإنتاج المحلي، وزيادة الصادرات، وتحسين الإنتاجية، وتعزيز موارد النقد الأجنبي، الأساس الأكثر قوة لخفض الضغوط التضخمية ودعم استقرار الاقتصاد المصري.
اقرأ أيضًا:
الدكتورة شيماء وجيه تكتب: إعادة تشكيل الاحتياطي الأجنبي مرونة أكبر في إدارة مكونات الأصول
Short Url
الدكتورة شيماء وجيه تكتب: إعادة تشكيل الاحتياطي الأجنبي مرونة أكبر في إدارة مكونات الأصول
08 أكتوبر 2026 03:27 م

من الاستيراد للإنتاج المحلي، توطين صناعة النقل في مصر بشراكات دولية
30 يناير 2026 03:53 م
زيادة الحد الأدنى للأجور.. هذا الدواء به سم قاتل
24 أكتوبر 2026 05:34 م
من هرمز إلى باب المندب والبحر الأسود.. كيف تعيد التوترات رسم خريطة التجارة العالمية؟
24 أكتوبر 2026 11:30 م
د. نجلاء صقر تكتب: المناخ والاستراتيجية.. كيف يعيد التغير المناخي تشكيل الأمن القومي العربي؟
23 أكتوبر 2026 01:54 م
أكثر الكلمات انتشاراً