


-
اجتماع موسع للرئيس السيسي مع مدبولي ومجلسي الوزراء والمحافظين وبعض عمد القرى

-
ساويرس يراهن على ذهب الصحراء الشرقية.. 4 مناطق للتنقيب و5 قطاعات جديدة على رادار «إن تو ميتالز»
-
صادرات مصر من الصناعات «الكيماويات والأسمدة» تقفز لـ 8.25 مليار دولار خلال أول 8 أشهر من 2026
-
«المالية» تمد فترة تقديم إقرارات الضرائب العقارية حتى هذا الموعد
رئيس اتحاد تمويل المشروعات: جودة المحفظة تبدأ من نظام الحوافز
الثلاثاء، 29 سبتمبر 2026 04:02 م
-
 مشاركة
-

-

-

-

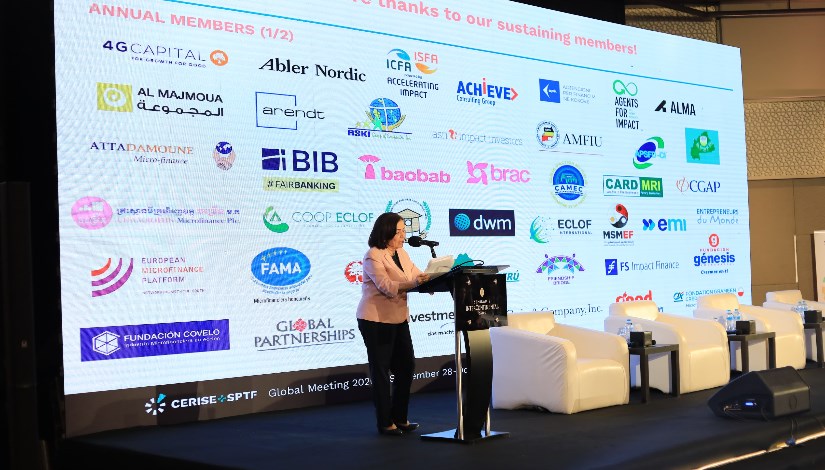
منى ذو الفقار
هنا رأفت
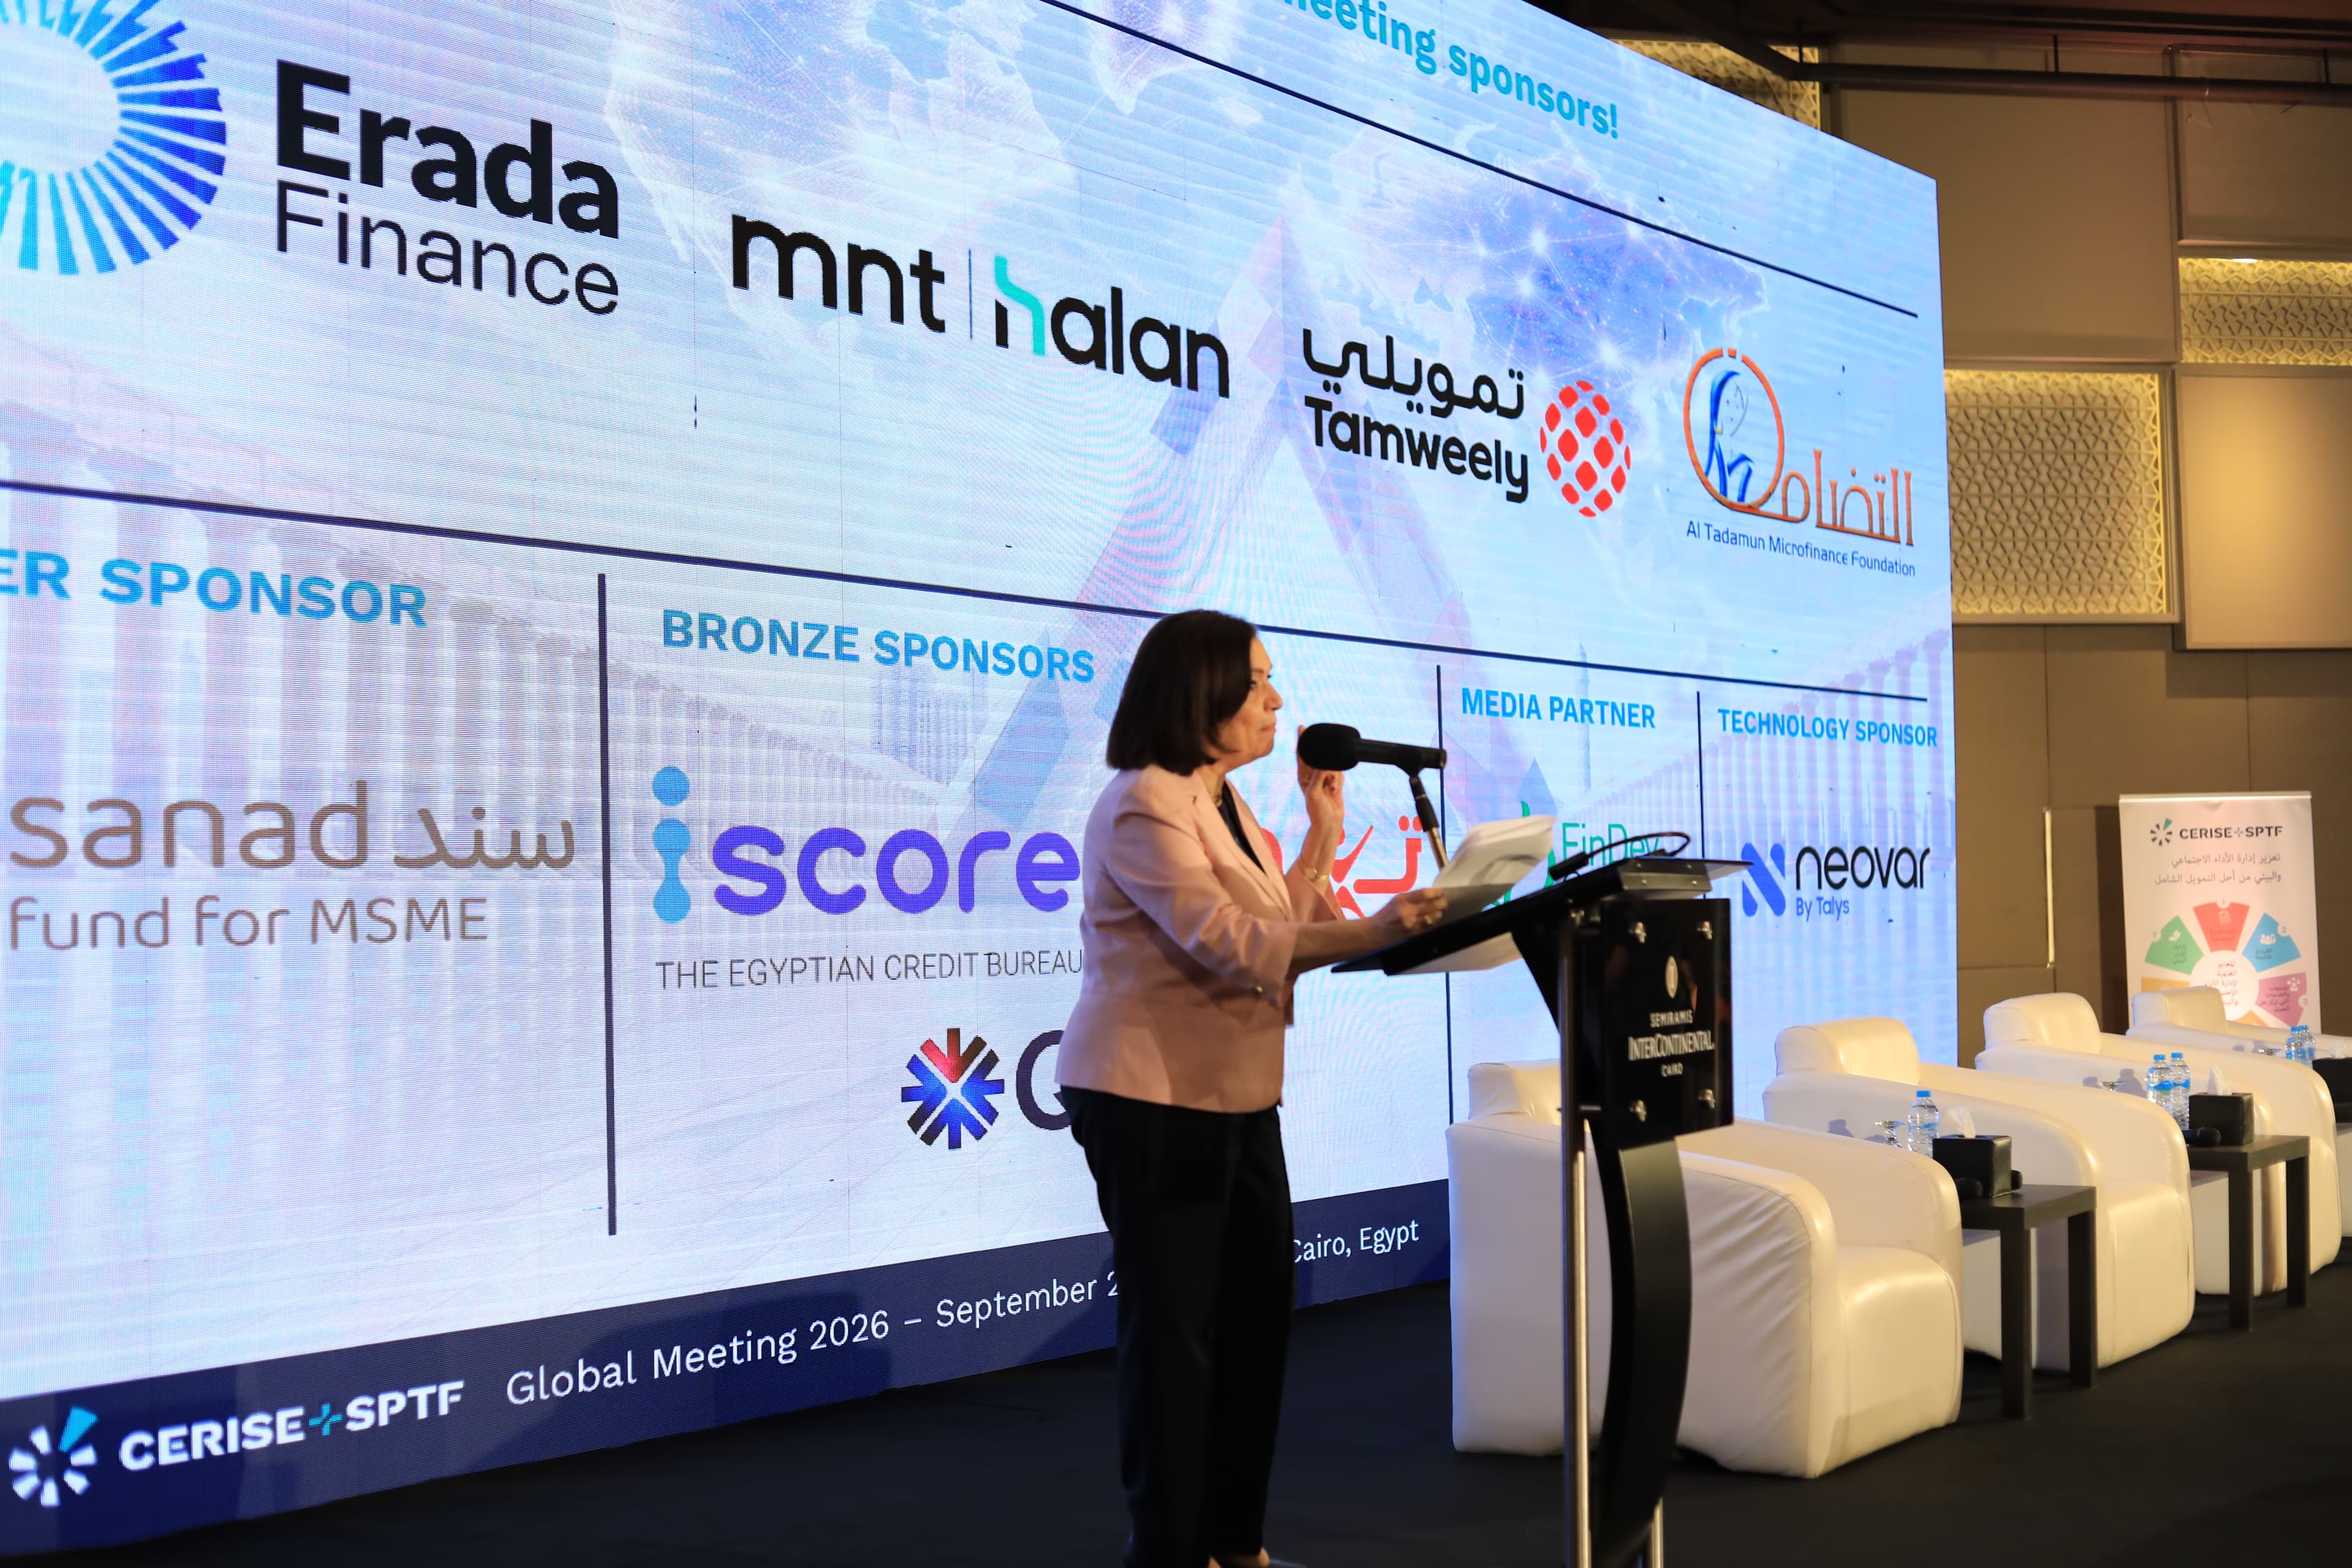
أكدت منى ذو الفقار، المؤسسة للاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، أن التعامل مع المخاطر المصاحبة للنمو السريع في سوق التمويل لا يمكن أن تتحمله جهة أو مؤسسة واحدة بمفردها، وإنما يتطلب تعاون جميع أطراف السوق.
وقالت ذو الفقار، خلال مؤتمر Cerise+SPTF Global Meeting 2026، إن ما تحقق في السوق المصري جاء نتيجة عمل مؤسسات عديدة معًا، موضحة أن البنك المركزي المصري والهيئة العامة للرقابة المالية بذلوا جهودًا مستمرة في تعزيز الرقابة وقواعد حماية العملاء وتطبيقها وتنفيذها، إلى جانب وضع معايير للتعاون في السوق لمقدمي خدمات التمويل غير المصرفي.
وأضافت أن الاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر عمل على تجميع الأعضاء والشركاء في صناعة التمويل حول ضرورة المشاركة في تحمل هذه المسؤولية مع الجهات الوطنية، مؤكدًا أهمية أن يعمل جميع الشركاء معًا لتحقيق الأهداف المشتركة، وفي مقدمتها حماية السوق وحماية العملاء.
وأوضحت أن شركاء التنمية والمستثمرين المشاركين في المؤتمر قدموا الدعم للمؤسسات من أجل تحويل المبادئ والسياسات إلى ممارسات عملية، من خلال معايير حماية العملاء وبناء القدرات والدعم الفني المستمر.
حماية العملاء
وأشارت إلى أن المؤسسات المالية في السوق المصري اختارت على مدى سنوات الاستثمار في أنظمتها وتدريب موظفيها وتغيير طريقة ممارستها للعمل، ليس فقط نتيجة طلب أو فرض من جهة رقابية، وإنما بعدما توصلت إلى أن حماية العملاء تمثل جزءًا لا يتجزأ من إدارة المخاطر في أي مؤسسة قوية.
وأكدت أن من أهم الدروس التي تعلمها القطاع أهمية منظومة الحوافز للعاملين، موضحة أن هذه المنظومة لا تقل أهمية عن القواعد واللوائح الملزمة التي تضعها الجهات الرقابية.
وقالت إن الموظف الذي يعتمد نظام حوافزه بصورة أساسية على حجم نمو المحفظة سيكون من الطبيعي أن يهتم بزيادة حجم المحفظة على حساب الجودة، معتبرة أن ذلك يمثل نتيجة طبيعية لطريقة تصميم الحوافز.
وأضافت أنه عندما تعمل الجهات الرقابية والمؤسسات المالية والمستثمرون معًا على مكافأة جودة المحفظة والقدرة على السداد وليس حجم المحفظة وحده، يبدأ السلوك والتنفيذ على أرض الواقع في التغير بصورة إيجابية.
البنية التحتية للمعلومات الائتمانية
وأوضحت أن ذلك يؤدي إلى توجيه التمويل إلى العميل المناسب، باستخدام المنتج المناسب وللغرض المناسب، وأكدت ذو الفقار أن قرارات التمويل الجيدة تعتمد على بيانات صحيحة ومتاحة، ليس فقط عند منح التمويل، ولكن بصورة مستمرة طوال مدة التمويل، نظرًا لأن الوضع المالي للعميل يتغير.
وأشارت إلى أن البنية التحتية للمعلومات الائتمانية، واستعداد الجهات الرقابية ومقدمي خدمات التمويل لاستخدامها بصورة مستمرة، يمثلان أهمية كبيرة إلى جانب القواعد نفسها.
وقالت إنها ترحب بجميع المبادرات التي تستهدف الربط بين الجهات الرقابية وتيسير استخدام قواعد المعلومات، ومنها المبادرات الجديدة التي تتيح الاستفادة من قواعد البيانات لدى البنك المركزي المصري والهيئة العامة للرقابة المالية.
وأكدت أن التعامل مع النمو السريع في التمويل يتطلب استمرار التعاون بين جميع أطراف السوق، بما يضمن رصد التغيرات في المؤشرات، والتعامل مع المخاطر قبل تحولها إلى أزمات، مع الحفاظ على حماية العملاء والسوق كهدف مشترك بين جميع الشركاء.
نمو تمويل المشروعات 17 ضعفًا خلال 10 سنوات من 6 مليارات إلى 107.5 مليار جنيه
Short Url


وزير البترول يبحث مع نائب رئيس «وورلي» التعاون في تطوير المشروعات التعدينية
29 سبتمبر 2026 12:51 م
رئيس اتحاد تمويل المشروعات: أكثر من 55 ألف عامل في صناعة التمويل
29 سبتمبر 2026 01:36 م

مشروع الدلتا الجديدة.. عملاق التوسع الزراعي يضع مصر على خريطة الأمن الغذائي العالمي
29 سبتمبر 2026 02:52 م
مشروع تصنيع الطحينة من المنزل استثمار واعد بتكلفة 100 ألف جنيه
29 سبتمبر 2026 02:43 م

جامعة القاهرة تعلن تحمل المصروفات الدراسية لطلابها الغير قادرين
29 سبتمبر 2026 05:35 م
تجديد اتفاقية مقايضة عملات بـ5 مليارات درهم بين مصر والإمارات
29 سبتمبر 2026 05:19 م
مصر تشارك في صياغة خطة عمل «التعاون الإسلامي» حتى 2035
29 سبتمبر 2026 04:47 م

أكثر الكلمات انتشاراً