



البنك المركزي يحدد قواعد تملك أسهم شركات ضمان الائتمان و20% حد السيطرة
الخميس، 24 سبتمبر 2026 09:06 م
-
 مشاركة
-

-

-

-

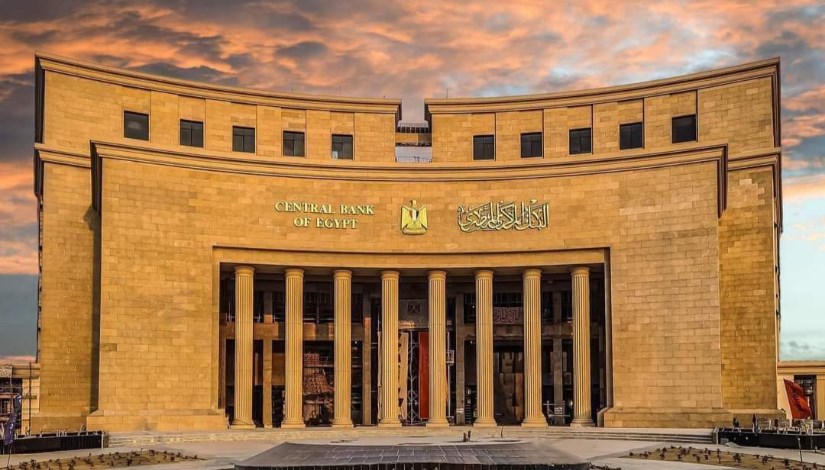
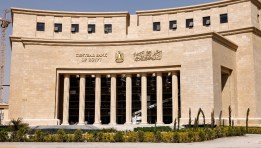
البنك المركزي المصري
وضع البنك المركزي المصري، قواعد جديدة لتنظيم تملك أسهم شركات ضمان الائتمان، شملت حدود الملكية وحقوق التصويت، ومتطلبات الحصول على الموافقات المسبقة، وضوابط تحديد المستفيد النهائي، إلى جانب الشروط الواجب توافرها في الراغبين في التملك، وذلك ضمن الإطار الرقابي المنظم لنشاط هذه الشركات.
وأوضح البنك المركزي، في كتاب دوري حديث أن القواعد تسمح للمصريين وغيرهم بتملك رؤوس أموال شركات ضمان الائتمان، مع إخطار البنك المركزي إذا تجاوزت ملكية أي شخص طبيعي أو اعتباري، منفردًا أو من خلال أطرافه المرتبطة، نسبة 10% من رأس المال المصدر أو حقوق التصويت، وبما لا يجاوز 20%، وذلك خلال 15 يومًا على الأكثر من تاريخ إتمام التملك.
ولا يجوز لأي شخص طبيعي أو اعتباري وأطرافه المرتبطة، تملك ما يزيد على 20% من رأس المال المصدر أو حقوق التصويت في أي شركة ضمان ائتمان، أو تملك أي نسبة تؤدي إلى السيطرة الفعلية عليها، إلا بعد الحصول على موافقة مسبقة من مجلس إدارة البنك المركزي، قبل إتمام عملية التملك، وكذلك عند كل زيادة في النسبة المصرح بها.
ويتعين إرفاق طلب الموافقة بتقرير يوضح الملاءة المالية لمقدم الطلب، وسبب التملك والأهداف المراد تحقيقها، وخططه في إدارة الشركة والسياسة التي ينوي اتباعها في تصريف شؤونها، إلى جانب نسبة مساهماته، ومساهمات أطرافه المرتبطة في أي منشآت أخرى، وأي بيانات أو مستندات إضافية يطلبها البنك المركزي.

تملك البنوك لأسهم في شركات ضمان الائتمان
ويتعين في حال رغبة البنوك في تملك أسهم في شركات ضمان الائتمان، الحصول على موافقة البنك المركزي المسبقة، كما وضعت القواعد آلية للتعامل مع حالات انتقال الملكية لأسباب غير إرادية، مثل الميراث أو الوصية أو الاكتتاب العام أو الاندماج أو الاستحواذ أو التقسيم، إذا ترتب عليها تجاوز نسبة 20% من رأس المال المصدر أو حقوق التصويت.
ويتعين على صاحب الشأن في هذه الحالات، التقدم إلى البنك المركزي بطلب لاستمرار التملك خلال 30 يومًا من تاريخ علمه بانتقال الملكية إليه، بينما يلتزم الشخص الذي آلت إليه ملكية أكثر من 20% من رأس المال أو حقوق التصويت عن طريق الميراث أو الوصية، بتوفيق أوضاعه خلال مدة لا تجاوز سنة من تاريخ انتقال الملكية إليه، ويجوز لمجلس إدارة البنك المركزي، مد المهلة لمدة مماثلة في حال تعثر بيع الأسهم.
قبول أو رفض طلبات التملك الواردة بالقواعد
ويتم إخطار صاحب الشأن بقرار قبول أو رفض طلبات التملك الواردة بالقواعد خلال 60 يومًا من تاريخ تقديم الطلب، وتكون الموافقة على طلب التملك سارية لمدة 6 أشهر من تاريخ إبلاغ طالب التملك بها.
ويجوز لمجلس إدارة البنك المركزي، مد هذه المدة لمدة مماثلة، وفي حال رفض استمرار التملك، يلتزم صاحب الشأن بالتصرف في النسب التي آلت إليه خلال سنة من تاريخ إخطاره بالقرار إذا كان التملك تم وفق حالات التملك الإرادية، وخلال 3 أشهر إذا كان نتيجة الميراث أو الوصية أو الاندماج أو الاستحواذ أو التقسيم أو الاكتتاب العام أو غيرها من الأسباب غير الإرادية.
وتتوقف حقوق التصويت وتوزيعات الأرباح الخاصة بالأسهم الزائدة على النسبة المصرح بها في حال مخالفة قواعد التملك، ويلتزم المخالف بالتصرف في النسبة الزائدة خلال 6 أشهر من تاريخ آلتها إليه، وإلا جاز للبنك المركزي، اتخاذ ما يراه مناسبًا من إجراءات.
واشترط البنك المركزي للموافقة على طلبات التملك، وضوح هيكل ملكية طالب التملك وأطرافه المرتبطة بما يكفل التعرف على المستفيد النهائي، ويشمل ذلك كل من يملك أو يسيطر على أكثر من 20% من رأس المال المصدر أو حقوق التصويت في الشركة بصورة مباشرة أو غير مباشرة، من خلال سلسلة من الكيانات أو الترتيبات القانونية، كما يمكن تتبع المستفيد النهائي عبر عدد من الأشخاص أو الكيانات والترتيبات القانونية وصولًا إلى المالك النهائي.
يتم تحديد الشخص الطبيعي الذي يمارس - بصورة مباشرة أو غير مباشرة - سيطرة فعلية على كيان أو ترتيب قانوني تم الوقوف عليه، في الحالات التي يتعذر فيها تحديد المستفيد النهائي وفق هذه القواعد.
ويُعتد بالشخص الطبيعي القائم على إدارة الكيان أو الترتيب القانوني إذا تعذر ذلك أيضًا، مع إلزام الشركة بموافاة البنك المركزي بالإجراءات التي اتخذتها لتحديد المستفيد النهائي والمراسلات التي تمت في هذا الشأن، وأي بيانات أو مستندات أخرى يطلبها.
وتشمل شروط الموافقة كذلك، توافر الملاءة المالية اللازمة لدى طالب التملك لدعم عمليات الشركة أو زيادة رأسمالها إذا دعت الحاجة، والتحقق من مصادر أمواله، والتأكد من ألا يترتب على قبول الطلب الإخلال بالمنافسة، فضلًا عن التأكد من أن أهداف مقدم الطلب وخططه في إدارة الشركة والسياسة التي ينوي اتباعها، لن تؤثر سلبًا على إدارة الشركة أو تضر بمصالح عملائها.
توافر الخبرة المناسبة لدى طالب التملك
يشترط توافر الخبرة المناسبة لدى طالب التملك، وألا يكون قد صدر ضده حكم نهائي في جريمة مخلة بالشرف أو الأمانة أو في إحدى الجرائم المنصوص عليها في قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020 وتعديلاته، أو قانون مكافحة غسل الأموال الصادر بالقانون رقم 80 لسنة 2002، إلى جانب أي بيانات أو مستندات أخرى يطلبها البنك المركزي.
وألزمت القواعد كل شخص طبيعي أو اعتباري وأطرافه المرتبطة يمتلك نسبة تزيد على 20% من رأس المال المصدر للشركة أو حقوق التصويت، أو نسبة تؤدي إلى السيطرة الفعلية عليها، بإخطار البنك المركزي عند انخفاض هذه النسبة عن الحد المرخص له.
كما يتعين على الشركة، إخطار البنك المركزي خلال مدة لا تتجاوز 15 يومًا من تاريخ حدوث، أي من الحالات المتعلقة بالملكية، ومنها تملك أي شخص طبيعي أو اعتباري وأطرافه المرتبطة، ما يزيد على 10% من رأس المال المصدر أو حقوق التصويت، أو تملك نسبة تؤدي إلى السيطرة الفعلية على الشركة، وكذلك عند كل زيادة أو انخفاض في هذه النسبة بنسبة 5%، إضافة إلى إخطار البنك بأي تغيير في المستفيد النهائي.
وتلتزم الشركة، بحفظ سجل لحملة الأسهم يتضمن بيانات كل مساهم ومستفيد نهائي يمتلك أكثر من 10% من رأس المال المصدر أو حقوق التصويت أو أي نسبة تؤدي إلى السيطرة الفعلية على الشركة.
وتشمل البيانات الاسم والرقم القومي أو جواز السفر ورقم البطاقة الضريبية ونسبة رأس المال، أو حقوق التصويت التي يمتلكها، مع تحديث السجل خلال 15 يومًا من علم الشركة بأي تعديلات، وموافاة البنك المركزي بنسخة ورقية أو إلكترونية من هيكل المساهمين بصفة نصف سنوية.
Short Url


خفض الفائدة يبدأ في 2027.. البنك المركزي يكشف أسباب قرار تثبيت أسعار الفائدة اليوم
24 سبتمبر 2026 08:04 م

ضوابط جديدة من «البنك المركزي» بشأن خدمات السجل التجاري والتوثيق داخل البنوك
24 سبتمبر 2026 07:25 م
عاجل| البنك المركزي يثبت أسعار الفائدة في اجتماعه السادس خلال 2026
24 سبتمبر 2026 04:22 م
معادلة التضخم والفائدة تحكم سيناريوهات قرار البنك المركزي المصري اليوم
24 سبتمبر 2026 02:04 م
توقعات رفع الفائدة بالبنك المركزي المصري تضغط على قطاع العقارات بالبورصة
24 سبتمبر 2026 01:28 م
البنك المركزي يعلن تراجع نسبة القروض المتعثرة بالبنوك لـ 1.8%
24 سبتمبر 2026 01:09 م
قبل شروق الشمس.. فتيات السادات يتركن دفء البيوت بحثًا عن أحلامهن في محطات تصدير الفواكه
24 سبتمبر 2026 01:18 م
ضوابط جديدة من «البنك المركزي» بشأن خدمات السجل التجاري والتوثيق داخل البنوك
24 سبتمبر 2026 07:25 م

الرقابة المالية تلزم شركات التمويل الاستهلاكي بالجاهزية لربط قواعد بياناتها مع الهيئة
24 سبتمبر 2026 06:17 م


أكثر الكلمات انتشاراً