



سيناريوهات 1997 تعود إلى آسيا.. هل يشعل الدولار والذكاء الاصطناعي أزمة جديدة؟
الخميس، 17 سبتمبر 2026 08:01 م
-
 مشاركة
-

-

-

-

دولار
مي المرسي
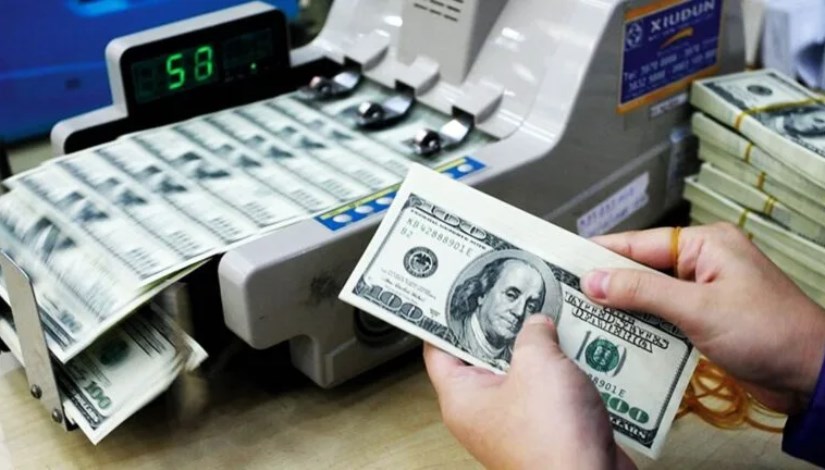
عاد شبح الأزمة المالية الآسيوية لعام 1997 إلى واجهة النقاش الاقتصادي، مع تعرض عملات المنطقة لضغوط جديدة بفعل قوة الدولار وارتفاع تكاليف التمويل العالمية، بالتزامن مع تحول الذكاء الاصطناعي إلى محرك رئيسي للتجارة والصادرات الآسيوية، لكن مقارنة الوضع الحالي بما حدث قبل نحو 3 عقود تحتاج إلى قدر كبير من الحذر، فبينما تتشابه بعض آليات الضغط، خصوصًا قوة الدولار وتدفقات رؤوس الأموال وتقلبات العملات، فإن آسيا تدخل المرحلة الحالية وهي تحمل احتياطيات نقد أجنبي ضخمة، وأنظمة مالية أكثر تطورًا، وأسواق عملات أكثر مرونة مما كانت عليه في 1997.
والأهم أن مصدر الخطر تغير أيضًا؛ ففي أزمة التسعينيات كان السؤال الأساسي هو هل تستطيع الحكومات والبنوك سداد التزاماتها بالدولار عند خروج الأموال الأجنبية؟ أما اليوم، فيبرز سؤال مختلف ماذا يحدث إذا تباطأ الطلب العالمي على منتجات الذكاء الاصطناعي وأشباه الموصلات في الوقت الذي يظل فيه الدولار وتكاليف التمويل مرتفعين؟
الدولار يعود إلى قلب المعادلة الآسيوية
كان الدولار أحد أهم مفاتيح أزمة 1997. فقد تراكمت لدى بنوك وشركات آسيوية آنذاك التزامات كبيرة بالعملات الأجنبية، معظمها بالدولار، بينما كانت الإيرادات والأصول المحلية مقومة بالعملات الوطنية، ومع انهيار العملات، تضخمت قيمة الديون بالدولار، وتحولت أزمة السيولة إلى أزمة ملاءة.
ويشير صندوق النقد الدولي إلى أن الاقتصادات الآسيوية المتضررة في 1997 كانت تعاني مستويات مرتفعة من الديون الخارجية قصيرة الأجل مقارنة بالاحتياطيات، إلى جانب التزامات كبيرة غير محوطة من تقلبات أسعار الصرف، وعندما خرج رأس المال الأجنبي، أصبحت البنوك والشركات بحاجة إلى الدولار في الوقت الذي كانت فيه العملات المحلية تنهار.
اليوم، لا تزال علاقة آسيا بالدولار عميقة للغاية. فالدولار يمثل أكثر من 80% من فواتير التجارة ونحو 85% من تسويات النقد الأجنبي في دول «آسيان+3»، بينما تزيد حصة الالتزامات والأصول العابرة للحدود المقومة بالدولار عن نصف ميزانيات البنوك الإقليمية، لكن الفارق أن الاقتصادات الآسيوية لم تعد تدخل أي موجة ضغط وهي تملك خزائن عملات أجنبية شحيحة كما كان الحال في التسعينيات.

3.4 تريليون دولار احتياطيات الصين.. وآسيا تملك «وسادة أمان» أكبر
تكشف أرقام الاحتياطيات حجم التحول الذي حدث منذ الأزمة، بلغت احتياطيات الصين من النقد الأجنبي نحو 3.438 تريليون دولار في أغسطس 2026، بزيادة عن يوليو، لتظل صاحبة أكبر احتياطي نقد أجنبي في العالم.
وفي اليابان بلغت الأصول الاحتياطية الرسمية نحو 1.208 تريليون دولار بنهاية أغسطس، حتى بعد انخفاضها بنحو 79.6 مليار دولار خلال شهر واحد، وهو أكبر هبوط شهري على الإطلاق، نتيجة تدخلات ضخمة لدعم الين، أما تايوان، فبلغت احتياطياتها 601.9 مليار دولار بنهاية أغسطس، بينما وصلت احتياطيات كوريا الجنوبية إلى 442.28 مليار دولار. )
وهنا تظهر واحدة من أهم الفوارق مع 1997: الدول الآسيوية الكبرى لا تدخل موجة قوة الدولار وهي خالية من أدوات الدفاع، كوريا الجنوبية تقدم مثالًا واضحًا على حجم التحول. فقد ارتفعت احتياطياتها من نحو 20.4 مليار دولار في نهاية 1997 إلى 428.1 مليار دولار بنهاية 2025، فيما تحولت كوريا من دولة مدينة صافيًا خارجيًا إلى دولة تمتلك صافي أصول خارجية بلغ نحو 369.9 مليار دولار بنهاية 2025.
لكن ارتفاع الاحتياطيات لا يعني اختفاء الخطر
امتلاك الاحتياطيات لا يعني أن آسيا أصبحت محصنة ضد صدمات الدولار، فحتى مع تراجع الاعتماد على الاقتراض الأجنبي غير المحوط، ما زالت الأسواق الناشئة معرضة لخروج المستثمرين الأجانب من أسواق السندات والأسهم عندما يرتفع الدولار أو تتسع عوائد السندات الأمريكية.
ويحذر بنك التسويات الدولية من أن انتقال الاقتصادات الناشئة إلى أسواق دين بالعملات المحلية خفف بعض مخاطر الاقتراض بالعملات الأجنبية، لكنه لم يلغِ هشاشة الأسواق أمام الصدمات الخارجية؛ إذ يمكن لخروج المستثمرين الأجانب أن يرفع عوائد السندات المحلية ويشدد الأوضاع المالية داخل الاقتصاد، وهذا يعني أن أزمة اليوم، إذا تطورت، قد لا تبدأ من انهيار بنك آسيوي بسبب عجزه عن تدبير الدولار كما حدث في 1997، وإنما من إعادة تسعير واسعة للأصول الآسيوية.
من أزمة الديون إلى «رهان الذكاء الاصطناعي»
هنا يظهر المتغير الأكثر اختلافًا عن أزمة التسعينيات؛ الذكاء الاصطناعي، فوفق تحليل لـ«إتش إس بي سي»، أصبحت السلع المرتبطة بتمكين الذكاء الاصطناعي تمثل قرابة 20% من تجارة السلع العالمية في 2026، مقابل متوسط يبلغ 14% في 2024.
والأكثر أهمية بالنسبة لآسيا أن هذه السلع مثلت أكثر من 40% من نمو التجارة العالمية خلال العام الماضي، ونحو 80% من نمو الصادرات العالمية على أساس سنوي في الربع الأول من 2026 بالقيمة الاسمية.
وتظهر درجة التركّز بصورة أوضح في شرق آسيا؛ فقد استحوذت الصين وتايوان وهونغ كونغ معًا على 44% من إجمالي صادرات السلع المرتبطة بالذكاء الاصطناعي عالميًا في الربع الأول من 2026، أما تايوان، فحوالي 80% من إجمالي صادراتها مرتبط بسلسلة قيمة الذكاء الاصطناعي، وفق تقديرات «إتش إس بي سي»، وهذا يجعل طفرة الذكاء الاصطناعي مصدر قوة ومصدر مخاطرة في الوقت نفسه.

كوريا الجنوبية.. نموذج واضح لرهان آسيا على الرقائق
الأرقام الكورية تكشف حجم هذا الاعتماد، بلغت صادرات كوريا الجنوبية 709.4 مليار دولار حتى أوائل سبتمبر 2026، متجاوزة إجمالي صادرات العام السابق البالغ 709.3 مليار دولار، لكن المحرك الرئيسي لهذا الأداء كان قطاع أشباه الموصلات؛ إذ قفزت صادرات الرقائق 169.6% خلال يناير–أغسطس إلى نحو 281 مليار دولار، لتشكل 41% من إجمالي صادرات البلاد خلال الفترة نفسها.
وبالتالي فإن أي تباطؤ حاد في الإنفاق العالمي على مراكز البيانات والرقائق والذكاء الاصطناعي لن يكون مجرد مشكلة تخص شركات التكنولوجيا؛ بل يمكن أن ينتقل إلى الصادرات، الأرباح، الاستثمار، العملات والأسواق المالية في اقتصادات تعتمد بدرجات مختلفة على هذه الدورة.
وفي اليابان، ارتفعت صادرات أغسطس 19.3% على أساس سنوي، مدفوعة جزئيًا بقوة الطلب على منتجات أشباه الموصلات، في حين قفزت الواردات 28%، مدفوعة بارتفاع تكلفة الطاقة، وسجلت البلاد عجزًا تجاريًا قدره 1.106 تريليون ين، أو نحو 7.12 مليار دولار.
إذن.. هل يمكن أن تتكرر أزمة 1997؟
المقارنة مفيدة لفهم الخطر، لكنها لا تعني أن السيناريو نفسه يتكرر، في 1997، كانت الحلقة الخطرة تدور حول:
اقتراض بالدولار → خروج رؤوس الأموال → انهيار العملة → ارتفاع قيمة الديون → استنزاف الاحتياطيات → أزمة بنوك وشركات.
أما الحلقة المحتملة اليوم فتبدو مختلفة:
دولار قوي وعوائد مرتفعة → خروج أو إعادة تموضع لرؤوس الأموال → ضغط على العملات والأسواق → ارتفاع تكلفة التمويل → تباطؤ الاستثمار → تراجع الطلب على التكنولوجيا → ضغط على صادرات آسيا.
وهذا فرق جوهري، فحتى مع استمرار قوة الدولار، فإن بنية التمويل الآسيوية أصبحت أكثر قدرة على امتصاص الصدمات، كما أن دول المنطقة بنت منذ أزمة 1997 شبكات أمان واحتياطيات أكبر، ووسعت استخدام العملات المحلية في التجارة والتسويات المالية.
ويشير صندوق النقد الدولي إلى أن الاقتصادات الآسيوية تعمل منذ الأزمة على بناء ترتيبات للتسويات بالعملات المحلية وشبكات أمان مالية إقليمية، بما يقلل تدريجيًا من الاعتماد الكامل على الدولار في التجارة والتمويل.
الخطر الحقيقي.. صدمة مزدوجة لا انهيار على طريقة 1997
المشكلة الأكثر أهمية ليست البحث عن نسخة مطابقة من أزمة 1997، وإنما مراقبة احتمال حدوث صدمة مزدوجة، فالجزء الأول مالي يشمل استمرار ارتفاع الدولار وعوائد السندات الأمريكية، بما يضغط على العملات الآسيوية ويجعل التمويل العالمي أكثر تكلفة.
والجزء الثاني اقتصادي، يدور حول حدوث تصحيح قوي في استثمارات الذكاء الاصطناعي وأشباه الموصلات، بعد أن أصبحت هذه الدورة أحد أهم محركات التجارة والاستثمار والصادرات في المنطقة.
وفي سبتمبر 2026، أظهر استطلاع أجرته «رويترز» أن المستثمرين زادوا رهاناتهم السلبية على عدد من العملات الآسيوية مع ارتفاع عوائد سندات الخزانة الأمريكية وأسعار النفط، بينما تراجعت المراكز الإيجابية على الدولار التايواني والون الكوري.
وفي الوقت نفسه، لا تزال صناعة الرقائق نفسها تستقبل استثمارات ضخمة؛ إذ تشير بيانات حديثة إلى استمرار الطلب على معدات تصنيع الرقائق المتقدمة، مع توسع شركات مثل «تي إس إم سي» و«سامسونج» و«إس كيه هاينكس» في التقنيات المرتبطة بالذكاء الاصطناعي.
وهنا تكمن المفارقة؛ آسيا أقوى ماليًا مما كانت عليه في 1997، لكنها أصبحت أكثر ارتباطًا بدورة تكنولوجية عالمية ضخمة لم تكن موجودة أصلًا قبل ثلاثة عقود.

لا تشير البيانات المتاحة إلى أن آسيا تقف على أعتاب تكرار مباشر لأزمة 1997، لكنها تشير إلى نسخة مختلفة من المخاطر؛ فالقوة الكبيرة للدولار ما زالت قادرة على تشديد الأوضاع المالية، وخروج الأموال الأجنبية يمكن أن يضغط على العملات والسندات، بينما أصبح قطاع الذكاء الاصطناعي وأشباه الموصلات محركًا بالغ الأهمية لصادرات اقتصادات آسيوية كبرى.
لذلك، فإن المؤشر الأهم خلال الفترة المقبلة لن يكون انهيار عملة آسيوية بمفردها، وإنما اجتماع ثلاثة عوامل في الوقت نفسه: استمرار قوة الدولار، ارتفاع تكاليف التمويل العالمية، وتراجع مفاجئ في الطلب على استثمارات الذكاء الاصطناعي والرقائق.
إذا اجتمعت هذه العوامل، فقد تنتقل الضغوط من أسواق العملات إلى الأسهم والصادرات والاستثمار. أما إذا بقيت منفصلة، فإن الاحتياطيات الضخمة والمرونة المالية التي راكمتها آسيا منذ 1997 تمنح المنطقة هامشًا أكبر بكثير لامتصاص الصدمات.
اقرأ أيضًا:
بنك إنجلترا يثبت الفائدة عند 3.75% رغم ارتفاع التضخم إلى 3.1%
أمريكا واليابان تناقشان إنشاء مصنع لأشباه موصلات بـ19.3 مليار دولار
Short Url


بعد رفع الفائدة الأمريكية.. كيف يؤثر قرار الفيدرالي على المدخرات والقروض وبطاقات الائتمان؟
17 سبتمبر 2026 02:00 م

مشروع "الفرنشايز".. طريقك لتأسيسه والاستفادة من مزاياه والمستندات المطلوبة
17 سبتمبر 2026 01:28 م
صناعة الورق في مصر.. كيف يحول مصنع «أجريما» المخلفات إلى منتجات تعبئة وتغليف؟
17 سبتمبر 2026 12:49 م
طيران الإمارات يقترب من الانتقال إلى مطار آل مكتوم
17 سبتمبر 2026 12:45 م
من مخلفات الحرق إلى ثروة صناعية.. كيف يتحول قش الأرز إلى طاقة مستدامة؟
17 سبتمبر 2026 01:00 م
"بوش" الألمانية تحذر من تصاعد المنافسة الصينية في سوق السيارات الأوروبية
17 سبتمبر 2026 01:03 م

بدائل النفط السعودي بعد أزمة هرمز.. 3 شرايين تتجاوز المضيق
17 سبتمبر 2026 12:11 ص

مرفأ طرطوس يستعد لمرحلة توسع جديدة.. 13 مليون طن و200 ألف حاوية مستهدفة
16 سبتمبر 2026 08:07 م


أكثر الكلمات انتشاراً