


-
ارتفاع الذهب والفضة عالميًا اليوم الجمعة.. وجولدمان ساكس يثبت توقعاته للمعدن الأصفر

-
سيطرة مصرية ومبيعات عربية.. تفاصيل تعاملات المستثمرين في البورصة خلال أسبوع
-
اعتماد القرار المصري بالوكالة الدولية للطاقة الذرية بشأن ضمانات استخدام المنشآت النووية
-
10 مليارات دولار استثمارات و6.5 مليون طن إنتاج مستهدف.. مصر تعزز صناعة البتروكيماويات
من الصين إلى المكسيك ومصر.. 244 ألف وظيفة و2.98 تريليون دولار تكشف خريطة التصنيع الجديدة
الجمعة، 18 سبتمبر 2026 11:20 ص
-
 مشاركة
-

-

-

-

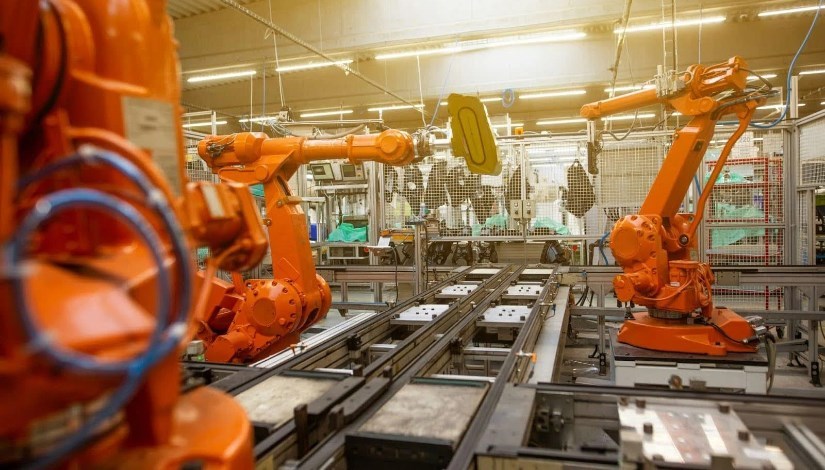
التصنيع العالمي ـ تعبيرية
مي المرسي
لم تعد الشركات العالمية تنظر إلى المصنع الأرخص باعتباره بالضرورة المصنع الأفضل، فخلال السنوات الأخيرة، تحولت حسابات التصنيع من سؤال بسيط مفاده أين يمكن أن أنتج بأقل تكلفة؟ إلى سؤال أكثر تعقيدًا؛ أين أستطيع أن أنتج بتكلفة مقبولة، من دون أن أعرّض سلاسل التوريد للخطر؟
هذا التحول لا يعني أن الشركات تغادر الصين جماعيًا، ولا أن العولمة انتهت، لكنه يكشف عن إعادة توزيع تدريجية لمراكز الإنتاج، مع صعود مفاهيم مثل إعادة التصنيع إلى الدولة الأم، ونقل الإنتاج إلى دول أقرب إلى الأسواق الرئيسية، وتنويع الاعتماد على دول ترتبط بعلاقات سياسية واقتصادية مستقرة.
والأرقام تكشف أن الأمر تجاوز مرحلة النقاش النظري، ففي مسح أجرته شركة «بين آند كومباني» عام 2024 وشمل 166 رئيسًا تنفيذيًا ومدير عمليات، قال 81% من المشاركين إن شركاتهم لديها خطط لتقريب سلاسل الإمداد من الأسواق الرئيسية، مقابل 63% في 2022، بزيادة 18 نقطة مئوية خلال عامين، لكن الرقم الأكثر دلالة أن 2% فقط من الشركات قالت إنها أكملت بالفعل خطط إعادة توطين أو تقريب سلاسل الإمداد، ما يعني أن إعادة رسم خريطة التصنيع ليست حركة سريعة، وإنما عملية تمتد لسنوات.
2.98 تريليون دولار.. أمريكا تعيد ترتيب مصادر التصنيع
السوق الأمريكية تقدم واحدة من أوضح الصور لهذا التحول، فقد ارتفعت واردات الولايات المتحدة من السلع المصنعة من نحو 2.85 تريليون دولار في 2024 إلى 2.98 تريليون دولار في 2025، بزيادة 4.6%، للوهلة الأولى، يبدو الرقم متناقضًا مع الحديث عن إعادة التصنيع إلى الداخل؛ فالواردات الأميركية لم تنخفض، بل ارتفعت.
لكن القصة تظهر عندما ننظر إلى مصدر هذه الواردات، فقد تراجعت الواردات الأمريكية المباشرة من الصين بنحو 135 مليار دولار في 2025، أي ما يقارب الثلث، بينما ارتفعت الواردات من 13 دولة آسيوية منخفضة التكلفة بنحو 194 مليار دولار، وزادت الواردات من المكسيك بنحو 33 مليار دولار، ومن أوروبا بنحو 62 مليار دولار.
وهنا تظهر النقطة الأهم؛ الشركات لا تنقل الإنتاج بالضرورة من آسيا إلى الولايات المتحدة، في كثير من الحالات، تنقله من دولة آسيوية إلى دولة آسيوية أخرى، أو إلى المكسيك وأوروبا، مع تقليل الاعتماد المباشر على الصين، بمعنى آخر، ما يحدث ليس عودة كاملة للمصانع إلى الوطن، وإنما إعادة توزيع للمخاطر الجغرافية.

الاستثمار الصناعي يرتفع.. لكن تشغيل المصانع قصة أخرى
وتظهر البيانات الأمريكية تحولًا آخر في حجم الاستثمار الصناعي، فقد ارتفع متوسط الإنفاق الشهري على الاستثمار الرأسمالي في قطاع التصنيع الأميركي من نحو 75.5 مليار دولار في 2020 إلى 223.9 مليار دولار في 2025، أي ما يقارب ثلاثة أمثال مستواه في 2020، لكن المسار لم يكن صاعدًا بلا توقف؛ فقد بلغ المتوسط نحو 235.6 مليار دولار شهريًا في 2024، قبل أن يتراجع إلى 223.9 مليار دولار في 2025.
وتكشف هذه الأرقام أن ضخ الأموال في المصانع والمعدات والقدرات الإنتاجية لا يعني بالضرورة أن كل هذه الطاقات تعمل بكامل قدرتها، فمعدل استخدام الطاقة الإنتاجية الصناعية الأميركية انخفض من نحو 77.6% في 2022 إلى 75.4% في 2025، وهنا تظهر واحدة من أهم مفارقات إعادة التصنيع: يمكن أن تنفق الشركات والحكومات مليارات الدولارات لبناء قدرات إنتاجية جديدة، لكن تحويل هذه الاستثمارات إلى إنتاج فعلي ومستمر يحتاج إلى طلب كافٍ، وعمالة ماهرة، وموردين، وطاقة، وأسواق قريبة.
244 ألف وظيفة.. لكن المصانع الجديدة مختلفة
في الولايات المتحدة أيضًا، تكشف بيانات مبادرة إعادة التصنيع حجمًا آخر للتحول، فقد أعلنت الشركات الأميركية والمستثمرون الأجانب عن نحو 244 ألف وظيفة تصنيع جديدة في 2024 من خلال مشروعات إعادة التصنيع والاستثمار الأجنبي المباشر، ليرتفع إجمالي الوظائف المعلنة بهذه الآلية منذ 2010 إلى أكثر من مليوني وظيفة.
والأهم أن 88% من وظائف 2024 كانت في قطاعات التكنولوجيا المرتفعة أو المتوسطة-المرتفعة، مثل الإلكترونيات، والمعدات الكهربائية، والسيارات، والبطاريات والطاقة.
وهذا يعني أن إعادة التصنيع لا تعني ببساطة عودة المصانع كثيفة العمالة إلى الدول المتقدمة؛ فجزء كبير من الاستثمارات الجديدة يتجه إلى صناعات تعتمد بدرجة أكبر على الأتمتة والروبوتات والمهارات الفنية، مثل أشباه الموصلات والإلكترونيات والسيارات الكهربائية والبطاريات والمعدات الصناعية.
البحر الأحمر كشف تكلفة المسافة
إذا كانت جائحة كورونا قد كشفت هشاشة سلاسل التوريد، فإن اضطرابات البحر الأحمر قدمت اختبارًا مباشرًا لقيمة المسافة الجغرافية، فإعادة توجيه السفن بعيدًا عن البحر الأحمر وقناة السويس أضافت نحو 12 يومًا إلى الرحلات بين آسيا وأوروبا، ورفعت زمن العبور بنحو 30%.
وفي أحد الأمثلة، ارتفعت رحلة سفينة من شنجن الصينية إلى روتردام من نحو 10 آلاف ميل بحري و31 يومًا عبر قناة السويس، إلى قرابة 13 ألف ميل و41 يومًا عند الدوران حول رأس الرجاء الصالح.
ولم يكن التأثير في زمن الرحلة فقط، فإعادة توجيه السفن حول إفريقيا رفعت الطلب العالمي على السفن بنحو 3%، وعلى سفن الحاويات بنحو 12% مقارنة بالسيناريو الذي لم تحدث فيه إعادة التوجيه، وفي أكتوبر 2024، ظل مؤشر أسعار شحن الحاويات من شنغهاي أعلى بنحو 115% من متوسط ما قبل الجائحة، رغم تراجعه عن قمته خلال العام.
هنا يتحول البحر الأحمر من أزمة ملاحة إلى عامل صناعي. فكل يوم إضافي في الرحلة، وكل ميل إضافي، وكل زيادة في الوقود والتأمين وتكلفة الشحن، يدخل في حساب الشركة عندما تقرر أين تنتج وأين تخزن وأين تحصل على مكوناتها.

المكسيك.. عندما يصبح القرب جزءًا من تكلفة الإنتاج
في أميركا الشمالية، أصبحت المكسيك واحدة من أبرز المستفيدين من إعادة ترتيب سلاسل التوريد، فالمعادلة بالنسبة للشركات الأميركية لا تعتمد على انخفاض تكلفة العمالة فقط، وإنما تجمع بين القرب من السوق، واتفاقية التجارة الحرة لأميركا الشمالية الجديدة، وتكامل شبكات التصنيع، وانخفاض زمن النقل مقارنة بالإنتاج الآسيوي.
وتظهر بيانات مؤشر إعادة التصنيع أن الواردات الأميركية من المكسيك زادت بنحو 33 مليار دولار في 2025، بالتزامن مع انخفاض كبير في الواردات المباشرة من الصين، وهذا يوضح كيف يمكن لنقل الإنتاج إلى دول قريبة من الأسواق أن يعيد توزيع التجارة حتى من دون انخفاض إجمالي الواردات؛ المصنع لا يختفي، وإنما يتغير عنوانه.
أوروبا تبحث عن مصانع أقرب.. ومصر تدخل الحسابات
التحول نفسه يظهر على الجانب الأوروبي، حيث تزداد أهمية دول جنوب وشرق أوروبا ودول جنوب المتوسط باعتبارها أقرب إلى السوق الأوروبية من مراكز الإنتاج الآسيوية.
وبلغت تجارة السلع بين الاتحاد الأوروبي ودول الجوار الجنوبي، التي تضم مصر والمغرب وتونس ودولًا أخرى، 248.2 مليار يورو في 2025، فيما استحوذ الاتحاد الأوروبي على 34.7% من تجارة هذه المنطقة مع العالم.
ويبرز المغرب نموذجًا واضحًا لهذا الترابط الصناعي؛ فقد بلغت تجارة السلع بينه وبين الاتحاد الأوروبي 62.2 مليار يورو في 2025، ووصلت واردات الاتحاد من المغرب إلى 25.5 مليار يورو، جاء نصفها تقريبًا من الآلات ومعدات النقل، إلى جانب 2.9 مليار يورو من المنسوجات.
أما مصر، فبلغت تجارة السلع مع الاتحاد الأوروبي 32.3 مليار يورو في 2025، بينما وصلت الواردات الأوروبية من السلع المصرية إلى 12.3 مليار يورو، لكن الأهم أن مصر بدأت بالفعل في جذب مشروعات تستهدف الإنتاج والتصدير إلى الأسواق الخارجية، وليس السوق المحلية فقط.
ففي المنطقة الحرة بالإسماعيلية، أعلنت هيئة الاستثمار دخول 9 شركات صينية وتركية باستثمارات تبلغ 41.6 مليون دولار، مع توقع توفير نحو 16 ألف فرصة عمل مباشرة، واستهداف تصدير كامل إنتاج عدد من مشروعات المنسوجات والملابس الجاهزة.
وفي مشروع آخر، أعلنت شركة «يادا إيجيبت» مجمعًا لصناعة الأثاث باستثمارات 70 مليون يورو، مع استهداف تصدير كامل الإنتاج إلى متاجر «إيكيا» في أوروبا والولايات المتحدة، وتوفير 6350 فرصة عمل عند اكتمال المشروع.
كما موّل البنك الأوروبي لإعادة الإعمار والتنمية توسع شركة «كوفيكاب» بقرض يبلغ 50 مليون يورو لإنشاء مصنعين جديدين لكابلات السيارات في مصر والمغرب.
هذه المشروعات تكشف أن موقع مصر الجغرافي يمكن أن يتحول من مجرد ميزة على الخريطة إلى جزء من نموذج صناعي يستهدف أسواقًا خارجية، خصوصًا عندما يرتبط بالموانئ والطاقة والعمالة وشبكات النقل والاتفاقيات التجارية.
الصين لم تخرج من الخريطة.. لكنها لم تعد وحدها
رغم كل هذه التحولات، فإن قراءة الأرقام باعتبارها «هروبًا من الصين» ستكون مبالغة، فانخفاض الواردات الأميركية المباشرة من الصين تزامن مع زيادة كبيرة في الواردات من دول آسيوية أخرى؛ إذ ارتفعت واردات الولايات المتحدة من 13 دولة آسيوية منخفضة التكلفة بنحو 194 مليار دولار في عام واحد، أي أن جزءًا مهمًا من التحول هو تنويع مصادر الإنتاج، وليس إلغاء الدور الصيني.
وتشير بيانات حديثة من شركة «كيما» إلى أن الصين شكلت 35% من أحجام عمليات التفتيش والتدقيق في أميركا الشمالية خلال الربع الثاني من 2026، بينما ارتفع الطلب الأوروبي على عمليات التفتيش في الصين بنسبة 18% في يونيو 2026.
بالتالي، فإن الخريطة الجديدة لا تقول إن الصين انتهت، وإنما تقول إن الاعتماد على مركز إنتاج واحد أصبح أكثر تكلفة ومخاطرة.
من الإنتاج في الوقت المناسب إلى سلاسل توريد أكثر قدرة على الصمود
التحول الأكبر ربما لا يظهر في عنوان المصنع، وإنما في طريقة إدارة الشركات لسلاسل الإمداد، فالنموذج القديم اعتمد بدرجة كبيرة على تقليل المخزون والاعتماد على وصول المكونات في الوقت المناسب، بهدف خفض رأس المال والتكلفة، لكن الأزمات المتتالية دفعت الشركات إلى تنويع الموردين، وزيادة المخزون، وإنشاء مصادر بديلة للإمداد، وتقريب جزء من الإنتاج من الأسواق الرئيسية.
وفي مسح لماكينزي، قال 81% من قادة سلاسل الإمداد إن شركاتهم بدأت تطبيق استراتيجيات تعدد مصادر التوريد، مقارنة بـ55% في 2020، بينما قال 44% إنهم بدأوا بالفعل في تطوير شبكات توريد إقليمية.
وهكذا أصبحت الشركة لا تقارن بين مصنع تكلفته دولار ومصنع تكلفته 1.2 دولار فقط؛ بل تضيف إلى الحساب تكلفة توقف المصنع، وتأخر الشحن، ونقص المكونات، والتعريفات الجمركية، والتأمين، وتقلب أسعار النقل، السعر ما زال مهمًا، لكنه لم يعد الرقم الوحيد في المعادلة.
مصر أمام فرصة.. لكن القرب وحده لا يكفي
بالنسبة لمصر وشمال إفريقيا، تعني هذه التحولات أن الموقع الجغرافي لم يعد مجرد ميزة على الخريطة، بل يمكن أن يتحول إلى ميزة صناعية واقتصادية قابلة للقياس إذا ارتبط بالموانئ، والطاقة، والعمالة الماهرة، وسرعة التخليص، والقدرة على التصدير.
وتتمتع مصر بالفعل بعلاقات تجارية واسعة مع أوروبا، إذ بلغت صادرات السلع المصرية إلى الاتحاد الأوروبي 12.3 مليار يورو في 2025، وهو ما يمنح الشركات العاملة في مصر قاعدة مهمة للوصول إلى أحد أكبر الأسواق العالمية.
لكن المنافسة لن تكون بين مصر والصين فقط، فمصر تنافس أيضًا المكسيك في السوق الأميركية، والمغرب وتركيا وشرق أوروبا في السوق الأوروبية، ودول جنوب شرق آسيا في سلاسل التوريد العالمية، لذلك فإن نقل الإنتاج إلى الدول القريبة من الأسواق ليس جائزة تحصل عليها الدولة لمجرد قربها الجغرافي، بل سباق على بناء منظومة صناعية تجعل هذا القرب مفيدًا اقتصاديًا.
العالم لا ينهي العولمة بل يعيد توزيعها
الأرقام لا تدعم فكرة أن العالم يتجه ببساطة إلى «نهاية العولمة»، ما يحدث أكثر تعقيدًا؛ الواردات الأميركية من السلع المصنعة ارتفعت إلى نحو 2.98 تريليون دولار في 2025، لكنها أصبحت موزعة بصورة مختلفة؛ والاستثمار الصناعي الأميركي اقترب من ثلاثة أمثال مستواه في 2020، بينما أُعلن عن 244 ألف وظيفة تصنيع جديدة في الولايات المتحدة خلال 2024، تركز جزء كبير منها في صناعات التكنولوجيا المتقدمة.
وفي الوقت نفسه، ارتفعت أهمية المكسيك بالنسبة للسوق الأميركية، وتعمقت الروابط الصناعية بين أوروبا وجنوب المتوسط، وبدأت مصر في جذب مشروعات تصديرية تستفيد من موقعها وشبكة اتفاقياتها، لذلك فإن المصنع العالمي الجديد لن يكون بالضرورة داخل الدولة التي تبيع المنتج، ولا في الدولة الأرخص إنتاجًا.
المعادلة الجديدة أكثر صعوبة، وتتضمن تكلفة مقبولة، وقرب من السوق، وأمان للإمدادات، وبنية تحتية، وقدرة على تحمل الصدمات، وهنا تحديدًا يعاد رسم خريطة التصنيع العالمي؛ ليس ببساطة من «الصين إلى أميركا»، وإنما من سلاسل توريد طويلة ومركزة إلى شبكات إنتاج أقرب وأكثر تنوعًا وقدرة على الصمود.
اقرأ أيضًا:
مؤشرات أوروبا ترتفع في بداية تعاملات الخميس مدعومة بتراجع النفط وهدوء سوق السندات
ارتفاع طفيف للأسهم الآسيوية بختام التعاملات عقب قرار «الفيدرالي»
أمريكا واليابان تناقشان إنشاء مصنع لأشباه موصلات بـ19.3 مليار دولار
Short Url


الدولار يتراجع عن مستوى الـ52 جنيهًا وينخفض 16 قرشًا أمام الجنيه اليوم الخميس
17 سبتمبر 2026 11:51 ص
6.6 مليون مقعد.. تايلاند تتجاوز فيتنام مجددًا في سعة الرحلات الجوية
17 سبتمبر 2026 11:54 ص

37 درجة في القاهرة.. الأرصاد الجوية تكشف حالة الطقس الآن
17 سبتمبر 2026 11:51 ص
استئناف رحلات الخطوط البريطانية إلي دبي اعتبارًا من 3 نوفمبر
17 سبتمبر 2026 11:49 ص
"النصر للحاصلات الزراعية" تقلص خسائرها إلى 494 ألف جنيه
17 سبتمبر 2026 11:57 ص
سيناريوهات 1997 تعود إلى آسيا.. هل يشعل الدولار والذكاء الاصطناعي أزمة جديدة؟
17 سبتمبر 2026 08:01 م

بدائل النفط السعودي بعد أزمة هرمز.. 3 شرايين تتجاوز المضيق
17 سبتمبر 2026 12:11 ص

مرفأ طرطوس يستعد لمرحلة توسع جديدة.. 13 مليون طن و200 ألف حاوية مستهدفة
16 سبتمبر 2026 08:07 م



أكثر الكلمات انتشاراً