


-
تبدأ من 5 جنيهات.. أسعار الأتوبيس الترددي حتى محطة المقطم بعد تقليص زمن التقاطر

-
وزير الصناعة: المنطقة الصناعية بالتجمع الثالث واعدة ويسرنا الإجراءات تخفيفا لأعباء المستثمرين
-
انخفاض الرؤية.. تحذير عاجل من الأرصاد: شبورة كثيفة على هذه المناطق
-
«مالتي كير» مصنع أدوية مصري ينتج 30 مليون عبوة سنويا و38.6 مليون جنيه صادرات


الدين الخارجي المصري تحت الاختبار.. هل تكفي تدفقات الدولار لعبور تحديات 2027 دون ضغوط على الجنيه؟
الأحد، 15 نوفمبر 2026 08:39 م
-
 مشاركة
-

-

-

-

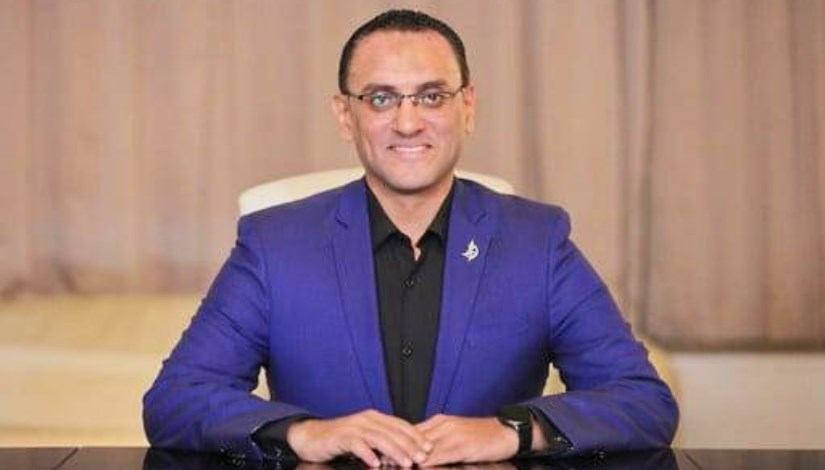
دكتور أحمد شوقى الخبير الاقتصادي


دكتور أحمد شوقي يكتب
لا تكمن خطورة الدين الخارجي في حجمه وحده، وإنما في توقيت استحقاقاته، وطبيعة الالتزامات المكونة له، ومصادر تدبير العملة الأجنبية اللازمة للوفاء بها، ومدى قدرة الاقتصاد على امتصاص الضغوط الخارجية دون التأثير على استقرار سوق الصرف أو مسار خفض التضخم.
ومن هنا، فإن قراءة وضع الدين الخارجي المصري خلال العام المالي 2026/2027، تتطلب تجاوز النظرة التقليدية التي تركز على إجمالي رصيد المديونية، والانتقال إلى تحليل أكثر عمقاً لهيكل الدين، ومصادر السيولة الدولارية، وانعكاساتها على السياسة النقدية والاستقرار الاقتصادي.
فالتحدي الحقيقي أمام الاقتصاد المصري، ليس مجرد الوفاء بالالتزامات الخارجية، وإنما إدارة هذه الالتزامات بأقل تكلفة اقتصادية ممكنة، مع الحفاظ على استقرار سوق الصرف وتعزيز القدرة على توليد موارد دولارية مستدامة.
أولاً: الدين الخارجي.. قراءة في حجم المديونية وهيكلها
ارتفع إجمالي الدين الخارجي المصري، إلى نحو 166.75 مليار دولار بنهاية يونيو 2026، مقابل 164.78 مليار دولار بنهاية مارس 2026، بزيادة تقارب ملياري دولار خلال ثلاثة أشهر.
ويكشف تحليل هيكل المديونية عن تطور مكوناتها، إذ ارتفع الدين الخارجي طويل الأجل إلى نحو 137.41 مليار دولار، مقابل تراجع الدين قصير الأجل إلى 29.33 مليار دولار.
أما من حيث التوزيع القطاعي، فقد بلغ رصيد الدين الخارجي المستحق على الحكومة نحو 82.71 مليار دولار، وعلى البنك المركزي نحو 36.85 مليار دولار، وعلى البنوك نحو 23.79 مليار دولار، فيما يتوزع الباقي على القطاعات الأخرى.
وهنا يجب التوقف أمام نقطة مهمة: ليس كل الدين الخارجي التزاماً مباشراً على الموازنة العامة للدولة، كما أن آجال السداد وطبيعة الالتزامات تختلف من قطاع إلى آخر.
فالدين الحكومي يرتبط بالتزامات الحكومة وأجهزة الموازنة، بينما تتضمن التزامات البنك المركزي ودائع وقروضاً وأدوات تمويل خارجية، وتتضمن مديونية البنوك تسهيلات والتزامات مرتبطة بالنشاط المصرفي والتجارة الخارجية.
وبالتالي، فإن تقييم المخاطر يتطلب تحليل كل قطاع بصورة مستقلة، وعدم التعامل مع إجمالي الدين الخارجي باعتباره عبئاً نقدياً مباشراً على الموازنة العامة.
ثانياً: سوق الصرف والسيولة الدولارية.. هل تمتلك مصر مصدات كافية؟
تتوقف قدرة الاقتصاد على التعامل مع الالتزامات الخارجية بدرجة كبيرة على حجم وتنوع مصادر النقد الأجنبي.
وفي هذا السياق، هناك مجموعة من المؤشرات الإيجابية التي تستحق المتابعة:
أولاً: ارتفع صافي الاحتياطيات الدولية لدى البنك المركزي إلى نحو 57.5 مليار دولار بنهاية أكتوبر 2026، وهو مستوى يعزز قدرة الاقتصاد على مواجهة الصدمات الخارجية وتوفير غطاء للالتزامات الدولية.
ثانياً: سجلت تحويلات المصريين العاملين بالخارج نحو 13 مليار دولار خلال الربع الأول من العام المالي 2026/2027، بزيادة 20.4% مقارنة بالفترة المقابلة من العام السابق، وهو تطور مهم بالنظر إلى الدور الذي تمثله التحويلات في توفير تدفقات نقدية أجنبية مستمرة.
ثالثاً: تظل إيرادات السياحة، وقناة السويس، والصادرات السلعية والخدمية، والاستثمار الأجنبي المباشر، من المصادر الأساسية التي تحدد قدرة الاقتصاد على توفير موارد دولارية مستدامة.
لكن ينبغي التأكيد على أن ارتفاع الاحتياطيات الدولية لا يعني بالضرورة أن كامل قيمتها متاح للاستخدام في سداد الالتزامات، كما أن استدامة التحويلات والاستثمارات تتطلب الحفاظ على الثقة في النظام المصرفي ومرونة سوق الصرف.
وعلى مستوى سعر الصرف، فإن قدرة السوق على استيعاب الطلب على العملة الأجنبية دون تراكم طلبات مؤجلة أو العودة إلى اختلالات سوق الصرف تمثل اختباراً أساسياً لنجاح السياسة النقدية وإدارة التدفقات الخارجية.
وبالتالي، لا ينبغي أن يكون الهدف مجرد الحفاظ على مستوى معين لسعر الدولار، وإنما ضمان توافر العملة الأجنبية من خلال آليات سوق مرنة ومصادر تمويل مستدامة.
ثالثاً: معادلة الدين والتضخم وأسعار الفائدة
لا يمكن تحليل ملف الدين الخارجي بمعزل عن السياسة النقدية، نظراً للارتباط الوثيق بين استقرار سعر الصرف، وتوقعات التضخم، وجاذبية الاستثمار في أدوات الدين المحلية.
فقد تراجع معدل التضخم السنوي العام في المدن المصرية إلى 12.7% خلال أكتوبر 2026، مقابل 13.9% في سبتمبر، كما تراجع التضخم الأساسي إلى 13.1% مقابل 14.1% خلال الفترة نفسها.
ورغم هذا التراجع، فإن الضغوط التضخمية لم تنتهِ بعد، خاصة مع استمرار حساسية الأسعار المحلية لتحركات سعر الصرف وأسعار الطاقة والسلع المستوردة.
وفي تطور يعكس حذر السياسة النقدية، قرر البنك المركزي المصري في 29 أكتوبر 2026 رفع أسعار الفائدة الأساسية بمقدار 100 نقطة أساس، لتصل إلى:
- سعر عائد الإيداع لليلة واحدة: 20%.
- سعر عائد الإقراض لليلة واحدة: 21%.
- سعر العملية الرئيسية: 20.5%.
ويعكس القرار استمرار أولوية تثبيت توقعات التضخم والحفاظ على المسار النزولي للأسعار في ظل ارتفاع المخاطر الخارجية وحالة عدم اليقين.
لكن هذه السياسة تحمل في المقابل تكلفة اقتصادية ومالية، سواء من خلال ارتفاع تكلفة التمويل المحلي للقطاع الخاص، أو زيادة أعباء خدمة الدين المحلي على الموازنة العامة.
ومن هنا تظهر معادلة السياسات الاقتصادية: الحفاظ على استقرار الأسعار وجاذبية الاستثمار في أدوات الدين المحلية دون إطالة أمد الاعتماد على أسعار فائدة مرتفعة بما يحد من الاستثمار والإنتاج.
ولا ينبغي افتراض أن تراجع الضغوط على الاستحقاقات الخارجية سيؤدي تلقائياً إلى خفض أسعار الفائدة؛ فذلك يظل مرتبطاً بمسار التضخم، واستقرار سوق الصرف، وتوازن المخاطر الخارجية.
رابعاً: ما المطلوب لتقليل مخاطر الدين الخارجي؟
في تقديري، فإن المرحلة المقبلة تتطلب الانتقال من مجرد إدارة الالتزامات الخارجية إلى إدارة أكثر كفاءة لمصادر التمويل والتدفقات الدولارية، وذلك من خلال مجموعة من المسارات:
1. إطالة متوسط أجل الدين: من خلال إعادة هيكلة آجال الاستحقاق وتجنب تركز الالتزامات في فترات زمنية قصيرة، بما يقلل مخاطر إعادة التمويل.
2. تعظيم الموارد الدولارية المستدامة: من خلال زيادة الصادرات، وتوطين الصناعات كثيفة الاستيراد، وتعزيز إيرادات السياحة والخدمات، وجذب الاستثمارات الأجنبية المباشرة.
3. تنويع أدوات التمويل: بما يشمل الصكوك السيادية، والتمويل التنموي الميسر، والشراكات الاستثمارية، مع مقارنة تكلفتها الاقتصادية والمالية ببدائل الاقتراض التقليدية.
4. تحسين إدارة الأصول العامة: من خلال توظيف الأصول في مشروعات تولد تدفقات نقدية وعوائد اقتصادية حقيقية، بدلاً من الاعتماد على بيع الأصول لتوفير سيولة مؤقتة.
5. تعزيز الشفافية في إدارة الدين: من خلال نشر بيانات أكثر تفصيلاً عن الاستحقاقات حسب القطاع والعملة والأجل، ونسب التجديد وإعادة التمويل، ومصادر تدبير النقد الأجنبي.
6. توجيه التمويل نحو الأنشطة الإنتاجية والتصديرية: بحيث تتحول الموارد التمويلية إلى طاقات إنتاجية قادرة على توليد النقد الأجنبي، وليس مجرد تمويل أنشطة استهلاكية أو تغطية التزامات سابقة.
واخيرا: هل يمثل عام 2027 نقطة تحول في إدارة الدين الخارجي؟
أرى أن الاقتصاد المصري يمتلك حالياً عدداً من المصدات التي تساعده على إدارة التزاماته الخارجية، وفي مقدمتها تحسن الاحتياطيات الدولية، وارتفاع تحويلات المصريين بالخارج، وتنوع مصادر النقد الأجنبي.
لكن هذه المؤشرات، رغم أهميتها، لا تكفي وحدها للحكم على استدامة وضع الدين الخارجي.
فالمعيار الحقيقي ليس قدرة الاقتصاد على تدبير الدولار لسداد الاستحقاقات الحالية فقط، وإنما قدرته على توليد تدفقات دولارية جديدة تفوق احتياجاته التمويلية بمرور الوقت.
وهنا يجب أن نميز بين ثلاثة مستويات من النجاح الاقتصادي:
- نجاح قصير الأجل: الوفاء بالالتزامات وتجنب أزمات السيولة.
- نجاح متوسط الأجل: خفض تكلفة الاقتراض وتحسين هيكل الدين وإطالة آجاله.
- نجاح طويل الأجل: بناء اقتصاد إنتاجي وتصديري قادر على تمويل احتياجاته الخارجية من موارده الذاتية.
فاستقرار المؤشرات الكلية لا يتحقق بمجرد القدرة على سداد الديون، وإنما عندما تتراجع الحاجة إلى الاقتراض لتغطية أعباء الاقتراض السابق، وتصبح موارد النقد الأجنبي ناتجة بصورة أكبر عن الإنتاج والتصدير والاستثمار، لا عن تدفقات التمويل قصيرة الأجل.
وهذا هو الاختبار الحقيقي لاستدامة الدين الخارجي المصري خلال المرحلة المقبلة.
Short Url


الحروب السيبرانية.. عندما تصبح الثلاجات والبنوك والمطارات والمدارس جبهات للصراع الدولي
15 نوفمبر 2026 08:20 م
د. نجلاء صقر تكتب: التفاوض في عالم متغير.. من موازين القوة إلى صناعة التأثير
13 نوفمبر 2026 12:37 م
مصر والاتحاد الاقتصادي الأوراسي.. شراكة استراتيجية تفتح آفاقًا جديدة للتعاون مع أفريقيا
10 نوفمبر 2026 06:59 م
أيمن سليمان يكتب: البنوك الرقمية في مصر.. انطلاقة مرتقبة ومنافسة تعيد تشكيل السوق المصرفي
08 نوفمبر 2026 08:55 م
الحروب السيبرانية.. عندما تصبح الثلاجات والبنوك والمطارات والمدارس جبهات للصراع الدولي
15 نوفمبر 2026 08:20 م
د. نجلاء صقر تكتب: التفاوض في عالم متغير.. من موازين القوة إلى صناعة التأثير
13 نوفمبر 2026 12:37 م
أكثر الكلمات انتشاراً