




الضرائب تحسم المعاملة الضريبية للمشروعات الجديدة قبل بدء نشاطها (تفاصيل)
الثلاثاء، 10 نوفمبر 2026 09:16 م
-
 مشاركة
-

-

-

-

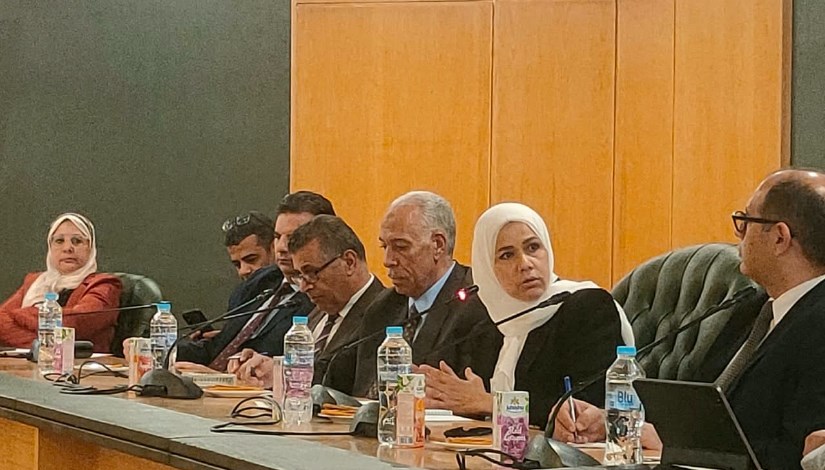
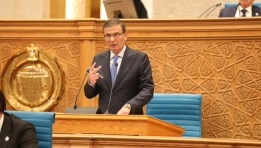
جانب من الاجتماع


استعرض سعيد فؤاد، مستشار رئيس مصلحة الضرائب المصرية، حزمة التيسيرات الضريبية التي تستهدف تبسيط إجراءات التعامل مع المصلحة، ودعم الشركات الناشئة والمشروعات الجديدة، وتعزيز الثقة بين الممولين والإدارة الضريبية، موضحًا أن هذه التيسيرات تشمل تطبيق ضريبة نسبية تبدأ من 0.4% من رقم الأعمال، وتبسيط إجراءات سداد الضرائب وتقديم الإقرارات، إلى جانب إتاحة بطاقة ضريبية مؤقتة للشركات الجديدة، وإنشاء وحدة للرأي المسبق.
انضمام الممول للمنظومة يتيح الاستفادة من نظام ضريبي مبسط
وقال فؤاد، خلال ندوة بعنوان «الضرائب ومستقبل الاقتصاد المصري»، إن انضمام الممول إلى منظومة الضرائب الإلكترونية، سواء من خلال منظومة الفاتورة الإلكترونية أو الإيصال الإلكتروني، يتيح له الاستفادة من نظام ضريبي مبسط يقوم على ضريبة نسبية محددة، يمكن للممول حسابها بنفسه منذ بداية السنة التي سيعمل خلالها، وفقًا لحجم رقم أعماله.
وأوضح أن سعر الضريبة يبدأ من 0.4% من رقم الأعمال، إذا كان رقم الأعمال أقل من 500 ألف جنيه، ويرتفع تدريجيًا ليصل إلى 1.5% إذا تجاوز رقم الأعمال 10 ملايين جنيه.
وأضاف أن هذه المنظومة تتيح للممول معرفة قيمة الضريبة المستحقة عليه منذ بداية النشاط، بما يساعد على وضوح الالتزامات الضريبية وتجنب المشكلات أو النزاعات مع مصلحة الضرائب، مشيرًا إلى أن تقديم الإقرار الضريبي مع الاشتراك في منظومة الفاتورة أو الإيصال الإلكتروني يسهم في إنهاء النزاعات الضريبية بين المصلحة والممولين.
تيسيرات في ضريبة المرتبات والقيمة المضافة
وأشار مستشار رئيس مصلحة الضرائب إلى أن المصلحة عملت على تبسيط عدد من الالتزامات الضريبية، من بينها ضريبة المرتبات، موضحًا أنه بدلًا من إلزام المنشآت التي لديها مجموعة من العاملين بسداد الضريبة شهريًا وتقديم إقرار ربع سنوي، أصبح بإمكانها إجراء التسوية في نهاية السنة خلال شهر يناير، وسداد الضريبة المستحقة عن السنة السابقة وفقًا للتسوية.
وأوضح أن هذه الآلية تستهدف تخفيف الأعباء عن الممولين، بحيث يتم احتساب الضريبة المستحقة عليهم عن الفترة السابقة، مع مراعاة ما سبق سداده خلال العام، وعدم تحميلهم أعباء إضافية.
وأضاف أن المصلحة قدمت تيسيرًا آخر يتعلق بضريبة القيمة المضافة على السلع والخدمات، من خلال إتاحة تقديم الإقرار وسداد الضريبة كل ثلاثة أشهر بدلًا من الالتزام الشهري، بما يسمح للممول بتقديم إقرار واحد عن كل ثلاثة أشهر.
وأكد أن هذه الإجراءات تأتي ضمن جهود تبسيط التعاملات الضريبية وتخفيف الأعباء الإدارية والمالية عن الشركات الناشئة.
بطاقة ضريبية مؤقتة لمدة 8 أشهر للشركات الناشئة
وفيما يتعلق بالتيسيرات المقدمة للشركات الجديدة، أوضح فؤاد أن المصلحة رصدت بعض المشكلات التي تواجه أصحاب المشروعات عند تأسيس شركاتهم، خاصة فيما يتعلق بالحصول على البطاقة الضريبية، وما يرتبط بها من مطالبات بتقديم إقرارات عن فترات لم يبدأ خلالها النشاط الفعلي.
وقال إن المصلحة أتاحت للشركات الجديدة الحصول على بطاقة ضريبية مؤقتة تستخدم لمدة 8 أشهر، حتى يتمكن صاحب المشروع من استكمال جميع الإجراءات الخاصة بتأسيس الشركة أو تسجيل النشاط.
وأضاف أن البطاقة المؤقتة تساعد صاحب المشروع على إنهاء إجراءات التأسيس خلال فترة تتراوح من شهرين إلى 8 أشهر، وفقًا للإجراءات التي يحتاج إلى استكمالها.
وشدد على أن استخدام البطاقة الضريبية المؤقتة يقتصر على إجراءات تأسيس الشركة، ولا يجوز استخدامها في إصدار فواتير البيع أو إتمام التعاقدات المتعلقة بالنشاط التجاري أو الصناعي.
وأوضح أنه بمجرد الانتهاء من إجراءات التأسيس وبدء ممارسة النشاط، يتعين على الممول التوجه إلى المأمورية المختصة للحصول على البطاقة الضريبية الدائمة، مشيرًا إلى أن البطاقة الضريبية تصدر مجانًا من مصلحة الضرائب دون تحصيل أي رسوم.
وحدة الرأي المسبق تجيب عن المعاملة الضريبية للأنشطة الجديدة
ولفت فؤاد إلى أن المصلحة أنشأت وحدة الرأي المسبق داخل مكتب رئيس المصلحة، تحت المتابعة المباشرة لرئيسة المصلحة رشا عبد العال، بهدف مساعدة أصحاب الأنشطة الجديدة على معرفة كيفية التعامل الضريبي مع مشروعاتهم قبل البدء في تنفيذها.
وأوضح أن بعض أصحاب المشروعات الجديدة لا يمتلكون خلفية كافية عن القوانين والالتزامات الضريبية، ويحتاجون إلى معرفة كيفية المحاسبة الضريبية على النشاط الذي يعتزمون تأسيسه، والضرائب التي ستطبق عليه.
وأضاف أن دور الوحدة يتمثل في إصدار رأي مسبق يوضح كيفية المحاسبة الضريبية على النشاط، بما يساعد المستثمر أو صاحب المشروع على معرفة التزاماته قبل بدء العمل، واتخاذ قراره بشأن تنفيذ المشروع بناءً على معلومات واضحة.
وأكد أن الرأي الصادر عن الوحدة يكون ملزمًا لمصلحة الضرائب، وليس ملزمًا للممول، بمعنى أن صاحب المشروع يمكنه الاستناد إلى هذا الرأي عند بدء نشاطه، بينما تلتزم المصلحة والمأموريات الضريبية بما صدر عنها عند محاسبته ضريبيًا.
وأشار إلى أن هذه الخطوة تستهدف توفير الطمأنينة لأصحاب المشروعات الجديدة، وتعزيز الثقة المتبادلة بين الممولين ومصلحة الضرائب.
إلغاء التسجيل الضريبي خلال شهر من إخطار التوقف
وتطرق مستشار رئيس مصلحة الضرائب إلى مشكلة أخرى كانت تواجه بعض الممولين عند الرغبة في التوقف عن ممارسة النشاط، موضحًا أن عددًا من أصحاب المشروعات كانوا يشكون من سهولة الدخول إلى المنظومة الضريبية عند بدء النشاط، مقابل طول الإجراءات والوقت اللازمين للخروج منها عند التوقف.
وأضاف أن بعض الممولين كانوا يواجهون تأخرًا في إنهاء إجراءات التوقف وإلغاء التسجيل الضريبي، وقد تستغرق هذه الإجراءات سنة أو سنتين أو ثلاث سنوات، مع استمرار الحاجة إلى التعامل مع الالتزامات المرتبطة بالضرائب المختلفة.
وأوضح أن المصلحة أصدرت كتابًا دوريًا بتوجيهات من رئيسة المصلحة، يقضي بسرعة إلغاء التسجيل خلال شهر من تاريخ تقديم إخطار التوقف عن النشاط.
وأكد أن هذه الخطوة تأتي ضمن مجموعة الإجراءات التي تستهدف تسهيل التعامل بين المصلحة والممولين، سواء عند بدء النشاط أو خلال ممارسته أو عند التوقف عنه.
كما أكد على أن هذه التيسيرات والإجراءات التي نفذتها المصلحة خلال الفترة الأخيرة أسهمت في دعم الثقة بين مصلحة الضرائب والممولين، مشيرًا إلى أن تعزيز هذه الثقة يمثل الهدف الرئيسي والأول من جهود التطوير والتبسيط.
اقرأ أيضا:
السكة الحديد تنظم لقاءات توعية وزيارات ميدانية لطلبة المدارس للحفاظ على المرافق
بسبب مولد إبراهيم الدسوقي.. السكك الحديدية تدفع بقطارات إضافية لمواجهة تكدس الزائرين
السكة الحديد تبدأ العمل بالتوقيت الشتوي 2026 في هذا الموعد
السكة الحديد: خدمات خاصة لكبار السن وذوي الهمم للعمل على راحتهم (تفاصيل)
مواعيد القطارات القاهرة الإسكندرية اليوم الاثنين
Short Url

مطالب بنقل البرلمان لكشف الأسباب الفنية لحادث قطاري العياط
10 نوفمبر 2026 07:11 م
وزير النقل يرد على اتهامات توجيهه بتعطيل جهاز ATC: كان لواقعة استثنائية والكلام مجتزأ
10 نوفمبر 2026 06:00 م

شعبة النقل الدولي توافق على انضمام 9 شركات جديدة لعضويتها
10 نوفمبر 2026 05:40 م
وزير النقل: فصل أي عامل يثبت تعطيله جهاز التحكم الآلي.. وسلامة الركاب خط أحمر
10 نوفمبر 2026 05:28 م
وزير النقل: 5.1 مليار دولار قروض السكة الحديد تمثل 1.3% فقط من الدين الخارجي
10 نوفمبر 2026 04:53 م
وزير النقل: نستهدف الوصول لـ2.5 مليون راكب يوميًا بالسكة الحديد بحلول 2030
10 نوفمبر 2026 03:56 م
معاون رئيس مصلحة الضرائب: إطلاق منظومة تحفيزية للمواطنين لتشجيع طلب الإيصالات الإلكترونية
10 نوفمبر 2026 09:14 م
حزمة توصيات من «نقل النواب» لتعزيز سلامة السكك الحديدية ومنع تكرار الحوادث
10 نوفمبر 2026 08:35 م

إطلاقها خلال أيام.. مصلحة الضرائب تكشف لـ«إيجي إن» تفاصيل منصة المشورة
10 نوفمبر 2026 08:25 م
أكثر الكلمات انتشاراً