




خبير الطاقة عامر الشوبكي في حوار لـ«إيجي إن»: أزمة الغاز قد تمتد للصيف المقبل والانفراجة نهاية 2027
الأحد، 08 نوفمبر 2026 05:38 م
-
 مشاركة
-

-

-

-

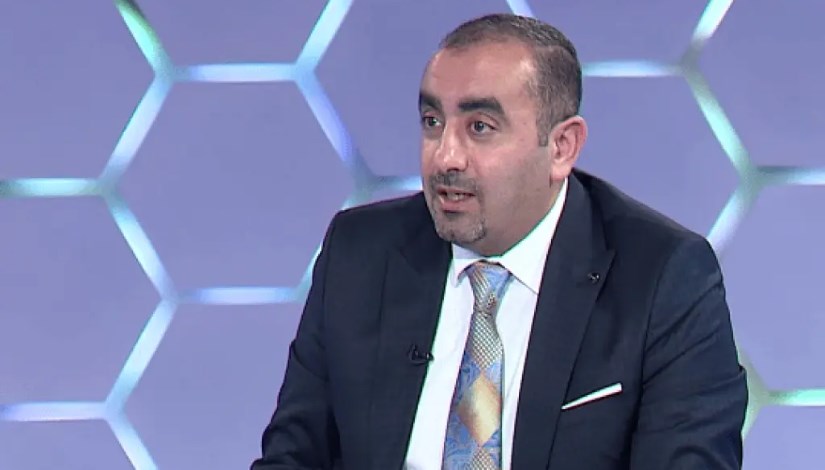
الدكتور عامر الشوبكي الخبير في شؤون النفط والطاقة


إيمان البصيلي
تقليص الغاز للمصانع إلى 33% خيار مُر لمواجهة فجوة الاستيراد وضغط النقد الأجنبي
خفض حصص الغاز يرفع كلفة "طن الأسمدة".. والانفراجة الكاملة رهينة الأسواق العالمية
الغاز مادة خام ووقود.. وخفض التشغيل يرفع تكلفة الطن ويُهدد صادرات بـ 2.5 مليار دولار
المازوت لا يصلح كبديل خام لإنتاج الأمونيا.. وتكلفة التحول للوقود البديل قد تتضاعف 3 أضعاف
كل زيادة بدولار تضيف 30 مليون دولار شهريًا.. والعودة للإمدادات الكاملة تتطلب تراجع الأسعار لما دون 15 دولارًا
الخفض المؤقت قد يستمر من أشهر إلى سنة.. والانفراجة التدريجية ترتبط بانتظام الشحنات وتطورات سوق الطاقة العالمي
إغلاق خط إنتاج قد يكون أقل تكلفة من خفض تشغيل جميع الخطوط
تأجيل شحنات الغاز يكشف ضغوط السيولة وانتظام التوريد
7 أيام فقط هى الفترة الزمنية التي فصلت بين قرار الحكومة المصرية برفع نسب خفض إمدادات الغاز الطبيعي المسال المورد إلي مصانع الأسمدة والميثانول من 20% إلي33%، في ظل ارتفاع أسعار شحنات الغاز الطبيعي المسال عالميًا وزيادة تكلفة تدبير احتياجات السوق المحلية من الواردات، مع تراجع الإنتاج المحلي مقارنة بالاستهلاك.
وتعادل نسبة الخفض توقف خط كامل من إنتاج كل مصنع، إلي أجل غير مسمى، أو حتى عودة الإمدادات إلي طبيعتها، وهو القرار الذي صدم الكثير من العاملين في مجال صناعة الأسمدة والمزارعين، خاصة أنهم في مرحلة تجهيز الأرض لبدء الموسم الشتوي، وفي أمس الحاجة للتسميد، في ظل توقعات تشير إلي ارتفاع أسعار الأسمدة خلال الفترة المقبلة نتيجة توقع تراجع الإنتاج من المصانع وبالتالي نقص المعروض في الأسواق.
وللحديث عن أزمة الغاز العالمية وتأثيرها على مصانع البتروكيماويات والأسمدة والأسعار خلال الفترة المقبلة وموعد إنتهاء الأزمة، كان لـ«إيجي إن»، حوارًا مع الدكتور عامر الشوبكي، الخبير في شؤون النفط والطاقة، وإليكم نص الحوار:
_ كيف تقرأ هذا التصعيد السريع في نسبة خفض الغاز المورد لمصانع الأسمدة والميثانول من 20% إلى 33% خلال أيام معدودة؟
أري أنه استجابة لضغط متزايد على كلفة تأمين الغاز والكميات المتاحة، وما لهذا الضغط من التأثير على احتياطيات الدولة من الدولار، وعجز في الموازنة، فالآن وخلال أسبوع انخفضت حصة المصانع من 80 إلى 67%، وهذه نقلة مؤثرة صناعيًا، فالدولة تواجه معادلة صعبة بين تأمين الكهرباء واستمرار الإنتاج وتوفير الدولار.
وبرأيي نجاح إدارة الأزمة يقاس بتقليل فاتورة الاستيراد، مع حماية المصانع التي تنتج وتصدّر وتوفر العملة الأجنبية، وهذه الخطوة تدل على ضعف الإمكانيات المتاحة بيد الدولة من ناحية الطاقة، أو بدء استشعار مخاطر في أثمان وتوفر الغاز عالميًا، أو ربما تكون خطوة أولى، لكن المخاوف تتصاعد إذا ما كان هنالك إما تخفيض آخر بحصة المصانع من الغاز، أو ربما يمتد الأمر إلى قطع مبرمج للكهرباء نتيجة ارتفاع أثمان الغاز العالمية.
لكني أرى أن تأثير هذه الانقطاعات أو مخاوف هذه الخطوة، بالتأكيد أقل مما لو كانت هذه الأزمة في الصيف، فمثلًا في أبريل الماضي كان هنالك إغلاقات وقطع مبرمج للكهرباء، مثل قرار الإغلاق عند الساعة التاسعة مساءًا، وبعدها الساعة الحادية عشر.
وأتمنى أن يتوقف الأمر عند الانقطاعات المبرمجة ولا يمتد إلى إغلاقات ليلية إذا ما استمرت الأزمة أو تعمقت، لأنه المشكلة ليست فقط الأسعار، ولكنها تمتد إلى توفرية الغاز في العالم مع الطلب الشتوي.. القوي في آسيا وأوروبا.
_ وما مدى الضغط الفعلي الذي تفرضه الفجوة بين الإنتاج المحلي المتراجع وتكاليف استيراد الغاز المسال مرتفعة الثمن؟
الأرقام تشرح حجم التحدي، بيانات أغسطس تشير إلى إنتاج نحو 3.63 مليار قدم مكعب يوميًا، مقابل استهلاك يقارب 7.06 مليارات قدم مكعب يوميًا، أي فجوة تقترب من نصف الاحتياجات، وتُغطى بالغاز المسال وواردات الأنابيب، وهذا يجعل الاقتصاد حساسًا للأسعار العالمية وانتظام الإمدادات، ومع اضطرابات المنطقة، تصبح حماية الطاقة مرتبطة بحماية وتوفير النقد الأجنبي اللازم لاستيراد باقي الاحتياجات من الخارج، وتنويع مصادر التوريد ومساراته.
_ ماذا يعني خفض إمدادات الغاز بنسبة 33% بالنسبة لمصانع الكيماويات كثيفة الاستهلاك للطاقة؟
في هذه الصناعة، الغاز وقود ومادة خام في الوقت نفسه، لذلك يؤثر نقصه مباشرة في القدرة على الإنتاج، ومع تراجع التشغيل، تتوزع الأجور والصيانة والتمويل على كمية إنتاج أطنان أقل، فترتفع تكلفة الطن. وحجم الرهان هنا كبير؛ فصادرات الأسمدة بلغت تقريبًا نحو 2.5 مليار دولار خلال الأشهر التسعة الأولى من العام الحالي، لذلك يجب احتساب توفير الغاز، والخسارة المحتملة في التصدير، واحتياجات الزراعة معًا.
_ هل يجبر هذا الخفض الشديد الشركات على إغلاق خطوط إنتاج كاملة أم يمكن للغالبية التعامل معه مرونة تكتيكية؟
الأمر يختلف بحسب تصميم المصنع وعدد الخطوط وحدود التشغيل الآمنة، فبعض المصانع يستطيع خفض الأحمال، وبعضها قد يجد إيقاف خط وتشغيل البقية بأحمال أعلى قرار أكثر كفاءة بالنسبة له. لذلك، لا أستطيع تعميم الإغلاق أو المرونة على الجميع، لكن العامل الحاسم هو وضوح جدول الإمداد وثباته؛ فالمصنع يستطيع التخطيط لكمية أقل، بينما التقلبات المفاجئة ترفع كلفة التكيف ومخاطر التوقف.
_ إلى أي مدى يضغط صعود أسعار شحنات الغاز المسال عالميًا على معادلة تسعير الغاز المورد للمصانع محليًا؟
لتوضيح حجم الضغط، كل ارتفاع بدولار واحد للمليون وحدة حرارية بريطانية يضيف نحو 30 مليون دولار شهريًا. ونحن نتحدث عن زيادة في أسعار الغاز العالمية بلغت 200% عن أسعار ما قبل الحرب، فكانت قرابة 30 يورو للميجاوات في ساعة، والآن أصبحت قرابة 95 يورو، و في أسواق آسيا كانت قرابة الـ 12 إلى 13 دولارًا للمليون وحدة حرارية بريطانية، والآن أصبحت قرابة الـ 30 دولارًا للمليون وحدة حرارية بريطانية. وإذا ارتفعت تكلفة الاستيراد أسرع من سعر البيع للمصنع، اتسع الفارق المالي على منظومة الغاز، وأصبح المطلوب الآن هو تسعير متدرج يراعي قدرة الصناعة وعائد صادراتها حتى تستمر في الإنتاج والمنافسة.
_ وما البدائل المتاحة أمام الدولة لإدارة هذه الفجوة المالية بدلًا من اقتطاع الإمدادات؟
بشكل عاجل، يمكن التفاوض على تمويل مؤجل للشحنات، ودراسة شراء مشترك مع المصانع المصدّرة مقابل ضمان استقرار التوريد، بالتوازي، يجب توفير الغاز في الكهرباء بتحسين الكفاءة، واستخدام الوقود حيث تسمح التجهيزات، أما على المدى المتوسط، فيجب التسريع في التحول إلي الطاقة المتجددة وزيادة الإنتاج المحلي، وبرأيي المعيار هو صافي المكسب للدولة، وهو: كم نوفر من فاتورة الطاقة، وكم نحافظ على صادرات، وإنتاج، وفرص عمل؟ هذه معادلة حساسة يجب أن تحافظ عليها الدولة.
_ مع صعود أسعار الغاز المسال عالميًا قبل موسم الشتاء، هل ترى أن اللجوء لاستيراد شحنات إضافية عبر وحدة التسييل العائمة بات مكلفًا جدًا للموازنة أم أن المشكلة تتعلق بانتظام سلاسل توريد الشحنات الفورية؟
الاثنين أعتقد، فالضغط المالي يبدو واضحًا حاليًا مع استمرار مخاطر التوريد والملاحة، فبحسب المعلومات، أُجلت 5 شحنات من أصل 15 مقررة لنوفمبر الحالي مثلًا، بعدما تجاوزت تكلفة الشحنة 100 مليون دولار للشحنة، أما وحدات إعادة التغويز فتمنح مصر قدرة على الاستقبال، لكن الاستفادة منها تحتاج شحنات ممولة تصل في موعدها، لذلك تتداخل هنا كلفة الشراء والسيولة وأمن الإمدادات معًا.
_ كيف توازن المصانع بين الحفاظ على سلامة أفران ومحطات تكسير الميثان والأمونيا وبين العمل بنسبة 67% فقط من طاقتها الاستيعابية من الغاز؟
نسبة 67% تعبر عن الغاز المتاح، ولا تحدد وحدها معدل التشغيل الآمن لكل خط، الأولوية لتثبيت الضغط والتدفق وضبط الأحمال وفق تصميم الأفران والمفاعلات وتعليمات الجهة صاحبة التكنولوجيا، وإذا تعذر استمرار خط ما بصورة مستقرة، فقد يكون إيقافه المنظم الخيار الأنسب؛ فالتوقفات الطارئة وإعادة التشغيل المتكررة تستهلك الوقت والطاقة وتضغط على عمر المعدات.
_ هل يرى خبراء الطاقة في الاعتماد الموقت على المازوت أو الوقود البديل حلًا ممكنًا لقطاع الأسمدة والكيماويات، أم أن الطبيعة الكيميائية للإنتاج تمنع الاستغناء عن الغاز الطبيعي؟
المازوت يمكن أن يساعد بصورة غير مباشرة؛ فالغاز يوفر الهيدروجين لصناعة الأمونيا مثلًا، ويدخل في تكوين الميثانول، لذلك استبداله كمادة خام يحتاج تقنيات وتجهيزات مختلفة وليس كل المصانع جاهزة لهذا الأمر، والبديل الأقرب هو استخدام المازوت في محطات الكهرباء المجهزة له لتوفير الغاز للصناعة، وقد يُستخدم في بعض الخدمات الحرارية المناسبة، لكن قدرته على التعويض تبقى محدودة مع احتساب الصيانة والانبعاثات والتكلفة، ولا تنسى أن التكلفة هي الأهم، أعتقد أن التكلفة هنا ربما تتضاعف أو ترتفع بثلاثة أضعاف بالانتقال من الغاز إلى أنواع الوقود الأخرى مثل المازوت.
_ كيف ترى سلوك شركات الأسمدة في التعامل مع هذا الخفض مثل إيقاف خط إنتاج كامل ليعمل الخط الآخر بالطاقة القصوى بدلًا من تشغيل كافة الخطوط بكفاءة منخفضة؟
أراه تصرفًا منطقيًا متى سمح تصميم المصنع بذلك، فمثلًا في مصنع بثلاثة خطوط متقاربة قد يكون تشغيل خطين بأحمال مستقرة ومرتفعة أفضل من توزيع النقص على الجميع، لكن القرار يعتمد على كفاءة كل خط، وترابط الوحدات، واستهلاك المرافق، وكلفة إعادة التشغيل، والأفضل استغلال التوقف للصيانة، مع ضمان كميات مستقرة للخطوط العاملة حتى يحقق المصنع أفضل إنتاج من الغاز المتاح.
_ إذا ما استمرت الفجوة خلال فترة الذروة الشتوية الأوروبية والآسيوية، ما هو السعر التوازني للغاز عالميًا الذي يمكن عنده للحكومة معاودة ضخ الكميات الكاملة للمصانع محليًا؟
لا يوجد سعر عالمي واحد يضمن العودة تلقائيًا. للتوضيح فحسب افتراضي: إذا كان طن اليوريا مثلًا بنحو 530 دولارًا، واستهلاك إنتاجه 20 مليون وحدة حرارية بريطانية، فإن الغاز بسعر 25 دولارًا يكلف 500 دولار للطن، قبل بقية المصروفات طبعًا، لذلك السعر المقبول يتغير بحسب كفاءة المصنع وسعر منتجه، والعودة الكاملة تحتاج أيضًا كميات متاحة وتمويلًا مستقرًا، لذلك يعني بشكل عام أعتقد أنه عندما ينخفض الغاز في الأسواق العالمية أقل من 15 دولارًا للمليون وحدة حرارية بريطانية، يصبح الأمر أكثر استقرارًا وقد يعود إلى سابق عهده.
_ بناءً على التراجعات الحالية في إنتاج حقول الغاز ومواعيد ربط آبار جديدة على الشبكة القومية، ما تقديرك للفترة الزمنية التي قد يستغرقها هذا الخفض المؤقت؟
سؤال قوي هذا؛ تقديري أنه قد يستمر من أشهر إلى سنة، مع احتمال امتداده خلال الشتاء حتى الصيف القادم، لكن لا توجد مدة رسمية ومعلنة. إضافات الآبار الجديدة يعوض بعضها تراجع الحقول القديمة، والاكتشافات تحتاج تنمية وربط قبل الإنتاج؛ مثلًا تستهدف الوزارة بدء إنتاج "دنيس" في 2028، وهو الاكتشاف الجديد. لذلك تخفيف القيود قريبًا يرتبط أيضًا بانتظام الواردات، تكلفة هذه الواردات، والقدرة على تمويلها، والاستقرار السياسي في المنطقة وعدم توسع الحرب، وقدرة أيضًا الدول المنتجة للغاز على استعادة إنتاجها؛ "قطر للطاقة" أعلنت عند إصابة حقل منطقة "رأس لفان" بأنها تحتاج من 3 إلى 5 سنوات مثلًا، فهل الإمدادات العالمية ستغطي النقص في الإنتاج القطري الذي انخفض 20% لمدة من 3 إلى 5 سنوات؟ وما زالت قطر تعاني ولم تعد إلى سابق إنتاجها، وهي جزء مهم طبعًا من إمدادات الغاز العالمية فهي تمثل 20% من الإنتاج.
_هل ترى أي مؤشرات لقرب انفراجة في الإمدادات قبل فصل الشتاء؟
نعم، هنالك إشارة ربما مشجعة، منها ربط "الفيوم 4" بإنتاج أولي نحو 80 مليون قدم مكعبة يوميًا، وإعلان كشف "نسيم" مع خطة لربط التسييل بالتسييلات القائمة. لكن الانفراجة تقاس بزيادة الغاز المتاح فعليًا بعد تعويض تراجع الحقول وبانتظام الشحنات. أرى مجالًا للتحسن التدريجي إذا اجتمعت هذه العوامل، أما انتهاء الخفض بالكامل فأعتقد أنه يحتاج حتى نهاية العام القادم ولكن بالتدريج، لأنه لا يوجد حتى الآن موعد معلن يضمن الاستقرار في أسواق الطاقة العالمية.
اقرأ أيضًا:
أسهم مصانع الأسمدة تتراجع بأكثر من 4% لهذا السبب
أول رد من رجل الأعمال محمد الخشن على خفض إمدادات الغاز لمصانع الأسمدة إلى 33% (خاص)
خفض إمدادات الغاز لمصانع الأسمدة للمرة الثانية.. ووقف خط إنتاج في كل مصنع لأجل غير مسمى
مصانع «موبكو» للأسمدة تعلن خفض إمدادات الغاز بنسبة 33%
قبل مناقشة أزمة الأسمدة بـ«الشيوخ».. مفاجأة من «الزراعة» بشأن مخزون الموسم الشتوي (خاص)
Short Url

أسهم مصانع الأسمدة تتراجع بأكثر من 4% لهذا السبب
08 نوفمبر 2026 11:23 ص
أول رد من رجل الأعمال محمد الخشن على خفض إمدادات الغاز لمصانع الأسمدة إلى 33% (خاص)
08 نوفمبر 2026 10:52 ص

خفض إمدادات الغاز لمصانع الأسمدة للمرة الثانية.. ووقف خط إنتاج في كل مصنع لأجل غير مسمى
08 نوفمبر 2026 10:38 ص

مصانع «موبكو» للأسمدة تعلن خفض إمدادات الغاز بنسبة 33%
08 نوفمبر 2026 10:13 ص

قبل مناقشة أزمة الأسمدة بـ«الشيوخ».. مفاجأة من «الزراعة» بشأن مخزون الموسم الشتوي (خاص)
07 نوفمبر 2026 02:25 م

الخطوط القطرية تستأنف رحلاتها إلى الرياض 14 نوفمبر
08 نوفمبر 2026 05:01 م

اضطرابات المنطقة تخفض عمالة مجموعة الإمارات 2% رغم استمرار التوظيف
08 نوفمبر 2026 04:59 م
رئيس الوزراء يتابع مع وزيري النقل والصحة حادث قطاري العياط
08 نوفمبر 2026 04:45 م

أكثر الكلمات انتشاراً