


-
صادرات مصر من الصناعات «الكيماويات والأسمدة» تقفز لـ 8.25 مليار دولار خلال أول 8 أشهر من 2026

-
«المالية» تمد فترة تقديم إقرارات الضرائب العقارية حتى هذا الموعد
-
برواتب تبدأ من 8 آلاف جنيه.. شروط وخطوات التقديم على وظائف شركات المكسرات والحبوب
-
نمو تمويل المشروعات 17 ضعفًا خلال 10 سنوات من 6 مليارات إلى 107.5 مليار جنيه
نمو تمويل المشروعات 17 ضعفًا خلال 10 سنوات من 6 مليارات إلى 107.5 مليار جنيه
الثلاثاء، 29 سبتمبر 2026 03:54 م
-
 مشاركة
-

-

-

-

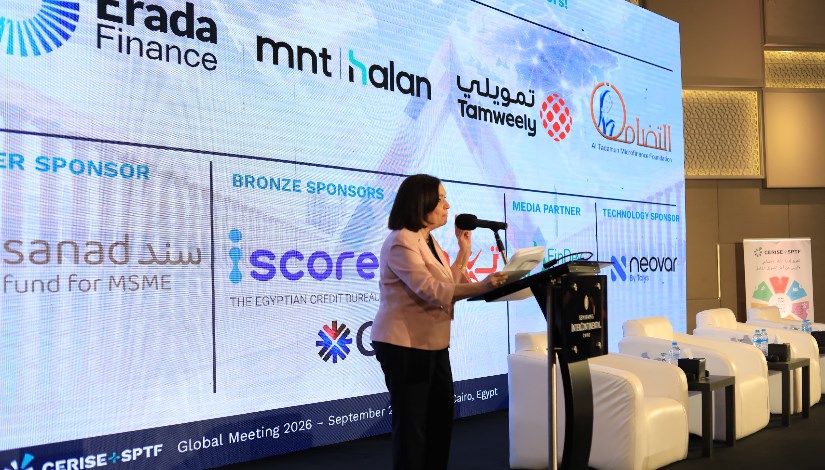
منى ذو الفقار
هنا رأفت
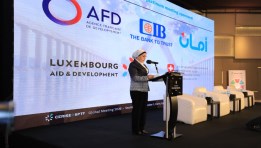
قالت منى ذو الفقار، المؤسسة للاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، إن صناعة تمويل المشروعات في مصر شهدت نموًا كبيرًا خلال السنوات العشر الماضية، بدعم من مشاركة الجهات الرقابية وشركاء التنمية ومؤسسات التمويل في تطوير السوق وتعزيز حماية العملاء.
وأضافت ذو الفقار، خلال مؤتمر Cerise+SPTF Global Meeting 2026، أن البنك المركزي المصري والهيئة العامة للرقابة المالية شاركا بصورة غير مسبوقة في تطوير سياسات حماية العملاء وتعزيزها، إلى جانب شركاء الصناعة والتنمية، ومن بينهم مؤسسة التمويل الدولية، وغيرها من الجهات الداعمة لهذا التوجه، والتي شاركت في صياغة سياسات حماية العملاء وتطويرها على مدى السنوات الماضية.
وأوضحت أن ما تحقق في السوق المصري لا يرتبط بمبادرة جهة واحدة أو شخص واحد، وإنما يمثل تجربة جماعية شارك فيها مختلف الشركاء في السوق، من خلال العمل المشترك على حماية العملاء وحماية السوق، مؤكدة أن الهدفين ليسوا منفصلين وإنما يمثلان هدفًا واحدًا.
وأشارت إلى أن أرقام نمو تمويل المشروعات الصغيرة ومتناهية الصغر تعكس حجم التطور الذي شهده القطاع، موضحة أن عام 2016، الذي كان العام الأول بعد تأسيس الاتحاد، شهد خدمة نحو مليوني عميل في مصر، بمحفظة إجمالية للتمويل متناهي الصغر بلغت نحو 6 مليارات جنيه.
وتابعت أن المحفظة الإجمالية للتمويل متناهي الصغر ارتفعت بعد 10 سنوات إلى 107.5 مليار جنيه بنهاية يونيو 2026، فيما ارتفع عدد العملاء إلى نحو 3.9 مليون عميل.
وأكدت أن حجم المحفظة نما بنحو 17 ضعفًا خلال 10 سنوات، معتبرة أن هذا التطور يعكس تقدمًا في الوصول إلى عدد أكبر من المصريين الذين كانوا خارج منظومة التمويل الرسمي.
ووجهت ذو الفقار الشكر إلى جميع المؤسسات المشاركة في هذا الإنجاز، من شركات وجمعيات ومؤسسات تمويل، إلى البنوك التي قامت بتمويل القطاع، ومؤسسات التمويل الدولية، والجهات الرقابية التي دعمت السوق منذ البداية، وعلى رأسها الهيئة العامة للرقابة المالية والبنك المركزي المصري.
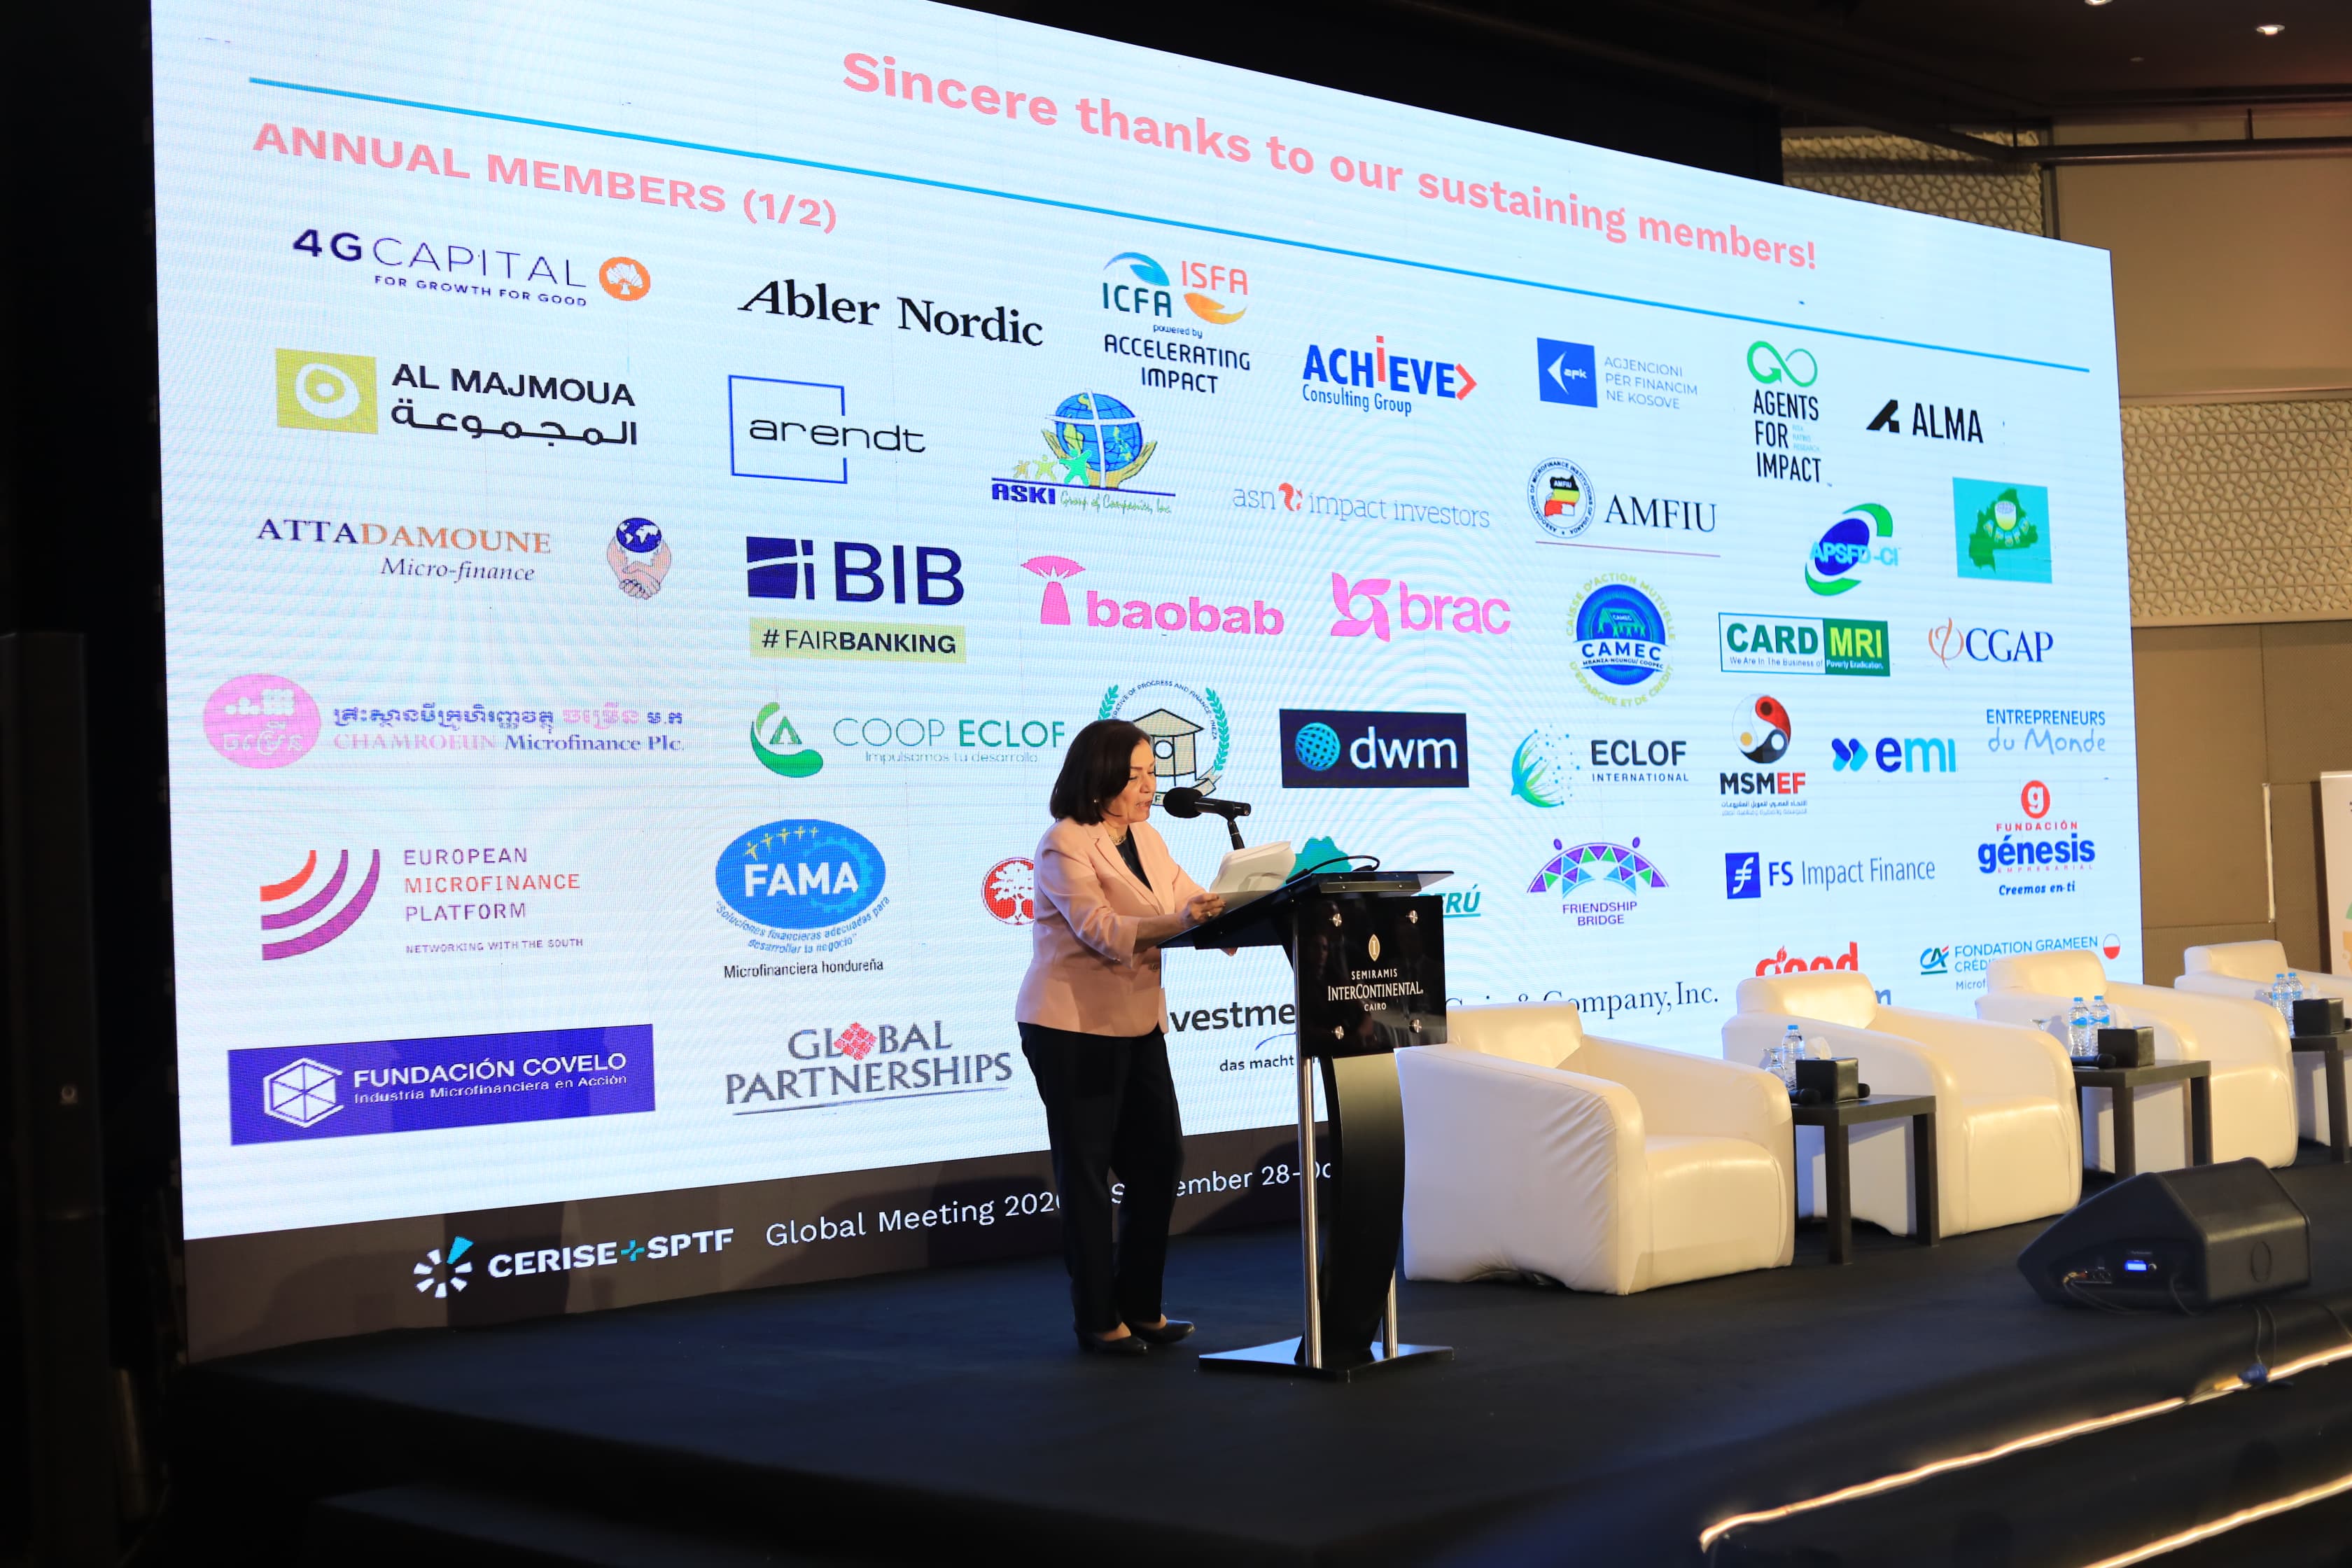
معدلات النمو
وقالت إن القوة الدافعة لهذا التطور تمثلت في تحرك جميع أطراف السوق في اتجاه واحد لتحقيق هدف مشترك، مشددة على أن النجاح لا يمكن أن يعتمد على فرد واحد، وإنما يحتاج إلى تعاون جميع الشركاء.
وأشارت ذو الفقار إلى أن هذه النتائج تطرح سؤالًا مهمًا بشأن تطورات السوق، موضحة أن متوسط الرصيد المستحق على كل عميل ارتفع خلال السنوات العشر من نحو 3.2 ألف جنيه في 2016 إلى نحو 27.6 ألف جنيه في 2026، بزيادة تتجاوز 8 أضعاف.
وأوضحت أن هذا التطور جاء في الوقت الذي تضاعفت فيه المحفظة الإجمالية بنحو 17 ضعفًا، إلا أن معدل زيادة المحفظة بدأ يصبح أقل مقارنة بمعدلات النمو السابقة، مضيفة أن المحفظة الإجمالية زادت بنسبة 6% فقط خلال العام الأخير حتى 25 يوليو 2026، في الوقت الذي تراجع فيه عدد العملاء من نحو 4.17 مليون عميل إلى نحو 3.8 مليون عميل.
وأكدت أن هذا التراجع لا يعني بالضرورة وجود أزمة، إلا أنه يمثل إشارة من السوق تستحق الرصد والانتباه، موضحة أن منظومة السوق تعمل بشكل متكامل، وأن مؤشرات السوق يمكن الاستفادة منها في رصد أي تغيرات ووضع حلول مسبقة قبل تحول المشكلات البسيطة إلى أزمات.
وقالت إن الوقاية تظل أفضل من العلاج، وإن المطلوب هو الانتباه إلى الإشارات التي يرسلها السوق والتعامل معها في الوقت المناسب، مشيرة إلى أن جميع الشركاء، بداية من الجهات الرقابية وصولًا إلى الجمعيات العاملة في القرى والمدن، بدأوا في ملاحظة هذا النمط.
التمويل متناهي الصغر
وأضافت أن هذا التغير لا يقتصر على التمويل متناهي الصغر، وإنما ظهر أيضًا في التمويل الاستهلاكي والخدمات المالية الرقمية، مع النمو السريع الذي شهدته هذه القطاعات.
وأكدت أن النمو السريع للقطاع له آثار إيجابية لا يمكن إنكارها، وفي مقدمتها زيادة عدد المواطنين الذين أصبح بإمكانهم الوصول إلى التمويل، وتعزيز الشمول المالي، إلى جانب تمويل احتياجات مهمة للمشروعات الصغيرة والمتوسطة.
وأشارت إلى أن الاتحاد أعلن في عام 2024 نتائج بحث أظهرت أن الغالبية العظمى من الأسر أفادت بتحسن جودة الحياة، إلى جانب تحسن قدرة أبنائها على الوصول إلى المدارس والحضانة والعلاج، بما يعكس نتائج إيجابية لوصول التمويل إلى هذه الفئات.
ولفتت إلى أن النمو السريع في الوقت نفسه أوجد مخاطر محددة، من بينها حصول العميل على تمويل من جهة، قبل أن تتمكن هذه الجهة بصورة كاملة من معرفة جميع التزاماته ومديونياته، ثم حصوله على تمويل من جهة ثانية وثالثة وربما جهات أخرى.
وأوضحت أن المشكلة ليست في التمويل في حد ذاته، باعتباره أداة قوية، وإنما في السماح بنمو أسرع من قدرة السوق ككل على استيعاب المخاطر المصاحبة له وإدارتها والوقاية من آثارها السلبية المتوقعة.
«تمويلي» لـ"إيجي إن": الوصول إلى العملاء غير الرسميين أكبر تحديات الشمول المالي
Short Url


رئيس اتحاد تمويل المشروعات: أكثر من 55 ألف عامل في صناعة التمويل
29 سبتمبر 2026 01:36 م

مشروع الدلتا الجديدة.. عملاق التوسع الزراعي يضع مصر على خريطة الأمن الغذائي العالمي
29 سبتمبر 2026 02:52 م
مشروع تصنيع الطحينة من المنزل استثمار واعد بتكلفة 100 ألف جنيه
29 سبتمبر 2026 02:43 م
رئيس اتحاد تمويل المشروعات: أكثر من 55 ألف عامل في صناعة التمويل
29 سبتمبر 2026 01:36 م
أكثر الكلمات انتشاراً