


-
63 كشفًا جديدًا وتكرير 28 مليون طن خام.. وتغطية لاحتياجات السوق من المنتجات البترولية

-
رئيس اقتصادية قناة السويس: خطة لتطوير المناطق الصناعية والموانئ ودعم الصادرات
-
الجهاز المركزي للمحاسبات يرصد مخالفات في مصانع «كيما».. والشركة ترد
-
السيارات الكهربائية في أمريكا تحت ضغط سياسات ترامب.. مليارات الاستثمارات تتبخر وآلاف الوظائف مهددة
الجهاز المركزي للمحاسبات يرصد مخالفات في مصانع «كيما».. والشركة ترد
الخميس، 17 سبتمبر 2026 04:30 م
-
 مشاركة
-

-

-

-

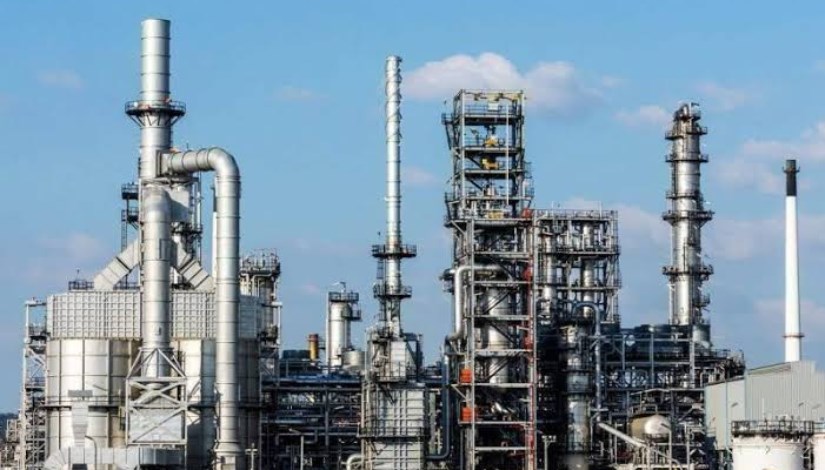
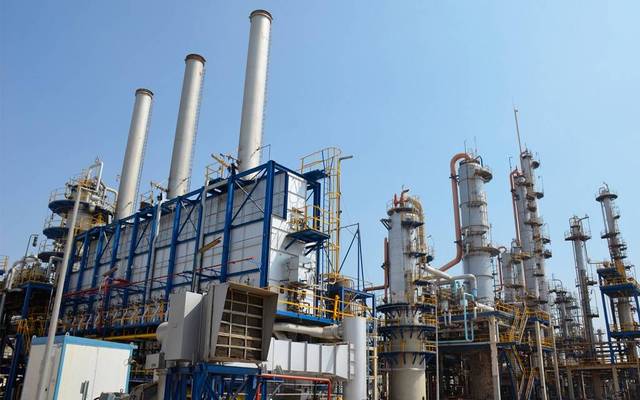
مصانع «كيما»
أصدر الجهاز المركزي للمحاسبات تقرير مراقب الحسابات على القوائم المالية لشركة الصناعات الكيماوية المصرية «كيما» عن السنة المالية المنتهية في 30 يونيو 2026، متضمنًا عددًا من الملاحظات التي استند إليها في إبداء رأي متحفظ على القوائم المالية للشركة.
25.8 مليار جنيه فائض إعادة تقييم أراضي «كيما»
وأوضح التقرير أن فائض إعادة تقييم أراضي الشركة بلغ نحو 25.764 مليار جنيه، وتم إدراجه بقائمة الدخل الشامل دون مراعاة أثر الضريبة المؤجلة البالغ نحو 5.8 مليار جنيه، بالمخالفة لمعايير المحاسبة المصرية المشار إليها في التقرير.
وأشار الجهاز إلى وجود تفاوت في تقييمات بعض الأراضي، من بينها أراضٍ مقام عليها عمارات سكنية، تراوحت تقييماتها بين نحو 18.6 مليار جنيه و19.7 مليار جنيه و23 مليار جنيه، لافتًا إلى أنه لم يقف على مدى كفاية الأسس والافتراضات التي بنيت عليها تلك التقييمات ومدى توافقها مع معايير التقييم العقاري وطبيعة الأراضي محل التقييم.
تعديات على أراضي الشركة وعدم استلام قطع أراض
ورصد التقرير استمرار وجود تعديات على بعض أراضي «كيما» المدرجة ضمن الأصول من جانب الأهالي وشركات وهيئات عامة وجهات حكومية.
كما أشار إلى عدم تسلم الشركة للأرض المتعدى عليها والمدرجة ضمن الأصول، وهي الجراج – البنزين بالصداقة القديمة، بمساحة 16,165.76 متر مربع، رغم صدور حكم نهائي بتاريخ 27 فبراير 2023 ضد شركة المحطات المائية.
ولفت كذلك إلى عدم تسلم «أرض النادي الروسي» البالغ مساحتها 7,688.88 متر مربع من شركة المحطات المائية، وفقًا لموافقة مجلس الوزراء في جلسته رقم 186 المنعقدة في 22 مارس 2022 على توصية اللجنة المشكلة برئاسة وزير العدل بطرد شركة المحطات المائية من الأرض.
«كيما» لم تستلم شقة مستحقة من جمعية الإسكان
وكشف التقرير أن نصيب الشركة من الشقق الواجب استلامها من الجمعية التعاونية لبناء المساكن للعاملين بشركة «كيما» بلغ 48 شقة، بينما تم استلام 47 شقة فقط، بالمخالفة لقرار الجمعية العامة للشركة الصادر في 31 مارس 2026.
262.9 مليون جنيه أصول مهلكة دفتريًا ولا تزال مستخدمة
وأشار الجهاز إلى أن تكلفة الأصول الثابتة المهلكة دفتريًا والتي لا تزال مستخدمة في التشغيل بلغت نحو 262.988 مليون جنيه، منها نحو 127.598 مليون جنيه آلات ومعدات.
وأوضح أن ذلك تم دون مراعاة متطلبات معيار المحاسبة المصري رقم 10 بشأن مراجعة العمر الإنتاجي المقدر والقيمة التخريدية لكافة أصول الشركة بنهاية كل سنة مالية قبل إتمام إهلاكها دفتريًا.
كما أشار التقرير إلى استمرار تحميل تكاليف الشركة بإهلاك القيمة التخريدية لأصول مصنع الأمونيا واليوريا الجديد، لعدم الانتهاء من إعداد الدراسة المطلوبة من كلية الهندسة بجامعة القاهرة.
مشروع ERP متوقف منذ أكثر من 4 سنوات
ورصد التقرير عدم استفادة الشركة حتى الآن من نظام ERP المدرج ضمن التكوين السلعي «أثاث ومعدات مكاتب» بقيمة نحو 16.483 مليون جنيه.
وأوضح أن الشركة لم تعد الدراسات اللازمة لتحديد التدفقات النقدية المستقبلية من مشروع التحول الرقمي، الذي استغرق أكثر من 4 سنوات دون بدء التشغيل الفعلي، مع استمرار الاعتراف به ضمن المشروعات تحت التنفيذ.
وأشار التقرير إلى وجود مؤشرات لتغيرات سلبية مستقبلية في البيئة التكنولوجية والمناخ الاقتصادي الذي تعمل فيه الشركة، بما يستلزم دراسة تلك المؤشرات وفقًا لمتطلبات معيار المحاسبة المصري رقم 31 بشأن اضمحلال قيمة الأصول.
1.47 مليار جنيه مخزون قطع غيار دون دراسة للاضمحلال
ولفت الجهاز إلى عدم موافاته بدراسة الانخفاض في قيمة مخزون قطع الغيار، البالغ نحو 1.471 مليار جنيه، وعدم تمكنه من تنفيذ إجراءات مراجعة بديلة للوقوف على مدى معقولية وكفاية قيمة الاضمحلال المكونة بنحو 12.107 مليون جنيه في 30 يونيو 2026.
كما رصد التقرير وجود أصناف منتهية الصلاحية ضمن مخزني مواد التعبئة والتغليف والكيماويات، بلغ ما أمكن حصره نحو 7.44 مليون جنيه، منها نحو 1.034 مليون جنيه قيمة عبوات وأكياس مطبوع عليها سنوات إنتاج سابقة، بما أدى إلى اعتراض العملاء عليها.
وأضاف أن نحو 6.406 مليون جنيه تمثل مادة إضافة النترات غير مدون عليها تاريخ إنتاج أو مدة صلاحية، وكانت واردة بالمخازن قبل أبريل 2023، مع انخفاض معدلات استخدامها، بما يستلزم دراسة تخفيض قيمة المخزون وفقًا لمعيار المحاسبة المصري رقم 2 بشأن المخزون.
عدم إجراء مطابقات لأرصدة العملاء والموردين
وأشار التقرير إلى عدم إجراء مطابقات أو إرسال مصادقات بأرصدة الموردين والعملاء المدينة والدائنة في 30 يونيو 2026، بما لم يمكن الجهاز من التحقق من صحة تلك الأرصدة.
كما تضمن الرصيد المدين لديوان عام وزارة الزراعة بحساب العملاء نحو 3.653 مليون جنيه، وأفادت الشركة في ردها على التقرير التفصيلي بأنها تمثل دمغات مخصومة من جهة وزارة الزراعة ولم تحملها الشركة على مصروفات العام، بما يستلزم التصويب.
80 مليون جنيه أرصدة مدينة للموردين دون دراسة اضمحلال
وأوضح التقرير أن أرصدة الموردين المدينة بلغت نحو 80 مليون جنيه، ولم توافَ الشركة الجهاز بدراسة الاضمحلال بشأنها، كما لم يتمكن من إجراء إجراءات مراجعة بديلة لتقييم مدى معقولية وكفاية الاضمحلال المكون البالغ نحو 785 ألف جنيه في 30 يونيو 2026.
كما لم تواف الشركة الجهاز بدراسة لحساب قيمة الخسائر الائتمانية المتوقعة للأصول المالية المقاسة بالتكلفة المستهلكة منذ الاعتراف الأول بها، والتي تشمل العملاء والأرصدة المدينة الأخرى والنقدية وما في حكمها، وفقًا لمعيار المحاسبة المصري رقم 47 بشأن الأدوات المالية.
189 مليون جنيه ضريبة قيمة مضافة مستحقة على «كيما 2»
وكشف التقرير أن الأرصدة المدينة على مصلحة الضرائب – قيمة مضافة، تضمنت نحو 189 مليون جنيه عن استيراد مكونات مصنع «كيما 2» منذ سنوات ترجع إلى ما قبل 2020، دون تسوية ودون دراسة الاضمحلال في قيمة ذلك الرصيد.
وفي المقابل، تضمنت الأرصدة الدائنة نحو 290.552 مليون جنيه ضريبة قيمة مضافة محصلة من العملاء منذ سنوات ومستحقة للدولة، ولم تلتزم الشركة بسدادها، بما قد يحمل الشركة غرامات تأخير عند السداد، دون التحوط لذلك.
25.5 مليون جنيه خسائر من تعاقد «كيما» مع شركة روسية
وأشار الجهاز إلى تحمل الشركة نحو 25.455 مليون جنيه ضمن حساب الأعباء والخسائر، نتيجة القصور الذي شاب التعاقد مع شركة Krasts Vetmet الروسية بتاريخ 1 سبتمبر 2024، بشأن تحسين الظروف التشغيلية وزيادة كفاءة إنتاجية مصنع الحامض.
وأوضح التقرير أن تنفيذ الأعمال لم يتم نظرًا لعدم قدرة الشركة الروسية على تقديم ضمانة لخفض الانبعاثات النيتروجينية إلى الحدود المقررة قانونًا، بما يمكن «كيما» من الحصول على موافقة جهاز شئون البيئة.
ولفت إلى أنه بتاريخ 6 يناير 2026، وفي جلسة مجلس الإدارة رقم 4 لسنة 2025/2026، صدر قرار بالاكتفاء بما تم من دراسات وصرف النظر عن استكمال مراحل إعادة التأهيل ورفع كفاءة قسم إنتاج حامض النيتريك «كيما» مع الشركة الروسية.
ووفقًا لمذكرة المستشار القانوني للشركة، يتم سداد المستحق للشركة الروسية طبقًا للعقد المبرم معها والبالغ 411.2 ألف دولار، بينما أشار التقرير إلى عدم الوقوف على ما إذا كانت هناك التزامات أخرى قد تقع على الشركة نتيجة القصور المشار إليه.
الرأي المتحفظ للجهاز المركزي للمحاسبات
في ختام التقرير، أوضح مراقب الحسابات أنه فيما عدا تأثير ما ورد بالفقرات السابقة والتسويات المحتملة التي كان من الممكن تحديد ضرورتها في حال الحصول على المعلومات المشار إليها، فإن القوائم المالية تعبر بعدالة ووضوح، في جميع جوانبها الهامة، عن المركز المالي لشركة الصناعات الكيماوية المصرية «كيما» في 30 يونيو 2026، وعن أدائها المالي وتدفقاتها النقدية عن السنة المالية المنتهية في ذلك التاريخ، طبقًا لمعايير المحاسبة المصرية وفي ضوء القوانين واللوائح المصرية السارية ذات العلاقة.
اقرأ أيضًا:
مصانع «كيما» تحقق أرباح بـ1.8 مليار جنيه خلال 6 أشهر
شركة «كيما» تدرس تخريد الوحدات القديمة وتناقش بيع أصول بأسوان
مبيعات مصانع «كيما» الكيماوية تقفز لـ11.2 مليار جنيه خلال عام
Short Url


"كيما" للصناعات الكيماوية توظف 2.5 مليار جنيه من زيادة رأسمالها
17 سبتمبر 2026 04:26 م
مساهم يقتنص 5% من أسهم "الدولية للمحاصيل الزراعية" بصفقة قيمتها 4.7 مليون جنيه
17 سبتمبر 2026 02:59 م
«راكتا» لصناعة الورق تقلص خسائر التصفية إلى 55.4 مليون جنيه خلال النصف الأول من 2026
17 سبتمبر 2026 11:36 ص


أكثر الكلمات انتشاراً