



«المركز المصري»: تحويل التحسن المالي إلى نمو مستدام يتطلب إصلاحات عاجلة
الثلاثاء، 15 سبتمبر 2026 06:18 م
-
 مشاركة
-

-

-

-

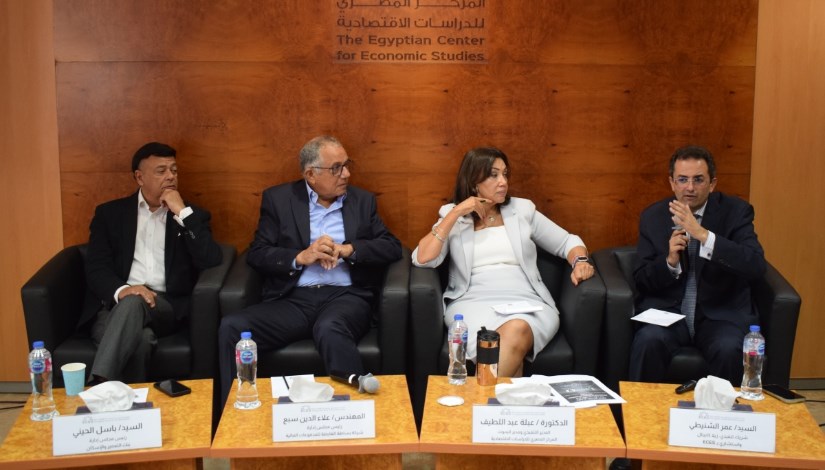
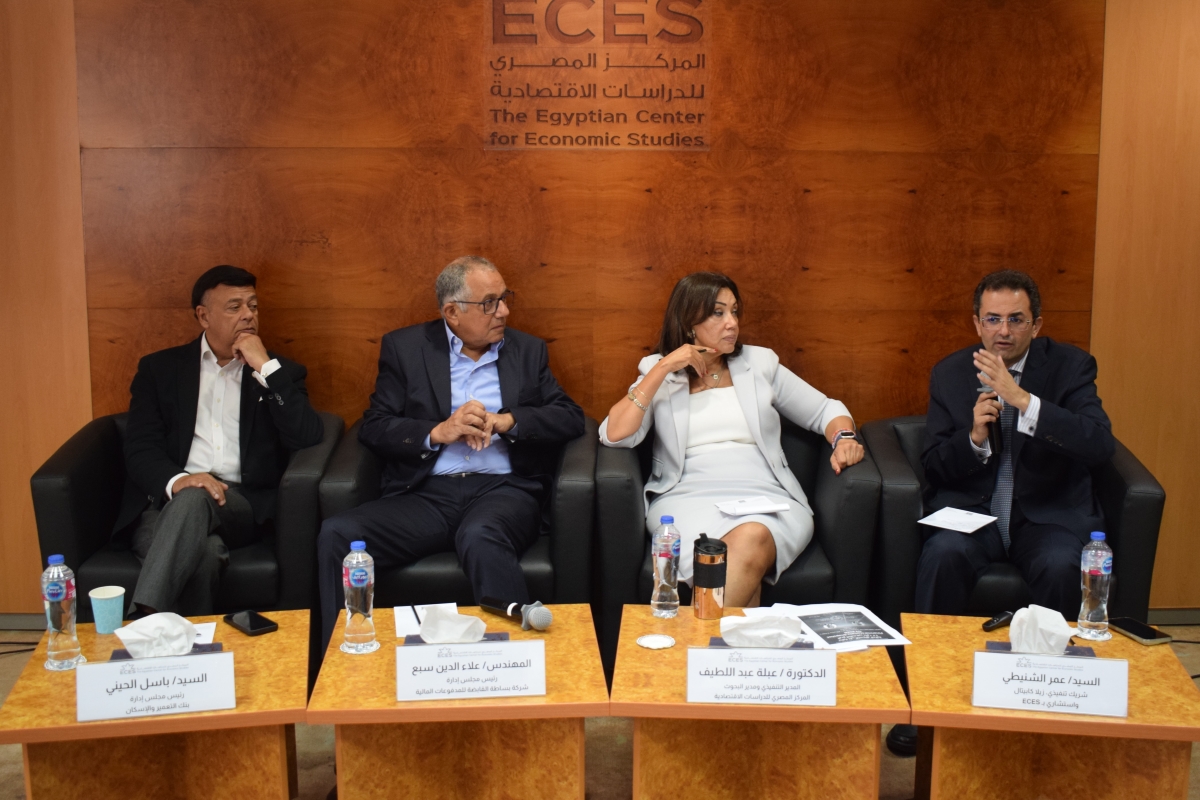
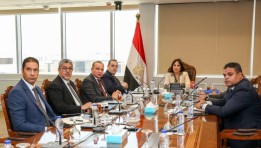
جانب من ندوة لمناقشة نتائج نظرة على الأسواق المالية
محمد ممدوح
عقد المركز المصري للدراسات الاقتصادية، اليوم الثلاثاء، ندوة لمناقشة نتائج «نظرة على الأسواق المالية»، خلال الربع الثالث من عام 2026، وهو التقرير الذي يصدره المركز شهريا منذ يناير 2024، بهدف تقديم قراءة مبسطة وعميقة في الوقت نفسه للتطورات التي تشهدها الأسواق المالية العالمية، وتأثيراتها على الأسواق الناشئة وعلى الاقتصاد المصري، وذلك بحضور نخبة من الخبراء الاقتصاديين والمتخصصين في القطاع المالي والمصرفي.
المركز المصري يرصد مؤشرات الأسواق العالمية والناشئة
وأوضحت الدكتورة عبلة عبد اللطيف، المدير التنفيذي ومدير البحوث بالمركز المصري للدراسات الاقتصادية، أن التقرير يتابع مجموعة من الأسواق العالمية والناشئة، إلى جانب السوق المصرية، مع التركيز على مؤشرات التضخم وأسعار الفائدة وأسعار الصرف وأداء أسواق الأسهم والسندات، وذلك بصورة شهرية، كما يتم عقد ندوة ربع سنوية لمناقشة النتائج مع الخبراء والمتخصصين وفتح المجال للنقاش حول تداعياتها.
التوترات الجيوسياسية تضيف ضغوطا على الأسواق والاقتصاد
وأشارت إلى أن هذه الندوة تأتي في توقيت شديد الحساسية، في ظل التطورات الجيوسياسية المتسارعة في المنطقة، وتأثيراتها على أسعار الطاقة والتدفقات المالية والأسواق، وهو ما دفع المركز إلى إضافة قراءة خاصة لتداعيات التطورات المرتبطة بإيران والخليج ومضيق هرمز على الأوضاع المالية والاقتصادية.
التوترات التجارية والسياسات الأمريكية تؤثر على حركة رؤوس الأموال
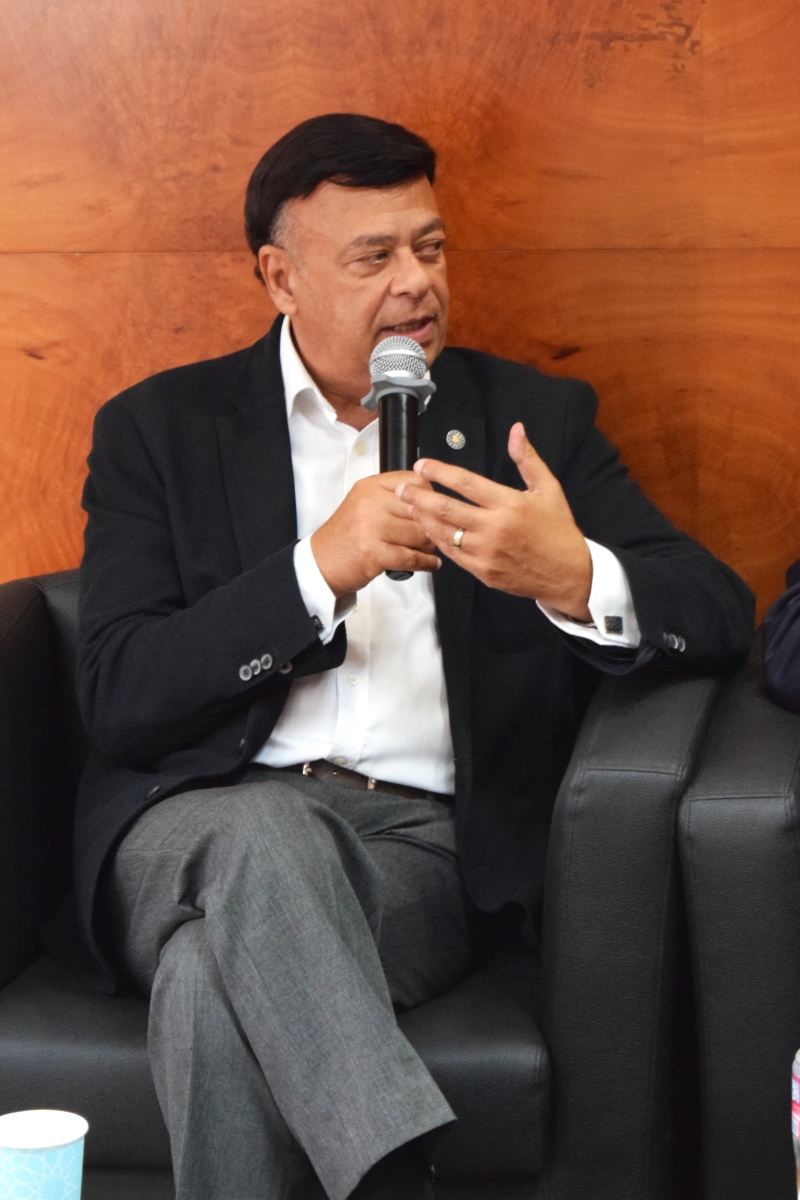
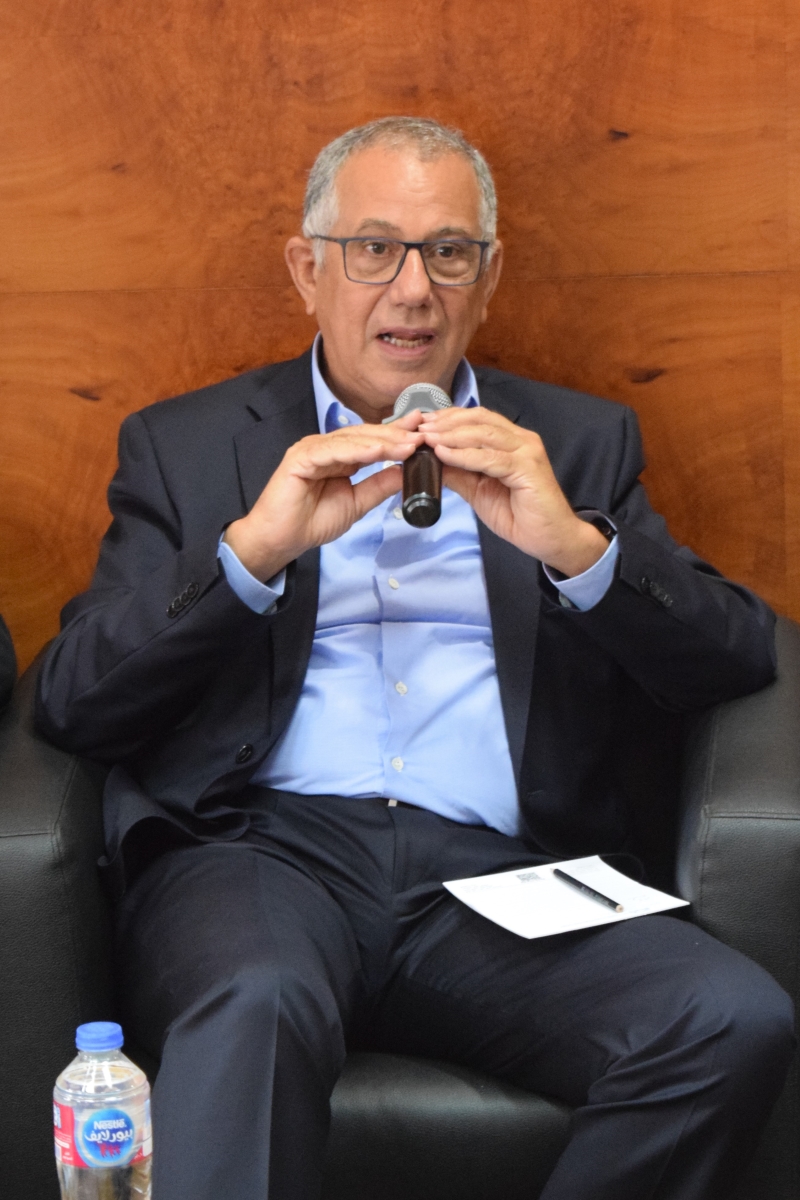
وعرض عمر الشنيطي، الشريك التنفيذي بزيلا كابيتال، والاستشاري بالمركز المصري للدراسات الاقتصادية، أهم نتائج التقرير، موضحا أن الفترة محل الدراسة شهدت عددا كبيرا من التطورات المؤثرة في حركة رؤوس الأموال عالميا، من بينها استمرار التوترات التجارية بين الولايات المتحدة والصين، والتغيرات في سعر صرف الين الياباني، والتي يمكن أن يكون لها تأثير مباشر على حركة الأموال الساخنة عالميا، فضلا عن تطورات السياسة الاقتصادية الأمريكية وأوضاع سوق السندات والخزانة الأمريكية.
تقلبات أسعار النفط والغاز والذهب خلال الفترة الماضية
وأوضح «الشنيطي»، أداء أهم السلع الأساسية عالميا، وفي مقدمتها البترول والغاز الطبيعي والذهب، حيث شهدت أسعار السلع العالمية تباينا على مدار الفترة الماضية، لافتا إلى أن أسعار البترول شهدت تحركات كبيرة منذ بداية العام، حيث شهدت مستويات منخفضة ما بين 50 و60 دولارا للبرميل، ووصل السعر إلى ذروته عند 120 دولارا للبرميل في مارس، وهي مستويات كفيلة بأن تؤدي إلى أزمة عالمية، ثم تراجع إلى مستوى الـ80 دولارا ليعود مرتفعا إلى مستوى الـ100 دولار مرة أخرى قبل أيام نتيجة تجدد الصراع.
ارتفاع أسعار النفط يهدد التضخم ويحد من خفض الفائدة
وأشار إلى أن استمرار ارتفاع أسعار النفط يمثل خطرا مباشرا على التضخم العالمي، كما يؤثر في قدرة البنوك المركزية على خفض أسعار الفائدة، بما ينعكس بدوره على تكلفة الاقتراض والاستثمار والأسواق المالية.
استقرار أسعار الغاز رغم تداعيات أزمة الطاقة
وأوضح «الشنيطي»، أن أسعار الغاز الطبيعي لم تشهد ارتفاعات كبيرة عكس ما كان متوقعا، في ظل اعتماد أوروبا حاليا على الغاز المسال من قطر، والذي يتم تصديره عبر مضيق هرمز، كبديل عن الغاز الروسي.
الذهب ملاذ آمن ولكن ليس في جميع مراحل الأزمات
وفيما يتعلق بالذهب، أشار «الشنيطي»، إلى أن أداءه خلال الأزمة أكد أنه يمثل ملاذا آمنا في بعض الظروف، لكنه ليس بالضرورة ملاذا آمنا بصورة مطلقة وفي جميع مراحل الأزمات، لافتا إلى أن ارتفاع أسعار النفط والتضخم قد يدفع المستثمرين إلى إعادة تقييم توقعاتهم بشأن أسعار الفائدة، وهو ما ينعكس على حركة الذهب. كما أشار إلى أن فترات الأزمات شهدت تدفقات قوية إلى السوق الأمريكية، بما دفع بعض المستثمرين إلى بيع الذهب والأصول الأخرى والاتجاه إلى الدولار، وهو ما أدى إلى تراجع أسعار الذهب.
اختلاف مسارات التضخم وأسعار الفائدة عالميا
وفيما يتعلق بتطورات التضخم وأسعار الفائدة في الأسواق العالمية، أوضح وجود اختلاف واضح بين مساري البنوك المركزية في كل من الولايات المتحدة وأوروبا، في ظل استمرار الضغوط التضخمية بدرجات متفاوتة.
حذر أمريكي في خفض الفائدة وتشدد أوروبي في مواجهة التضخم
وأشار إلى أن السياسة النقدية الأمريكية ظلت أكثر حذرا في خفض أسعار الفائدة، مع استمرار المخاوف من عودة الضغوط التضخمية، بينما اتجه البنك المركزي الأوروبي إلى رفع الفائدة في مواجهة التضخم، ونتج عن ذلك تأثيرات مباشرة على الأسواق، خاصة أسواق الأسهم والسندات وتكلفة الاقتراض.
اضطرابات قوية في أسواق الأسهم الأمريكية
وفي هذا السياق، أوضح «الشنيطي»، أن أسواق الأسهم الأمريكية تعرضت خلال الصيف لاضطرابات قوية، تأثرت بعدة عوامل، من بينها المخاوف المتعلقة بتراجع الثقة في استثمارات الذكاء الاصطناعي والمخاوف من حدوث فقاعة، والتوترات الجيوسياسية، وارتفاع أسعار النفط، فضلا عن حالة عدم اليقين المرتبطة بالسياسات التجارية والتعريفات الجمركية الأمريكية، أما البنك المركزي الصيني فواصل نهجا أكثر تحفظا فيما يتعلق بأسعار الفائدة، بينما شهدت تحركات في تدفقات الاستثمار بين السوقين الأمريكي والصيني.
ارتفاع تكلفة الاقتراض مع استمرار الثقة في الديون الأمريكية
وحول تطورات سوق السندات، وتكلفة التأمين على الديون، أشار إلى أن تكلفة الاقتراض لأجل عشر سنوات في السوق الأمريكية ارتفعت، مدفوعة بمخاوف التضخم وارتفاع العائد المطلوب على السندات الحكومية، وفي المقابل، لم تشهد تكلفة التأمين على الدين الأمريكي ارتفاعا مماثلا، في ظل استمرار الثقة في قدرة الولايات المتحدة على الوفاء بالتزاماتها المقومة بالدولار.
تباين أداء الأسواق الناشئة في مواجهة التضخم
أما بالنسبة للأسواق الناشئة، فشهدت تباينا على مستويات التضخم وأسعار الفائدة، حيث استعرض الشنيطي تجربتي كل من تركيا وجنوب أفريقيا، باعتبارهما نموذجين لمسارين مختلفين في التعامل مع التضخم والسياسة النقدية.
تركيا تثبت الفائدة وسط استمرار التضخم وتراجع العملة
وأوضح «الشنيطي»، أن التضخم ظل مرتفعا في تركيا، بينما توجه البنك المركزي التركي للإبقاء على أسعار الفائدة دون تغيير، وهو ما انعكس على انخفاض قيمة العملة المحلية أمام الدولار وارتفاع تكلفة الاقتراض، وفي المقابل ارتفعت سوق الأسهم.
جنوب أفريقيا ترفع الفائدة لدعم العملة ومواجهة التضخم
وعلى الجانب الآخر، اتجه البنك المركزي في جنوب أفريقيا إلى رفع أسعار الفائدة بهدف مواجهة التضخم، وهو ما ساهم في دعم العملة المحلية، وإن انعكس بصورة سلبية على سوق الأسهم ورفع تكلفة التمويل بالنسبة للشركات.
السياسة النقدية تؤثر في الصرف والاقتراض وأداء البورصات
وأكد «الشنيطي»، أن المقارنة بين التجربتين توضح أن قرارات السياسة النقدية لا تؤثر فقط على التضخم، وإنما تمتد آثارها إلى أسعار الصرف وتكلفة الاقتراض وأداء البورصات، كما أن الأسواق الناشئة تتشابه في كثير من خصائصها وأزماتها، بما يجعل تحليلها بصورة منفصلة عن بعضها أمرا غير كاف.
التضخم وتكلفة الاقتراض تحت تأثير تداعيات الحرب في مصر
وفيما يتعلق بالتأثيرات على الاقتصاد المصري، أشار إلى استمرار معدلات التضخم عند مستويات مرتفعة بسبب زيادة أسعار المحروقات الناتجة عن تأثيرات الحرب، واتجه البنك المركزي للانتظار وعدم تحريك أسعار الفائدة، ومراقبة تحركات البنوك المركزية العالمية، وهو ما انعكس على ارتفاع تكلفة الاقتراض، في حين تراجعت تكلفة تأمين الديون، وهو ما يرجع إلى زيادة الاحتياطي من النقد الأجنبي لدى البنك المركزي وزيادة صافي الأصول الأجنبية لدى القطاع المصرفي.
مرونة أكبر في سعر الصرف المصري وتراجع الدولرة
وفيما يتعلق بتطورات سعر الصرف، أوضح الشنيطي أن السوق المصرية شهدت خلال الفترة الماضية قدرا أكبر من المرونة، مع تحركات لسعر الصرف استجابت لتغيرات التدفقات المالية، والأهم هو وجود سعر صرف موحد وعدم وجود فروق جوهرية بما يقلل التوجه نحو الدولرة، وهو تحرك إيجابي جدا من البنك المركزي.
أداء قوي للبورصة المصرية وزيادة المتعاملين
وأشار إلى الأداء القوي للبورصة المصرية خلال الفترة الماضية، موضحا أن صعود السوق ارتبط، من بين عوامل أخرى، بارتفاع سعر الدولار، وتدفقات الأموال الأجنبية، لافتا إلى زيادة كبيرة في عدد المتعاملين بالبورصة في مصر مؤخرا.
تداعيات الحرب الإقليمية على الطاقة والتجارة والتدفقات المالية
وتضمنت الندوة، جانبا مهما لتحليل تأثير التطورات الإقليمية والحرب في المنطقة على أسواق الطاقة والتجارة والتدفقات المالية، حيث أشار الشنيطي إلى أن استمرار ارتفاع أسعار النفط يمثل أحد أهم مصادر المخاطر بالنسبة للاقتصاد العالمي والاقتصادات المستوردة للطاقة.
مضيق هرمز محور رئيسي لتدفقات النفط العالمية
وتناول أهمية مضيق هرمز، باعتباره ممرا رئيسيا لنحو 15% من إجمالي حركة تدفقات النفط العالمية، وما يعنيه ذلك بالنسبة لدول الخليج والاقتصاد العالمي، مشيرا إلى أن اضطراب حركة التجارة والطاقة في المنطقة ستكون له انعكاسات تتجاوز الدول المباشرة في الصراع إلى الأسواق العالمية.
الأسواق العالمية تستوعب التداعيات الإقليمية رغم استمرار المخاطر
وأوضح أن الأسواق العالمية تعاملت حتى الآن مع التطورات الإقليمية بدرجة من الاستيعاب، وهو ما ظهر في انخفاض مؤشر التقلبات VIX رغم استمرار التوترات، إلا أن استمرار الأزمة لفترة أطول قد يغير طبيعة هذا التعامل ويزيد من آثارها على الأسواق.
مصر تنتقل من إدارة الأزمات إلى مرحلة الاستقرار
من جانبه، علق علاء الدين سبع، رئيس مجلس إدارة شركة بساطة القابضة للمدفوعات المالية، قائلا إنه بالنظر إلى المؤشرات المالية والمصرفية، فإن مصر انتقلت من مرحلة إدارة الأزمات إلى مرحلة الاستقرار بشكل طبيعي، وتحسنت قدرة الاقتصاد المصري على تحمل الصدمات مقارنة بالفترات السابقة، نتيجة قدرة البنك المركزي على إدارة الملف خلال الفترة الماضية.
تحسن القدرة على تحمل الصدمات لا يعني غياب المخاطر
وأكد في الوقت نفسه، أن تحسن القدرة على تحمل الصدمات لا يعني القدرة على مواجهة أي صدمة مهما كان حجمها، مشددا على أن مصر تحتاج إلى النظر بصورة أكبر إلى موقعها في الاقتصاد العالمي، خاصة في ظل التحولات التكنولوجية المتسارعة، لافتا إلى أن الذكاء الاصطناعي يمثل أحد أهم التحولات التي يجب أن تحظى باهتمام أكبر في مصر، محذرا من اتساع الفجوة بين ما يحدث عالميا في مجالات التكنولوجيا والذكاء الاصطناعي وبين مستوى الوعي والتعليم والاستعداد لهذه التحولات داخل المجتمع المصري، حيث تحتاج مصر إلى الخروج من دائرة الاهتمام بالقطاعات التقليدية خاصة العقارات، والنظر بصورة أوسع إلى التطورات التي ستحدد مستقبل الاقتصاد وفرص النمو.
القطاع الخاص مطالب بدعم التعليم والابتكار
ودعا إلى تعزيز دور القطاع الخاص في دعم مبادرات التعليم والابتكار، مع وجود رؤية واضحة ومتكاملة، معتبرا أن بناء القدرات البشرية يمثل شرطا أساسيا للحاق بالاقتصادات الأكثر تقدما.
البنك المركزي وحده لا يستطيع معالجة جميع التحديات الاقتصادية
من جانبه، أشاد باسل الحيني، رئيس مجلس إدارة بنك التعمير والإسكان، بإدارة البنك المركزي للسياسة النقدية خلال الفترة الماضية، حيث قام بما أسماه "حركة التصحيح"، ولكن هذا ليس كافيا وحده، مشددا على أهمية وجود رؤية شاملة تربط بين مختلف الملفات الاقتصادية، موضحا أن البنك المركزي لا يستطيع بمفرده معالجة جميع التحديات التي تواجه الاقتصاد، وأن الإصلاح الحقيقي يحتاج إلى تكامل أدوار المؤسسات والوزارات والقطاع الخاص.
ضرورة الربط بين أداء القطاع المصرفي والاقتصاد الحقيقي
وأشار إلى أن القطاع المصرفي حقق أرباحا قوية خلال الفترة الماضية، لكن ذلك لا يعني بالضرورة أن كل المؤشرات الاقتصادية الكلية في أفضل حالاتها، مؤكدا ضرورة النظر إلى العلاقة بين أداء القطاع المصرفي والاقتصاد الحقيقي، وربط السياسات المختلفة ضمن رؤية واحدة.
الإصلاحات الهيكلية شرط لتحقيق نمو قوي ومستدام
وأكدت الدكتورة عبلة عبد اللطيف، أن تحقيق نمو قوي ومستدام يتطلب إصلاحات هيكلية تتجاوز الحلول قصيرة الأجل، إلى جانب إعادة النظر في طريقة توزيع الموارد بين القطاعات، وزيادة الاستثمار في القطاعات الإنتاجية والتصنيع والخدمات اللوجستية والبنية التحتية.
استغلال المزايا النسبية والجغرافية لتعزيز النمو
وشددت على أهمية استغلال المزايا النسبية والجغرافية لمصر، خاصة في مجالات الصناعة والخدمات اللوجستية والطاقة، في ظل التحولات التي تشهدها المنطقة وسلاسل الإمداد العالمية.
فرص واعدة لجذب الاستثمارات الأجنبية تتطلب تحسين بيئة الأعمال
وفي هذا السياق، أشارت النقاشات إلى أن مصر تتمتع بفرص حقيقية لجذب مزيد من الاستثمارات الأجنبية، خاصة مع تغير موقعها النسبي في المنطقة، إلا أن تحويل هذه الفرص إلى استثمارات فعلية يتطلب معالجة تحديات الأراضي والبنية التحتية وبيئة الأعمال والقدرة التنافسية.
تحويل التحسن المالي إلى نمو مستدام ومنافسة عالمية
واختتمت الندوة، بالتأكيد على أن التحسن الذي طرأ على عدد من المؤشرات المالية المصرية يمثل تطورا إيجابيا مهما، لكنه لا ينبغي أن يؤدي إلى الاكتفاء بإدارة الوضع الراهن، في ظل سرعة التحولات العالمية وتصاعد المخاطر الجيوسياسية والاقتصادية، وأن التحدي الأساسي أمام مصر يتمثل في تحويل التحسن المؤقت في القدرة على تحمل الصدمات إلى قدرة مستدامة على النمو والمنافسة، من خلال الإصلاحات الهيكلية، وتحسين بيئة الأعمال، ودعم الاستثمار والإنتاج، وتطوير التعليم والمهارات، وتعظيم دور القطاع الخاص، والاستفادة من الموقع الجغرافي والبنية التحتية التي تتمتع بها الدولة، وانتهت المناقشات إلى أن مصر تقف أمام نافذة مهمة من الفرص، إلا أن الاستفادة منها تتطلب سرعة في اتخاذ القرار، وتكاملا بين السياسات والجهات المختلفة، وقدرة على تحويل الخطط إلى إجراءات تنفيذية واضحة وقابلة للقياس.
Short Url


برلماني يطالب بتحسين الظروف الاقتصادية للمعلمين: حجر الأساس لأي إصلاح
12 سبتمبر 2026 01:56 م

«بريكس» تطالب بإصلاح المؤسسات المالية الدولية وتعزيز التسويات بالعملات الرقمية
11 سبتمبر 2026 03:40 م
الحكومة: استمرار تنفيذ الإصلاح الاقتصادي لتحسين بيئة الاستثمار ومستوى معيشة المواطنين
07 سبتمبر 2026 06:55 م
رئيسة البنك الآسيوي للاستثمار في البنية التحتية: حريصون على دعم الإصلاح الاقتصادي بمصر
06 سبتمبر 2026 12:12 م

مصر تبدأ تفريغ شحنة غاز عالقة في ميناء دمياط تمهيدًا لإصلاح وحدة التغويز
01 سبتمبر 2026 04:47 م
الرئيس السيسي يودع ولي عهد المملكة العربية السعودية في مطار القاهرة الدولي
15 سبتمبر 2026 07:14 م
وزير العمل: تطوير المهارات ومواءمة التعليم مع احتياجات سوق العمل «ضرورة»
15 سبتمبر 2026 06:34 م
«أوراسكوم للاستثمار القابضة» تسجل خسائر بـ682 مليون جنيه
15 سبتمبر 2026 06:13 م



أكثر الكلمات انتشاراً