


معهد أكسفورد للطاقة يحدد 3 سيناريوهات لمستقبل سوق الغاز العالمي حتى عام 2028
الأربعاء، 21 أكتوبر 2026 08:18 ص
-
 مشاركة
-

-

-

-

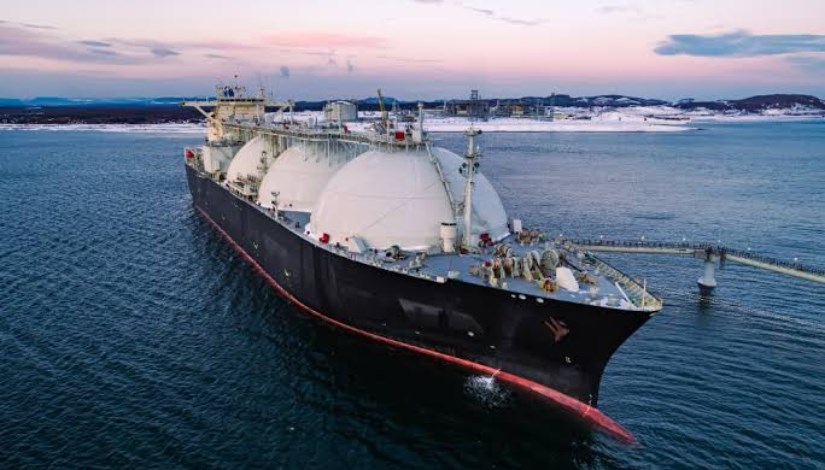
الغاز الطبيعي المسال
منة الغزاوي
لم يعد اتجاه أسعار الغاز الطبيعي المسال مرتبطا بموعد استئناف الصادرات من الشرق الأوسط فقط، بل يتوقف أيضا على مدة اضطراب الملاحة عبر مضيق هرمز وقدرة الدول المستوردة على تحمل ارتفاع الأسعار أو اللجوء إلى مصادر بديلة للطاقة، فكلما طال تعطل الإمدادات زاد صعوبة تعويض الكميات المفقودة وارتفعت احتمالات اضطرار الدول إلى خفض الاستهلاك والواردات، وفقا لتحليل لمعهد أكسفورد للطاقة
وتشير السناريوهات، التي وضعها المعهد إلى أن استمرار القيود على صادرات الغاز الطبيعي المسال من قطر ودول الشرق الأوسط قد يدفع أسعار الغاز في أوروبا إلى تجاوز 30 دولارا لكل مليون وحدة حرارية بريطانية خلال بعض فترات عام 2027. وفي هذا السيناريو، قد تصل الأسعار إلى ذروتها عند 32.05 دولارا خلال الربع الثاني من العام، قبل أن تتراجع إلى 12.94 دولارا بنهاية 2028، لتظل أعلى بنحو 3 دولارات من مستويات السيناريو الأساسي الذي يفترض عودة الإمدادات بالكامل في أبريل 2027.
وتشير هذه التوقعات إلى أهمية توقيت عودة الإمدادات، إذ لا يقتصر تأثير الأزمة على نقص الكميات المتاحة بل يمتد إلى قدرة الدول المستوردة على تأمين احتياجاتها، وإعادة ملء مخزوناتها قبل الشتاء، في ظل المنافسة على شحنات الغاز المتاحة عالميا.
3 سيناريوهات لمستقبل إمدادات الغاز
وحدد معهد أكسفورد للطاقة، 3 سيناريوهات محتملة لتطور سوق الغاز الطبيعي المسال مقارنة بسيناريو أساسي يفترض عودة الإمدادات الخليجية بالكامل في أبريل 2027.
ويفترض السيناريو الأول، استئناف الإمدادات في أكتوبر 2027 أي بعد الموعد الأساسي بنحو 6 أشهر، مع زيادة تدريجية للكميات خلال الصيف، بما يسمح بإعادة تشغيل وحدات التسييل غير المتضررة.
أما السيناريو الثاني، فيفترض استمرار القيود على الإمدادات حتى نهاية 2028، مع بقاء صادرات قطر عند مستوياتها الحالية، التي تقل قليلًا عن ملياري متر مكعب شهريا، وهو ما يعني استمرار محدودية تدفقات الغاز عبر مضيق هرمز.
وفي السيناريو الثالث، تتعافى الإمدادات إلى 50% من مستويات ما قبل الأزمة اعتبارا من يناير 2027، في مسار يفترض تحسنا جزئيا في حركة الصادرات مع استمرار بعض العقبات المرتبطة بالملاحة والمخاطر الأمنية.
أسعار الغاز الأوروبي قد تتجاوز 32 دولارا
وتختلف تحركات الأسعار باختلاف السيناريوهات، إذ يتوقع المعهد أن يصل سعر مؤشر الغاز الأوروبي TTF إلى 32.05 دولار لكل مليون وحدة حرارية بريطانية خلال الربع الثاني من 2027 في حال استمرار القيود على الإمدادات مقارنة بنحو 31.35 دولار في سيناريو عودة الصادرات خلال أكتوبر من العام نفسه.
وتزيد هذه المستويات بنحو 3 إلى 4 دولارات على الأسعار الفورية التي كانت تدور حول 28 دولارا عند إعداد التحليل، وفي حال عودة الإمدادات خلال أكتوبر 2027 يرجح أن تتراجع الأسعار تدريجيا لتقترب من مستويات السيناريو الأساسي بحلول الربع الثاني من 2028.
أما استمرار القيود فيعني بقاء الأسعار مرتفعة لفترة أطول مع متوسط علاوة سعرية يبلغ 5.35 دولار لكل مليون وحدة حرارية بريطانية خلال 2028 مقارنة بالسيناريو الأساسي مقابل 1.25 دولار في حالة استئناف الإمدادات خلال أكتوبر 2027.
وفي المقابل، يتوقع سيناريو التعافي الجزئي للإمدادات إلى 50% تسجيل الأسعار ذروة عند 18.42 دولار لكل مليون وحدة حرارية بريطانية خلال الربع الأول من 2027 بزيادة 2.37 دولار على السيناريو الأساسي قبل تراجع العلاوة السعرية من 2.68 دولار في 2027 إلى 1.99 دولار في 2028.
أوروبا تتحمل جانبا كبيرا من نقص الإمدادات
كما تواجه أوروبا ضغوطا متزايدة مع استمرار اضطرابات إمدادات الغاز بسبب صعوبة تعويض الكميات المفقودة وحاجتها إلى توفير كميات كافية لإعادة ملء مخزوناتها قبل الشتاء إلى جانب منافسة الدول الآسيوية على شحنات الغاز المتاحة.
وفي سيناريو عودة الإمدادات خلال أكتوبر 2027، يقدر معهد أكسفورد للطاقة نقص إمدادات الغاز عالميا بنحو 49 مليار متر مكعب في حين يتوقع أن تزيد الدول الأخرى صادراتها بنحو 7.3 مليار متر مكعب فقط منها 6.5 مليار متر مكعب من أستراليا، وبذلك يتبقى نقص قدره 41.7 مليار متر مكعب يتعين تعويضه من خلال خفض استهلاك الغاز وتقليل الواردات.
وتتحمل أوروبا النصيب الأكبر من هذا النقص، إذ يتوقع انخفاض وارداتها من الغاز الطبيعي المسال بنحو 20.8 مليار متر مكعب تليها الصين بنحو 6.6 مليار متر مكعب ثم دول جنوب آسيا بنحو 5.4 مليار متر مكعب والدول المستوردة للغاز في الشرق الأوسط بنحو 3.4 مليار متر مكعب.
وتزداد حدة الأزمة في حال استمرار القيود على الإمدادات حتى نهاية 2028، إذ يتوقع أن يرتفع نقص الغاز عالميا خلال 2027 إلى 66.8 مليار متر مكعب رغم زيادة صادرات الدول الأخرى بنحو 15.6 مليار متر مكعب، وهو ما لا يكفي لتعويض الكميات المفقودة، وفي هذه الحالة، يصبح خفض واردات الغاز الطبيعي المسال أحد أهم الحلول لمواجهة النقص وتحقيق التوازن بين الكميات المتاحة واحتياجات الاستهلاك، إذ يمثل نحو 77% من إجمالي التعديلات المطلوبة في السوق.
ووفقا لتقديرات المعهد، قد تنخفض واردات أوروبا من الغاز الطبيعي المسال بنحو 20.5 مليار متر مكعب في هذا السيناريو مقابل تراجع واردات الصين بنحو 11 مليار متر مكعب.
آسيا تواجه ضغوطا متفاوتة بحسب قدرتها على الاستيراد
ولا تتوزع تداعيات نقص الغاز بالتساوي بين الأسواق الآسيوية، إذ يتوقع التحليل أن تحافظ اليابان وكوريا الجنوبية وتايوان على معظم وارداتها، مع عدم تجاوز الانخفاض في أي منها 1.2% خلال 2027 في السيناريوهات المدروسة بفضل قدرتها على تحمل تكاليف الاستيراد المرتفعة، وفي المقابل تواجه دول جنوب آسيا ضغوطا أكبر مع احتمالات خفض واردات الغاز والتحول إلى الفحم والنفط لتلبية احتياجات الطاقة، مما قد يزيد مخاطر انقطاعات الكهرباء في بعض الأسواق.
ويشير ذلك إلى تفاوت قدرة الدول على التعامل مع ارتفاع الأسعار، إذ تستطيع الاقتصادات الأكثر قدرة على الدفع المنافسة على الشحنات المتاحة، بينما تضطر الأسواق الأقل قدرة إلى تقليص الاستهلاك أو الاعتماد على مصادر بديلة.
أما الدول المستوردة للغاز في الشرق الأوسط، فيتوقع المعهد تراجع وارداتها بنسب تتراوح بين 27% و30% وفقا للسيناريوهات المختلفة، مع إمكانية اللجوء إلى الوقود السائل لتوليد الكهرباء أو استخدامه في بعض العمليات الصناعية.
توقيت عودة الإمدادات يحدد مسار السوق حتى 2028
وتؤكد السيناريوهات أن مدة اضطراب الملاحة عبر مضيق هرمز وتوقيت انتهائه سيكونان عاملين حاسمين في تحديد مسار سوق الغاز الطبيعي المسال خلال العامين المقبلين، فعودة الإمدادات في وقت مبكر تمنح الدول المستوردة فرصة أفضل لتأمين احتياجاتها وإعادة ملء مخزوناتها، بينما يؤدي استمرار القيود إلى إطالة فترة نقص المعروض وزيادة المنافسة على الشحنات المتاحة.
وفي ظل محدودية قدرة المنتجين الآخرين على تعويض الكميات المفقودة بسرعة، ستعتمد قدرة السوق على تجاوز الأزمة على سرعة استعادة الصادرات الخليجية، إلى جانب استعداد الدول المستوردة لتحمل الأسعار المرتفعة أو خفض الاستهلاك والتحول إلى مصادر أخرى للطاقة.
اقرأ أيضا:
شركات النفط العالمية تحقق أرباحا استثنائية بسبب الحروب.. (تفاصيل)
الأرجنتين تتصدر قائمة أكبر ديون صندوق النقد الدولي بـ56.8 مليار دولار في 2026
Short Url
توقيع اتفاقية لتسريع ربط حقل أفروديت القبرصي للغاز الطبيعي بالبنية التحتية المصرية
20 أكتوبر 2026 11:22 ص
4 طرق لسداد فواتير الغاز الطبيعي أكتوبر 2026 من المنزل
19 أكتوبر 2026 11:22 م
4 خطوات لتحديد استهلاك الغاز الطبيعي بالمصانع (المستندات ومدة الحصول على الخدمة)
18 أكتوبر 2026 11:57 م

أسعار الغاز الطبيعي للسيارات اليوم في مصر بعد تثبيت أسعار الوقود
15 أكتوبر 2026 06:48 م
إجراءات توصيل الغاز الطبيعي للمصانع والمناطق الجديدة
15 أكتوبر 2026 03:28 م
«إيجاس» تضع خطة مكثفة للتوسع في خدمات الغاز الطبيعي وتحويل السيارات
15 أكتوبر 2026 10:32 ص
البنك الدولي يتحرك بـ4 أولويات رقمية لتمكين الأسواق الصاعدة
20 أكتوبر 2026 11:01 م
تراجع إنتاج زيت الزيتون في تونس 47%.. والبنك المركزي يتحرك لدعم الموسم
20 أكتوبر 2026 02:30 م
خبراء لـ"إيجي إن": التغيرات المناخية ترفع أسعار الغذاء وتوسع عجز الموازنة
20 أكتوبر 2026 12:00 م
أكثر الكلمات انتشاراً