


-
قائد القوات الجوية: العنصر البشري ركيزة أساسية لتطوير القدرات العسكرية وحماية الأمن القومي

-
الإعلامية السورية روبا مرعي تزور موقع «إيجي إن» وتشيد بتجربة الصحافة المتخصصة
-
وزير الكهرباء: تنسيق لبدء تشغيل مشروع الربط الكهربائي بقدرة 3000 ميجاوات خلال أسابيع
-
تدشين مصنع كوري جديد للملابس الرياضية في مصر باستثمارات 30 مليون دولار
«الحرية للأوراق المالية» في حوار لـ «إيجي إن»: مصر والأسواق الناشئة خرجت مؤقتاً من استثمارات المؤسسات الأجنبية.. وأسهم المضاربات الأكثر تضرراً مؤخرا.. والانتظار هو الخيار الأفضل لهؤلاء
الثلاثاء، 13 أكتوبر 2026 04:18 م
-
 مشاركة
-

-

-

-

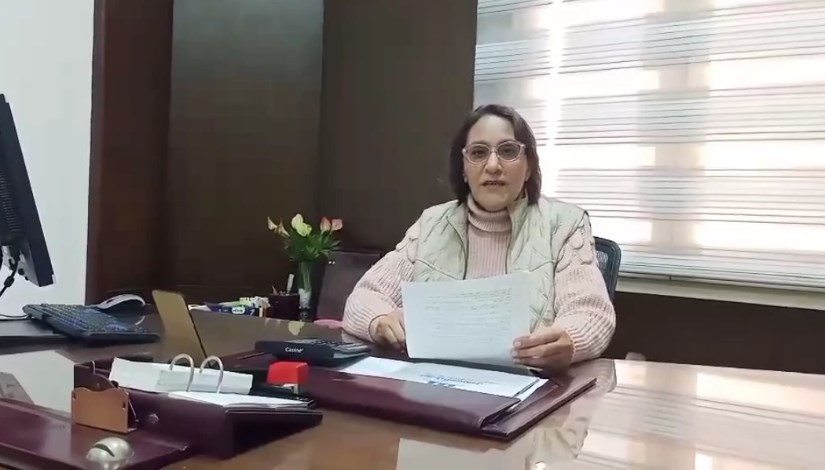
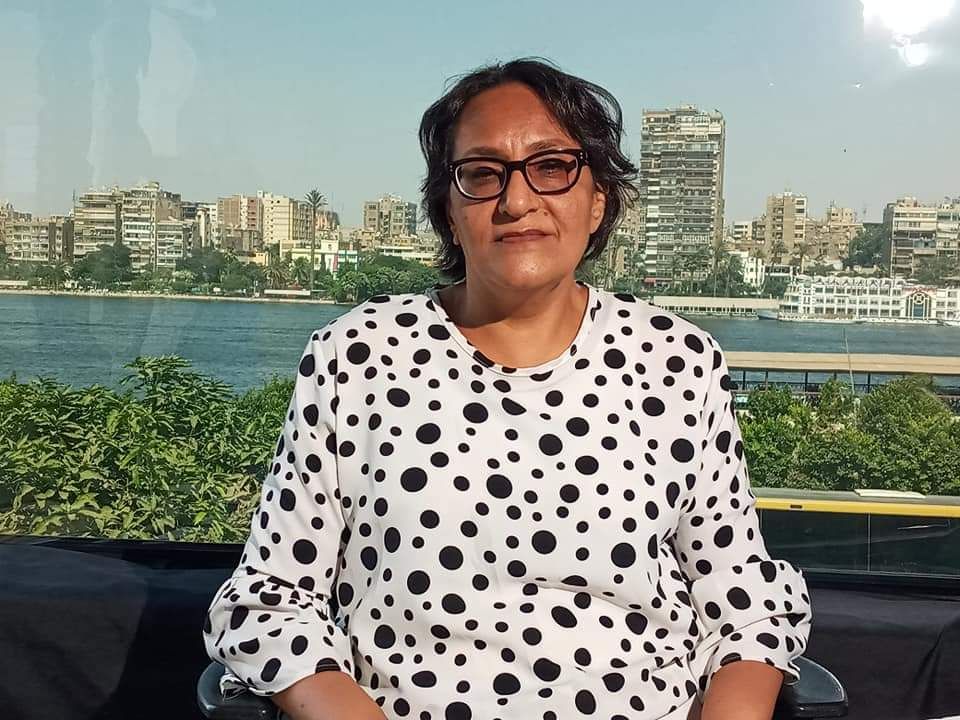
حنان رمسيس- عضو مجلس إدارة شركة الحرية لتداول الأوراق المالية
سمر أبو الدهب
قرارات الفيدرالي الأمريكي وأسعار الفائدة تأثيرها مباشر وحساس على أداء البورصة المصرية
مصر والأسواق الناشئة خرجت مؤقتاً من خريطة الأولويات الاستثمارية للمؤسسات الأجنبية
قطاع التشييد والصناعة به فرصاً استثمارية واعدة مع ترقب مشاريع إعادة الإعمار الإقليمية
نحتاج لاستعادة الزخم الذي خلفه خروج كيانات كبرى مثل "حديد عز"
نحتاجه اجتياز ضغوط مرحلة الاكتتابات الحالية لتوسيع قاعدة التداول
حال غياب السيولة يصبح الصبر والانتظار هو الخيار الأفضل لحين استعادة السوق لعافيته
هبوط الأسهم وتعافيها لاحقاً وتحقيق قمم تاريخية هو دورة معتادة تكررت كثيراً
أسهم المضاربات هي الأكثر تضررا لأنها تقوم على انتفاخات السعر وملاحقة السيولة السريعة
معنويات المتعاملين تتأثر بالأخبار السياسية بسرعة وهو ما أظهرته موجات التخارج الأجنبي الأخيرة
يشهد سوق المال في مصر مرحلة دقيقة تتداخل فيها تحديات السياسة النقدية العالمية مع وتيرة الطروحات الحكومية وبرامج التحول الاقتصادي، وهو ما يلقي بظلاله المباشرة على حركة المؤشرات وسيولة التداولات داخل البورصة المصرية.
وفي هذا السياق، كان لموقع «إيجي إن» هذا الحوار مع حنان رمسيس، عضو مجلس إدارة شركة الحرية لتداول الأوراق المالية، لتقف على تفاصيل المشهد الاقتصادي وتوقعات الأسواق، وإلى نص الحوار:
كيف تؤثر اضطرابات أسواق الطاقة العالمية وارتفاع الفائدة على تعاملات البورصة المصرية؟
لا أرى أن الارتفاع الراهن في أسعار الطاقة العالمية ينعكس بالسلب على أداء البورصة المصرية؛ بل إن التأثير المباشر والأكثر حساسية يرتبط بقرارات الفيدرالي الأمريكي بشأن أسعار الفائدة، فالأسواق الناشئة، وفي مقدمتها السوق المصرية، خرجت مؤقتاً من خريطة الأولويات الاستثمارية للمؤسسات الأجنبية، وهو ما فسر موجات المبيعات التخارجية المكثفة التي شهدناها وأدت إلى تراجع المؤشر الرئيسي (EGX30) تدريجياً من مستويات 57 ألف نقطة إلى حدود 51.500 نقطة منذ سبتمبر الماضي.
وفي مقابل ذلك، فإن المكاسب السعرية للطاقة تشكل محفزا إيجابيًا لأسهم الشركات المقيدة بالقطاع، كما تستفيد شركات وموانئ محلية متصلة بالشركاء في السعودية من تنامي حركة تصدير النفط، كبديل آمن لاستيعاب الاضطرابات الراهنة في الملاحة عبر باب المندب ومضيق هرمز.
ما هي القطاعات المقيدة التي ستكون الخيار الأول للاستفادة من البرنامج الوطني للتحول الاقتصادي وبرنامج الطروحات؟
تتعدد القطاعات المرشحة لجني ثمار برنامج التحول الاقتصادي والطروحات الحكومية، وتأتي في مقدمتها الخدمات المالية غير المصرفية، وقطاع البنوك، والطاقة ممثلة في كيانات بحجم شركة "إنبي"؛ وتظل الرؤية المباشرة للدولة هي المحدد الرئيسي لنوعية الأصول والقطاعات المستهدفة بالتطوير والتجميع السعري.
ففي قطاع التأمين على سبيل المثال، يقتصر التواجد الحالي على شركة "المهندس للتأمين" بعد خروج باقي الشركات، ونلمس اتجاها نحو إعادة ترتيب الاستحواذات بالقطاع لضخ دماء جديدة في المجالات التي تعاني شحاً في التغطية والأسهم المقيدة.
وأؤكد أن نجاح برنامج الطروحات يظل مرهوناً بإدارته بتوقيتات حذرة لتفادي الضغط على السيولة المحدودة أصلاً في السوق، فالإقبال على الاكتتابات الجديدة يضطر المتعاملين لتسييل جزء من أسهمهم القائمة، مما يعمق تراجعات المؤشرات.
ومع تزاحم جدول الاكتتابات الممتد من أكتوبر وحتى بداية العام الجديد، قد نرى المؤشرات تسجل مستويات متراجعة لم نعتدها إذا لم توازِها تدفقات وسيولة جديدة.
هل تُعد الأسعار الحالية لأسهم قطاعات التشييد والصناعة فرصا استثمارية بناءًا على مستهدفات النمو الجديدة؟
يحمل قطاع التشييد والصناعة فرصاً استثمارية واعدة، لا سيما مع ترقب مشاريع إعادة الإعمار الإقليمية في المنطقة والتعاون مع ليبيا وسوريا وفلسطين، ونلاحظ في هذا الصدد إعادة تقييم لشركات كبرى مثل "السويس للأسمنت" مع ترقب استحواذات محلية تعيد بناء مراكزها، فضلاً عن الفرص الفريدة في أسهم الإسمنت الأخرى مثل "أسمنت سيناء" و"الغربية" و"جنوب الوادي" والتي تتداول بأسعار متفاوتة ومغرية لجذب المستثمر الاستراتيجي.
أما في صناعة الحديد، فتظل شركة "عتاقة" نموذجاً للكيانات الحكومية المتزنة في أدائها مع ترقب الرخص الجديدة، غير أننا نحتاج لاستعادة الزخم الذي خلفه خروج كيانات كبرى مثل "حديد عز"، إذ إن عودة المتعامل الأجنبي واجتذاب المؤسسات الدولية لأسهم هذا القطاع تمنح السوق عمقاً أكبر وتعزز تصنيف البورصة المصرية لتتحول نحو مصاف الأسواق الأكثر جاذبية وتطوراً.
ما هي الآليات العملية التي يجب أن يتبعها صغار المستثمرين لحماية محافظهم من تراجعات السوق؟
تتلخص حماية المحافظ المالية في استراتيجيتين أساسيتين؛ الأولى تقضي بالاحتفاظ بالأسهم المشتراة بأسعار منخفضة وعدم التفريط فيها تحت ضغط التراجع المؤقت، أما من اشترى بأسعار مرتفعة ويمتلك سيولة نقدية، فأنصحه بالبدء في بناء متوسطات سعرية خافضة للتكلفة، وفي حال غياب السيولة يصبح الصبر والانتظار هو الخيار الأفضل لحين استعادة السوق لعافيته.
وتجربة البورصة تؤكد أن هبوط الأسهم وتعافيها لاحقاً لتحقيق قمم تاريخية هو دورة معتادة تكررت كثيراً، وكل ما نحتاجه هو اجتياز ضغوط مرحلة الاكتتابات الحالية لتستقر حركة التداول، بالتزامن مع الجهود الحثيثة التي تبذلها إدارة البورصة لتوسيع قاعدة التداول وزيادة عمق السوق، وهو ما يخدم صغار المستثمرين على المدى المتوسط.
لماذا تُعد أسهم المضاربات الأكثر تضررا عند تراجع المؤشرات؟
تعد أسهم المضاربات الأكثر تضررا لأن تداولاتها تقوم على انتفاخات السعر وملاحقة السيولة السريعة، حيث يتم استدراج متعاملين جدد للتدقيق والشراء عند القمم السعرية، لتتم عمليات التخلي لصالح المخططين الجاهزين للشراء من مستويات أدنى، وتتحرك هذه الكيانات في تكتلات تفتقر للقراءة التحليلية العميقة، متأثرة برغبة طامحة في أرباح سريعة دون الاعتماد على التحليل الفني أو المالي.
وينتهي هذا السلوك دائماً بتكبد خسائر فادحة عند أول هزة سعرية، ولذلك أشدد دائماً على ضرورة ترشيد عمليات المضاربة العشوائية لحماية أموال صغار المتعاملين من التقلبات الحادة.
ما هي العلامات المعتمدة التي توضح للمستثمر أن السهم يدخل منطقة تجميع آمنة؟
يتعرف المستثمر على مرحلة التجميع الآمن عندما يتحرك السهم داخل قناة سعرية ضيقة ومتماسكة، مترافقاً مع ارتفاع تدريجي في حجم الطلب وتحركات عرضية محدودة لا تتعدى بضعة قروش صعوداً وهبوطاً.
وتدل هذه النماذج على تكوين مراكز تجميعية هادئة تمهد للانطلاق وتحقيق قمم جديدة فور اكتمال الشراء وتوافر المحفزات.
وتظل هذه المراكز الاستثمارية رهينة بتدفق السيولة والأنباء المحيطة، حيث تتأثر معنويات المتعاملين بالأخبار السياسية والاقتصادية بسرعة، وهو ما أظهرته موجات التخارج الأجنبي الأخيرة للحد من الخسائر في ظل التوترات الجيوسياسية بالمنطقة.
كيف تقيم اتجاهات المؤسسات والصناديق في إعادة توجيه السيولة بين القطاعات المختلفة حاليا؟
تتحرك المؤسسات والصناديق وفق خطط استثمارية محكمة لإدارة المخاطر؛ فعند ضبابية المشهد وغياب البيانات الواردة، تلوذ السيولة بالقطاعات الدفاعية والاستراتيجية كالبنوك، والاتصالات، والمقاولات القيادية.
وما إن تبدأ الرؤية في الجلاء، تعود الصناديق لتنويع محفظتها باختراق قطاعات نمو متجددة كالأغذية والمشروبات، والخدمات المالية غير المصرفية، وإعادة بناء المراكز في قطاع الدواء. ويخضع هذا التوزيع لتقييم شامل للظروف السياسية والاقتصادية، وبحسب الغرض من المحفظة سواء كان استثماراً طويلاً أو اقتناصاً لأرباح رأسمالية سريعة تدعم السيولة.
إقرأ أيضًا:
كيف تحمي محفظتك من تراجعات البورصة؟.. مدير عام "وثيقة" يجيب لـ “إيجي إن”
طروحات "حالا" و"بنك القاهرة" تقترب.. وخبير أسواق مال يكشف سيناريوهات اتجاه السيولة
Short Url
دليل الاستثمار بالبورصة المصرية 2026.. أبرز الشركات المدرجة وتطورات برنامج الطروحات
12 أكتوبر 2026 01:23 م

البورصة المصرية تربح 1.124 تريليون جنيه زيادة في القيمة السوقية خلال عام
12 أكتوبر 2026 08:44 ص

هل ينضم بنك القاهرة إلى كبار البورصة المصرية؟.. تفاصيل الطرح والتقييم
11 أكتوبر 2026 03:59 م

هبوط حاد يضرب مؤشرات البورصة المصرية بأكثر من 2% وخسارة 81 مليار جنيه
11 أكتوبر 2026 03:01 م
قرة لمشروعات الطاقة تتصدر تعاملات البورصة المصرية بـ1.5 مليار جنيه
08 أكتوبر 2026 02:27 م
مدبولي: «منتدى مصر 2026» يستهدف وضع خطط تنفيذية لتحديد أولويات تطوير التعليم
13 أكتوبر 2026 05:48 م
بعد توقعات البنك الدولي للخليج.. ما احتياجات الأسواق الناشئة للعبور من «عنق الزجاجة»؟
13 أكتوبر 2026 12:42 ص
«من 3 جنيهات لـ5 آلاف».. تفاصيل خريطة رسوم «صندوق دعم الأسرة المصرية»
13 أكتوبر 2026 05:22 م



أكثر الكلمات انتشاراً