



أسواق النقل والشحن تدخل الربع الأخير تحت ضغط الوقود وزيادات الأسعار وتراجع الطاقة الاستيعابية
الأربعاء، 30 سبتمبر 2026 10:18 م
-
 مشاركة
-

-

-

-


نقل _ صورة أرشيفية
محمد ممدوح
دخلت أسواق النقل والشحن الربع الأخير من عام 2026 وسط ضغوط متزايدة على تكاليف التشغيل والطاقة الاستيعابية، بالتزامن مع استعداد شركات النقل لتطبيق زيادات جديدة في الأسعار، وارتفاع أسعار الوقود، واستمرار حالة عدم اليقين المرتبطة بالتجارة العالمية والرسوم الجمركية.
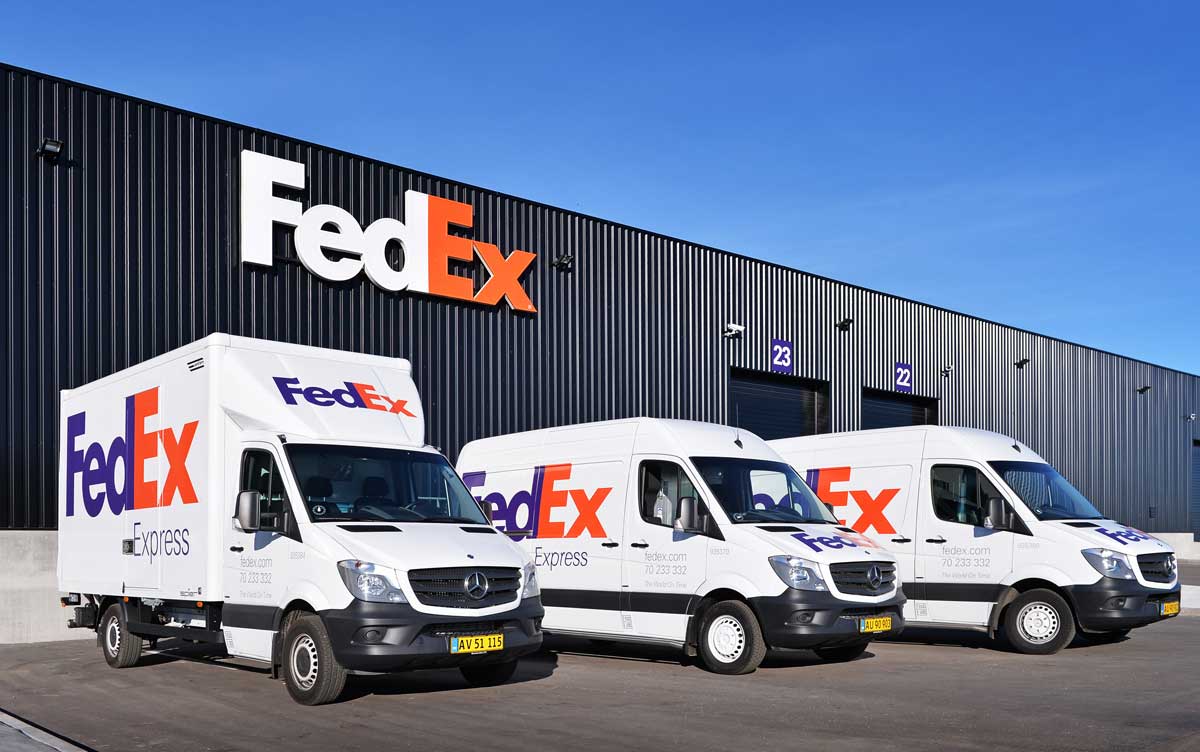
وأعلنت شركة فيديكس زيادة عامة في أسعار خدماتها بنسبة 5.9% لعام 2027، في حين بدأت شركات الشحن الجزئي (LTL) في تقديم مواعيد مبكرة لزياداتها السنوية، بالتزامن مع استمرار ارتفاع تكاليف الوقود وانسحاب عدد من شركات النقل الصغيرة من السوق نتيجة تجاوز تكاليف التشغيل الإيرادات.
وتأتي هذه التطورات في وقت تتجه فيه الشركات إلى التخطيط لموسم الذروة، بينما تستعد الصين لعطلة «الأسبوع الذهبي» التي تبدأ في الأول من أكتوبر، وسط تراكم شحنات بحرية وتأخر مواعيد وصول عدد من السفن إلى الموانئ الأمريكية.
كما تم تمديد الهدنة الجمركية بين الولايات المتحدة والصين لمدة شهرين إضافيين حتى أوائل يناير 2027، وهو ما يوفر فترة محددة لإعادة التخزين بعد موسم الذروة، لكنه يفرض في الوقت نفسه موعدًا نهائيًا واضحًا على الشركات لإعادة تقييم مخزونها وسلاسل الإمداد.
ارتفاع رفض العطاءات يضغط على سوق الشحن البري
لا تزال نسبة رفض العطاءات في سوق النقل بالشاحنات أعلى من 14% مع بداية الربع الرابع، في مؤشر على استمرار الضغوط على الطاقة الاستيعابية المتاحة.
ويأتي ذلك بالتزامن مع ارتفاع أسعار النقل البري، في وقت تتزايد فيه الضغوط على شركات النقل الصغيرة بسبب ارتفاع تكاليف الوقود والتشغيل. ويعني خروج جزء من هذه الشركات من السوق انخفاض الطاقة الاستيعابية المتاحة، خصوصًا أن عودة هذه الطاقة قد تستغرق وقتًا حتى مع تحسن أسعار النقل.
ويشكل الوقود أحد أبرز مصادر الضغط على شركات النقل، في ظل استمرار ارتفاع تكاليف التشغيل وعدم وجود مؤشرات واضحة على انخفاض كبير في أسعار الديزل على المدى القريب.
وتتأثر أسعار الوقود بعوامل تتجاوز التغيرات الموسمية، من بينها الطاقة الإنتاجية للمصافي، والاضطرابات الجيوسياسية، والظروف التي تؤثر في البنية التحتية العالمية للتكرير.
وبالنسبة للشاحنين الذين يعتمدون بدرجة كبيرة على سوق الشحن الفوري، فإن استمرار هذه الضغوط يعني تحمل تكاليف أعلى مقارنة بالشحنات التي تم تأمين أسعارها مسبقًا عبر عقود.
منتصف أكتوبر.. موعد مهم لمفاوضات الشحن
ومع دخول الربع الأخير، تتزايد الضغوط على الشركات التي لم تحسم بعد عقود النقل الخاصة بها، وتشير التطورات الحالية إلى أن الشاحنين الذين يرغبون في تأمين أسعار أو سعات إضافية للربع الأخير أمامهم فترة زمنية محدودة قبل اشتداد الطلب خلال موسم الذروة.
وتصبح المفاوضات أكثر صعوبة مع اقتراب شهري نوفمبر وديسمبر، نتيجة ارتفاع الطلب وانخفاض الطاقة الاستيعابية المتاحة لدى شركات النقل.
أما الشركات التي تخطط لعقود عام 2027، فقد تجد بيئة تفاوض مختلفة خلال الربع الأول من العام، مع عودة الطلب الموسمية إلى مستويات أكثر هدوءًا.
فيديكس ترفع أسعارها 5.9% في 2027
أعلنت شركة فيديكس زيادة عامة في أسعار خدماتها لعام 2027 بنسبة 5.9%، لتسجل النسبة نفسها للعام الرابع على التوالي، ورغم أن الزيادة تتماشى مع مستويات الزيادات التي شهدتها السنوات الأخيرة، فإن تأثيرها لن يكون متساويًا على جميع الشحنات.
ومن المتوقع أن تتأثر بصورة أكبر الشحنات التي تتضمن نسبًا مرتفعة من التوصيل إلى المنازل، أو المناطق الريفية، أو الطرود خفيفة الوزن، إلى جانب الشحنات التي تتحمل رسومًا إضافية مرتفعة.
ومن المنتظر أن تعلن شركة UPS عن زيادة أسعارها العامة لعام 2027 خلال أكتوبر، وفقًا للتوقيت المعتاد لإعلان الشركة عن أسعار العام التالي.
وفي الوقت نفسه، أعلنت هيئة البريد الأمريكية (USPS) جدول مواعيد الشحن لموسم عطلات 2026، مع تشجيع الشركات والمستهلكين على إرسال الشحنات مبكرًا.
وتواجه شبكات البريد ضغوطًا تشغيلية يمكن أن تؤدي إلى تفاوت في مدد النقل، وهو ما يمثل تحديًا أمام شركات التجارة الإلكترونية التي تعتمد على مواعيد تسليم دقيقة خلال موسم الأعياد.
شركات الشحن الجزئي تسرّع زيادات الأسعار
شهد قطاع الشحن الجزئي (LTL) تسارعًا في وتيرة تطبيق الزيادات السنوية.
وأعلنت Old Dominion زيادة عامة في الأسعار بنسبة 4.9% اعتبارًا من 5 أكتوبر، وهو موعد يسبق موعد تطبيق زيادة العام الماضي بنحو شهر.
كما نفذت ArcBest زيادة بنسبة 5.9% في يونيو ضمن دورة مدتها 11 شهرًا، بينما أعلنت Saia زيادة بنسبة 7.1% في يوليو، بارتفاع قدره 1.2 نقطة مئوية عن الزيادة السابقة، وبموعد مبكر بثلاثة أشهر.
وبررت Old Dominion الزيادة بارتفاع تكاليف العقارات والمعدات والتكنولوجيا والأجور.
وتعكس مواعيد الزيادات ونسبها الضغوط المتزايدة على تكاليف التشغيل، إلى جانب تحسن قدرة شركات النقل على تمرير جزء من هذه التكاليف إلى الأسعار.
تغير في أنماط الشحن يدعم قطاع LTL
تشير بيانات الحمولة لدى شركات XPO وSaia وArcBest إلى استمرار نمو أحجام الشحنات على أساس سنوي.
ويرتبط جزء من هذا النمو بتحول بعض الشحنات من النقل بالشاحنات الكاملة (TL) إلى شبكات الشحن الجزئي، نتيجة الفارق بين أسعار العقود في القطاعين.

ويتيح هذا التحول للشاحنين الذين تتراوح حمولاتهم تقريبًا بين 8 آلاف و10 آلاف رطل استخدام خدمات الشحن الجزئي في الحالات التي تكون فيها التكلفة الإجمالية أكثر ملاءمة.
كما يؤدي زيادة كثافة الشحنات داخل شبكات LTL إلى منح شركات النقل مساحة أكبر في إدارة عملياتها وتسعير خدماتها.
وفي المقابل، تساهم أسعار الوقود المرتفعة في زيادة الإيرادات المرتبطة برسوم الوقود الإضافية، بما يضيف مزيدًا من الضغط على تكاليف الشحن.
تطورات مرتقبة في سوق الاستحواذات
تأتي تحركات الأسعار في قطاع LTL بالتزامن مع استمرار متابعة نشاط الاندماجات والاستحواذات.
وعينت شركة TFI International، المالكة لشركة TForce Freight، عضوًا جديدًا في مجلس إدارتها يمتلك خبرة تتجاوز 30 عامًا في عمليات الاندماج والاستحواذ عبر الحدود وأسواق رأس المال.
كما أعلنت TForce خططًا لتوسيع خدمات الشحن الجزئي غير النقابية في الولايات المتحدة تحت العلامة التجارية Hercules Freight.
وتأتي هذه التحركات في وقت يراقب فيه قطاع النقل تطورات أداء شركات LTL المختلفة، خاصة مع استمرار المنافسة على الحصة السوقية والطاقة الاستيعابية.
«الأسبوع الذهبي» يوقف النشاط الصناعي في الصين
تبدأ عطلة «الأسبوع الذهبي» في الصين في الأول من أكتوبر وتستمر حتى السابع من الشهر، ما يؤدي عادةً إلى توقف مؤقت في جزء كبير من النشاط الصناعي والحجوزات الجديدة.
ورغم توقف الإنتاج والحجوزات الجديدة خلال العطلة، تستمر الشحنات الموجودة بالفعل في طريقها إلى الموانئ الأمريكية.
وتزيد تأخيرات السفن من احتمالات تركز وصول عدد من الشحنات في نوفمبر، وهو ما قد يفرض ضغوطًا إضافية على الموانئ وشبكات النقل الداخلي.
وبالتالي، تحتاج الشركات التي تعتمد على الواردات الآسيوية إلى الانتهاء مبكرًا من خطط النقل الداخلي وإعادة توزيع الشحنات خلال نوفمبر.
تمديد الهدنة الجمركية يحدد موعد إعادة التخزين
تم تمديد الهدنة الجمركية بين الولايات المتحدة والصين لمدة شهرين إضافيين حتى أوائل يناير 2027.
ويحافظ التمديد على الإطار التجاري القائم خلال موسم الذروة، كما يمنح الشركات فترة محددة بعد الموسم لإعادة تخزين المنتجات القادمة من الصين قبل انتهاء الهدنة.
ويعتمد حجم إعادة التخزين على معدل استهلاك المخزون خلال موسم الذروة، إضافة إلى الشحنات التي جرى تقديم مواعيدها مسبقًا قبل عطلة الأسبوع الذهبي.
ومن ثم، تحتاج الشركات التي تعتمد على منتجات صينية إلى إعداد سيناريوهات مختلفة لإعادة التخزين، مع وضع الموعد النهائي في يناير 2027 ضمن خطط إدارة المخزون.
ثقة المستهلكين تتراجع مجددًا
على صعيد الاقتصاد الكلي، أظهرت القراءة النهائية لمؤشر ثقة المستهلك الصادر عن جامعة ميشيجان لشهر سبتمبر، والمنشورة في 25 سبتمبر، تراجع المؤشر إلى 47.8 نقطة، مقارنة بـ51.7 نقطة في أغسطس، وبانخفاض 13.2% عن سبتمبر 2025 عندما سجل 55.1 نقطة.
وانخفض مؤشر الأوضاع الاقتصادية الحالية إلى 50.9 نقطة، بينما تراجع مؤشر توقعات المستهلك إلى 45.8 نقطة.
وفي المقابل، ارتفعت توقعات التضخم للعام المقبل من 4% إلى 4.6%، وهو أعلى مستوى منذ يونيو، بينما ارتفعت توقعات التضخم طويلة الأجل إلى 3.4%.
وأشارت بيانات الاستطلاع إلى ارتباط تراجع الثقة بارتفاع أسعار الوقود والتوترات التجارية، مع زيادة المخاوف بشأن الضغوط على ميزانيات الأسر.
وبالنسبة لقطاع النقل والشحن، تمثل هذه البيانات عاملًا يستحق المتابعة، خصوصًا إذا انعكس تراجع ثقة المستهلكين على مبيعات التجزئة والطلب خلال أكتوبر.
الطلب على السلع المعمرة يحافظ على تماسكه
أظهرت البيانات الأولية لمكتب الإحصاء الأمريكي بشأن طلبات وشحنات ومخزونات مصنعي السلع المعمرة لشهر أغسطس استقرار الطلبات الجديدة عند 338.6 مليار دولار، بعد زيادة بلغت 0.9% في يوليو.
وسجلت معدات النقل انخفاضًا بنسبة 0.6%، بينما ارتفعت الطلبات باستثناء النقل بنسبة 0.3%.
كما ارتفعت طلبات السلع الرأسمالية غير الدفاعية باستثناء الطائرات، وهي من المؤشرات التي تتابعها الأسواق لقياس استثمارات الشركات، بنسبة 1.6%، وارتفعت الطلبات غير المنفذة بنسبة 0.6% إلى 1.609 تريليون دولار، لتظل عند مستويات مرتفعة مقارنة بالفترة السابقة.
وتشير هذه البيانات إلى استمرار وجود طلب صناعي أساسي، رغم استقرار إجمالي طلبات السلع المعمرة بعد سلسلة من الزيادات الشهرية.
نشاط التصنيع يتوسع بوتيرة أبطأ
أظهر مسح توقعات الأعمال التصنيعية الصادر عن بنك الاحتياطي الفيدرالي في فيلادلفيا لشهر سبتمبر تراجع مؤشر النشاط العام إلى 37.8 نقطة، مقابل 47.4 نقطة في أغسطس، ورغم التراجع، ظل المؤشر في النطاق الإيجابي، بما يشير إلى استمرار التوسع ولكن بوتيرة أبطأ.
وسجل مؤشر الطلبات الجديدة 29.2 نقطة، بينما بلغ مؤشر الشحنات 27.7 نقطة، في حين تراجع مؤشر التوظيف إلى 11.8 نقطة مقابل 27.9 نقطة في أغسطس.
كما انخفض مؤشر التوقعات للأشهر الستة المقبلة إلى 52.9 نقطة من 73.6 نقطة، في إشارة إلى ارتفاع حالة عدم اليقين بشأن آفاق القطاع الصناعي خلال الفترة المقبلة.
الربع الأخير يدخل مرحلة حاسمة
تتجه أسواق النقل والشحن إلى الربع الأخير من 2026 وسط مجموعة من الضغوط المتزامنة، أبرزها ارتفاع تكاليف الوقود، وتراجع الطاقة الاستيعابية، وزيادات الأسعار في قطاعات الشحن البري والجزئي والطرود، إلى جانب تطورات التجارة الدولية.
وبالنسبة للشحن بالشاحنات الكاملة، يمثل منتصف أكتوبر فترة مهمة للشركات التي لم تحسم بعد تعاقداتها الخاصة بالربع الأخير، في ظل توقعات بزيادة الضغط على الطاقة الاستيعابية مع دخول موسم الذروة.
أما في قطاع الشحن الجزئي، فتحتاج الشركات إلى إعادة مراجعة تقديرات التكلفة السابقة، في ضوء الزيادات التي أعلنتها شركات النقل الكبرى ودخول بعضها حيز التنفيذ في مواعيد مبكرة.
وفي قطاع الطرود، ينبغي على الشركات حساب التأثير الفعلي لزيادة فيديكس لعام 2027 وفقًا لأنواع الشحنات والمناطق الجغرافية، قبل اكتمال الصورة مع إعلان UPS لأسعارها الجديدة.
وعلى صعيد الشحن البحري، تفرض عطلة الأسبوع الذهبي في الصين وضغوط الموانئ وتراكم الشحنات المتأخرة ضرورة الانتهاء مبكرًا من خطط الوصول والنقل الداخلي خلال نوفمبر.
وبالتوازي، يمنح تمديد الهدنة الجمركية حتى يناير 2027 الشركات نافذة زمنية محددة لإعادة تقييم مخزون المنتجات الصينية ووضع خطط إعادة التخزين بعد انتهاء موسم الذروة.
وبذلك، يدخل الربع الأخير من العام مرحلة تتطلب من الشركات مراجعة عقود النقل، وتكاليف الشحن، ومستويات المخزون، وخطط الاستيراد، في ظل سوق تتغير فيه الأسعار والطاقة الاستيعابية بوتيرة متسارعة.
Short Url


«لو بتدور على سيارة مستعملة».. احذر 5 موديلات مرتفعة استهلاك البنزين
30 سبتمبر 2026 08:55 م

فرص عمل في شركة أمن برواتب تبدأ من 7500 جنيه
30 سبتمبر 2026 09:33 م
147 ألف جنيه للمتر.. تفاصيل مزاد المحلات التجارية والوحدات الإدارية في أكتوبر الجديدة
30 سبتمبر 2026 07:57 م
الرقابة المالية: 33.7 مليار جنيه أرصدة تمويل ممنوحة للنساء بنهاية الربع الثاني
30 سبتمبر 2026 07:39 م
قناة السويس تبحث مع «توناسكو» سبل التعاون في إنشاء وتطوير الموانيء كينيا
30 سبتمبر 2026 07:43 م
قطع المياه 6 ساعات عن مناطق بالجيزة بسبب أعمال المونوريل والمترو الجمعة
30 سبتمبر 2026 08:12 م
كالينينجراد تحت ضغط الحرب.. اقتصاد يتجاوز 785 مليار روبل و112.4 ألف طن من الكهرمان
30 سبتمبر 2026 07:24 م
روسيا وأوكرانيا تستحوذان على أكثر من 91% من واردات الطائرات العسكرية المسيرة عالميًا
30 سبتمبر 2026 12:59 م
مصر تحتل المركز الـ12 عالميا في صادرات الأسمدة بـ 1.9 مليون طن
29 سبتمبر 2026 11:40 ص

أكثر الكلمات انتشاراً