



«مرصد الذهب»: حظر تمويل المعدن الأصفر يحد من المضاربة المموّلة بالديون ويحمي الأسر من التعثر
الأربعاء، 16 سبتمبر 2026 08:38 م
-
 مشاركة
-

-

-

-

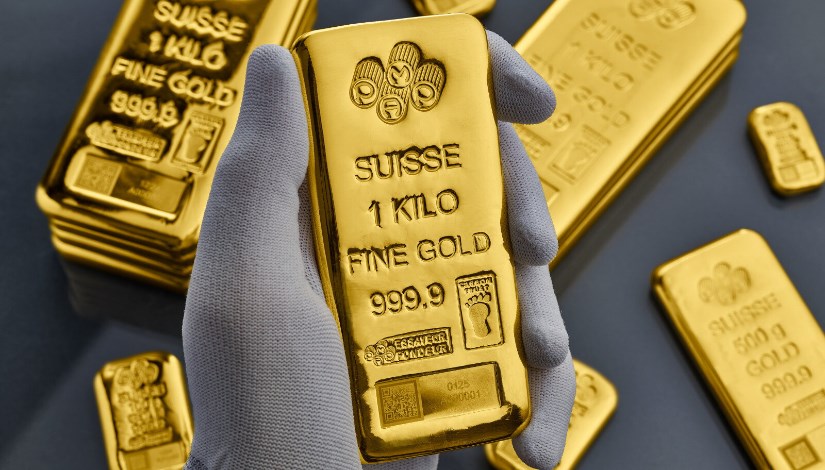
سبائك الذهب
أصدرت الهيئة العامة للرقابة المالية تعميمًا يحظر على جميع الجهات العاملة في نشاط التمويل الاستهلاكي تمويل شراء سبائك الذهب والمشغولات الذهبية وغيرها من المعادن الثمينة، بما في ذلك الفضة والبلاتين.
وأوضحت الهيئة، في التعميم الصادر بتاريخ 16 سبتمبر 2026، أن الذهب والمعادن الثمينة لا تندرج ضمن السلع والخدمات الاستهلاكية التي يجوز تمويلها وفقًا لقانون تنظيم نشاط التمويل الاستهلاكي والقواعد والقرارات التنظيمية الصادرة عنها.
الذهب لا يحمل الطبيعة الاستهلاكية التقليدية للسلع
وقال الدكتور وليد فاروق، مدير «مرصد الذهب للدراسات الاقتصادية»، إن قرار الهيئة العامة للرقابة المالية بحظر تمويل شراء الذهب والفضة والبلاتين عبر شركات التمويل الاستهلاكي يُعد خطوة إيجابية من زاوية حماية المستهلك والاستقرار المالي؛ لأن الذهب أصل مرتفع السيولة وقابل لإعادة البيع فورًا، ولا يحمل الطبيعة الاستهلاكية التقليدية للسلع التي يستهدفها هذا النوع من التمويل.
وأوضح فاروق أن السماح بتمويل الذهب قد يحول التقسيط من أداة لشراء سلعة استهلاكية إلى وسيلة للاقتراض غير المباشر أو المضاربة بأموال ممولة؛ إذ يستطيع العميل شراء الذهب بالائتمان ثم إعادة بيعه سريعًا للحصول على السيولة، بينما يظل ملتزمًا بسداد أقساط تشمل أصل المديونية وتكلفة التمويل.
وتزداد المخاطر إذا تراجعت أسعار الذهب أو اضطر العميل إلى بيعه بخصم، إذ يتحمل خسارة في قيمة الأصل إلى جانب أعباء الدين، وقد تصبح حصيلة البيع أقل بكثير من قيمة الأقساط المتبقية عليه.
وأضاف فاروق أن هذه الممارسة يمكن وصفها اقتصاديًا بأنها «تسييل نقدي مقنّع للتمويل الاستهلاكي»، بينما يتحول احتفاظ العميل بالذهب انتظارًا لارتفاع سعره إلى نوع من «المضاربة الممولة بالديون».
وأشار إلى أن القرار يحد كذلك من مخاطر العمليات الصورية، التي يُشترى فيها الذهب على الورق ثم يُعاد بيعه إلى التاجر أو إلى طرف آخر للحصول على مبلغ نقدي، وهي ممارسة تفقد التمويل الاستهلاكي غرضه الأصلي، وتزيد احتمالات التعثر والتلاعب وتدوير التمويل بعيدًا عن شراء السلع والخدمات الفعلية.
سبب قانوني وأبعاد اقتصادية
ويرى فاروق أن القرار يستند إلى سبب قانوني مباشر، يتمثل في أن الذهب والمعادن الثمينة لا تندرج ضمن السلع والخدمات التي أجاز قانون تنظيم نشاط التمويل الاستهلاكي تمويلها.
ويحدد القانون نطاقًا معينًا للسلع والخدمات التي يجوز تمويلها، ولا تتضمن قائمته الذهب أو الفضة أو البلاتين، وهو ما دفع الهيئة إلى توضيح نطاق التطبيق وإلزام جميع الجهات العاملة في النشاط بعدم تمويل شراء هذه المعادن.
أما اقتصاديًا، فيمكن قراءة القرار باعتباره محاولة للفصل بين تمويل الاستهلاك وتمويل اقتناء الأصول الاستثمارية مرتفعة السيولة، والحد من استخدام الائتمان الاستهلاكي في تكوين مراكز مضاربية أو الحصول على النقد بصورة غير مباشرة.
وأوضح فاروق أن شراء الذهب بالتقسيط ثم إعادة بيعه للحصول على السيولة يضع العميل أمام فجوة مالية منذ بداية العملية؛ لأنه يشتري بسعر التجزئة ثم يبيع بسعر إعادة الشراء الأقل، إلى جانب تحمله المصنعية والمصاريف الإدارية وتكلفة التمويل.
وقد يحصل العميل نتيجة ذلك على سيولة تقل عن أصل المديونية، بينما يبقى مطالبًا بسداد كامل الأقساط، ما يرفع احتمالات عدم قدرته على الوفاء بالتزاماته، خاصة إذا تعرض دخله للانخفاض أو تراجعت أسعار الذهب.
حماية المستهلك من المديونية
وعلى مستوى المستهلك، يوفر القرار حماية من شراء الذهب بتكلفة تتجاوز قيمته الفعلية نتيجة الفوائد والمصاريف الإدارية، ومن تراكم أقساط طويلة الأجل مقابل أصل تتغير قيمته يوميًا.
كما يقلل القرار من احتمالات اندفاع الأفراد إلى شراء الذهب بالدَّين خلال فترات الصعود السعري بدافع الخوف من فقدان فرصة الشراء، قبل تعرضهم لخسائر إذا انعكس اتجاه الأسعار.
وأكد فاروق أن هبوط أسعار الذهب لا يؤدي إلى انخفاض الأقساط المستحقة على العميل؛ إذ تتراجع القيمة السوقية لما اشتراه، بينما تظل المديونية وتكلفة التمويل ثابتتين، ما قد يدفعه إلى البيع بخسارة والاستمرار في سداد أقساط ذهب لم يعد في حوزته.
ولا تقتصر المخاطر على المستهلك، وإنما تمتد إلى شركات التمويل؛ إذ قد يؤدي ارتفاع معدلات التعثر إلى زيادة المخصصات اللازمة لمواجهة الخسائر، والضغط على السيولة والربحية، ثم تشديد شروط الائتمان أو رفع تكلفته على بقية العملاء.
تداعيات القرار على سوق الذهب
قال «مرصد الذهب» إن القرار قد يحد، في الأجل القصير، من الطلب الممول بالدَّين على السبائك والمشغولات، لكنه لن يمنع الطلب النقدي الحقيقي أو الادخار في الذهب باستخدام الأموال المملوكة للمستهلكين.
وقد يسهم القرار في منع تكوين طلب مصطنع داخل السوق لا يستند إلى مدخرات حقيقية أو زيادة فعلية في دخول الأفراد، وإنما إلى التوسع في الائتمان.
ويؤدي نمو هذا الطلب الممول، إذا اتسع نطاقه، إلى زيادة التقلبات داخل سوق الذهب؛ إذ قد يرفع الأسعار والعلاوة المحلية خلال مرحلة الشراء، ثم يتحول إلى موجات من بيع الذهب المستعمل إذا تراجعت الأسعار أو واجه العملاء صعوبات في سداد الأقساط.
وأوضح فاروق أن البيع الاضطراري من جانب العملاء قد يزيد المعروض من الذهب المستعمل ويضغط على سيولة التجار، لتتحول الزيادة السابقة في الطلب الممول بالدَّين إلى عامل إضافي للضغط على السوق خلال فترات الهبوط.
آثار سلبية محتملة
في المقابل، يحمل القرار بعض التداعيات السلبية قصيرة الأجل؛ إذ يحرم المستهلك القادر على السداد من وسيلة منظمة لشراء المشغولات الذهبية بالتقسيط، خاصة في مناسبات الزواج، وقد يؤدي إلى تراجع جزء من مبيعات التجار والمنصات التي بنت نشاطها على الشراكة مع شركات التمويل الاستهلاكي.
وتكمن المخاطرة الأهم في احتمال انتقال بعض عمليات التقسيط إلى ترتيبات غير منظمة بين التجار والعملاء، بما قد يقلل مستوى الإفصاح والحماية القانونية ويرفع التكلفة على المستهلك.
ولذلك، تتطلب فاعلية القرار متابعة الإعلانات والمنصات الرقمية، والتأكد من عدم إعادة تقديم التمويل المحظور تحت مسميات مختلفة، مع توضيح نطاق تطبيق التعميم على التجار والجهات التي ينطبق عليها وصف مقدمي التمويل الاستهلاكي.
ولا يمكن اعتبار جميع صور البيع المباشر بالتقسيط مستثناة تلقائيًا؛ إذ يتوقف الوضع القانوني لكل معاملة على طبيعتها ومدتها ومدى انطباق قانون التمويل الاستهلاكي والقرارات المنظمة له على التاجر أو الجهة المقدمة للتمويل. أما البيع النقدي للذهب والمعادن الثمينة فلا يشمله الحظر.
تأثير إيجابي في الاقتصاد
واقتصاديًا، يمكن أن يخفف القرار الضغوط الناتجة عن التوسع في الائتمان الاستهلاكي الموجه إلى شراء أصل سريع التسييل، ويحمي ميزانيات الأسر وشركات التمويل من مخاطر المديونية والتعثر.
كما يسهم في تحسين تخصيص الائتمان، من خلال منع توجيه جزء من التمويل الاستهلاكي إلى المضاربة أو الحصول على السيولة النقدية، بدلًا من استخدامه في شراء السلع والخدمات التي يستهدفها القانون.
وأكد «مرصد الذهب» أن القرار لا ينبغي تقييمه باعتباره إجراءً سلبيًا ضد سوق الذهب، بل بوصفه إعادة ضبط لطريقة تمويله، ومنعًا لاستخدام شركات التمويل الاستهلاكي في تمويل اقتناء الأصول الاستثمارية مرتفعة السيولة.
ولفت فاروق إلى أن إيجابيات القرار الرقابية والاقتصادية تتجاوز آثاره السلبية قصيرة الأجل، شريطة ألا يؤدي إلى نمو سوق تقسيط موازية وغير منظمة، وأن يصاحب تطبيقه توضيح دقيق لنطاق الحظر والبدائل القانونية المتاحة للمستهلكين والتجار.
اقرأ أيضا
الرقابة المالية تحظر تمويل شراء السبائك والمشغولات من الذهب والفضة عبر شركات التقسيط
Short Url


الرقابة المالية تحظر تمويل شراء السبائك والمشغولات من الذهب والفضة عبر شركات التقسيط
16 سبتمبر 2026 07:31 م
«مرصد الذهب»: الأسعار ترتفع رغم قفزة مبيعات التجزئة.. والأسواق تترقب قرار الفيدرالي
16 سبتمبر 2026 04:21 م

الذهب يستعيد بريقه.. الأونصة العالمية ترتفع 1.1% وعيار 21 يصعد 80 جنيهًا
16 سبتمبر 2026 01:40 م
ترقب عالمي لقرار «الفيدرالي» اليوم.. والذهب ينتظر ليحسم اتجاهه
16 سبتمبر 2026 01:08 م
مرصد الذهب: الطلب على مجوهرات البلاتين يتراجع 15% عالميًا
16 سبتمبر 2026 11:40 ص

«الكهرباء»: حملات إلكترونية تستهدف التشكيك في تحسن أداء المنظومة
16 سبتمبر 2026 07:08 م

مجلس الوزراء يوضح حقيقة فرض ضريبة على تصاريح دفن الموتى
16 سبتمبر 2026 06:36 م
وزيرا الخارجية والنقل يستعرضان الموقف التنفيذي للمشروعات المدعومة دوليًا
16 سبتمبر 2026 06:17 م



أكثر الكلمات انتشاراً