


-
السيرة الذاتية للنائب المهندس حازم الجندي بعد فوزه بمقعد نائب رئيس حزب الوفد

-
النائب حازم الجندي يفوز بمنصب نائب رئيس حزب الوفد في انتخابات المكتب التنفيذي
-
للمرة الثانية.. البنك المركزي يمول الموازنة بوثائق خزانة قيمتها 490 مليار جنيه
-
11 إجراءً لخفض الدين.. تحويل 50% من أرباح شركات الدولة للخزانة ووضع سقف للاقتراض
أيمن سليمان يكتب: الشمول المالي يرتفع إلى 79% في مصر.. كيف ينعكس على فرص التمويل؟
السبت، 21 نوفمبر 2026 09:10 م
-
 مشاركة
-

-

-

-

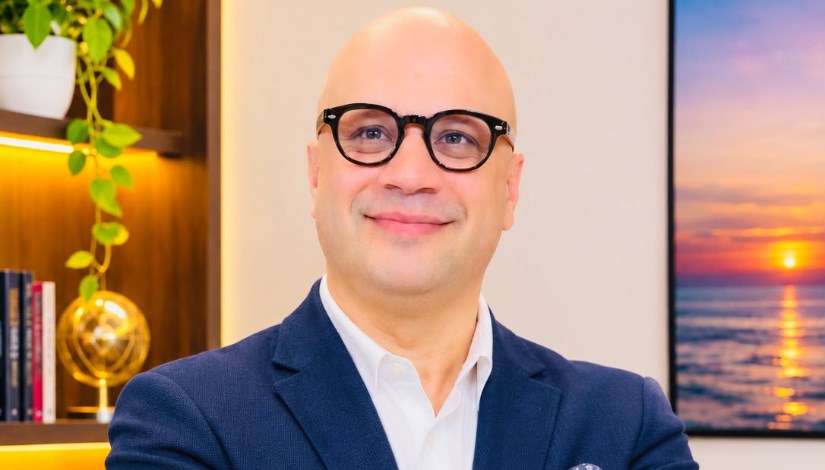
أيمن سليمان الباحث الاقتصادي


خلال مشاركته في مؤتمر «PAFIX»، قال رامي أبو النجا نائب محافظ البنك المركزي المصري، إن معدل الشمول المالي في مصر ارتفع إلى 79% بنهاية يونيو 2026، مقابل 77.6% بنهاية 2025.
وزاد عدد المواطنين الذين يمتلكون حسابات نشطة من 54.7 مليون إلى 56.4 مليون خلال ستة أشهر فيما بلغ معدل الشمول المالي 72.5% بين النساء ونحو 58% بين الشباب، كما أن عدد المسجلين على شبكة المدفوعات اللحظية وتطبيق «إنستا باي» تجاوز 24 مليون عميل حتى سبتمبر 2026.
وأوضح أن البنك المركزي يختبر بالتعاون مع الشركة المصرية للاستعلام الائتماني «آي سكور» وعدد من البنوك مشروعًا لتقييم الجدارة الائتمانية باستخدام البيانات البديلة بهدف توسيع فرص التمويل أمام من لديهم تاريخ ائتماني محدود.
في تقديري إضافة نحو 1.7 مليون مواطن إلى قاعدة أصحاب الحسابات النشطة خلال ستة أشهر تطور مهم، وأرى أن السؤال في المرحلة المقبلة هو كيف يستفيد هؤلاء من حساباتهم في حياتهم اليومية.
فالمواطن الذي يستقبل دخله ويدفع التزاماته عبر حسابه يستطيع متابعة مصروفاته بسهولة أكبر وصاحب النشاط الصغير الذي يحصّل جزءًا من مبيعاته رقميًا يصبح لديه سجل يساعده على توثيق جانب من إيراداته.
ومن واقع خبرتي في الائتمان المصرفي أرى أن مشروع تقييم الجدارة الائتمانية بالبيانات البديلة يستحق اهتمامًا خاصًا، فصاحب الورشة أو المتجر قد يتعامل مع عملائه بانتظام منذ سنوات ومع ذلك يظل تاريخه الائتماني محدودًا لأنه لم يسبق له الاقتراض، وعندما يتقدم بطلب تمويل لشراء معدات أو زيادة مخزونه يمكن لبيانات متحصلاته الرقمية أن تساعد البنك في فهم طبيعة نشاطه وتقدير قدرته على السداد.
وتزداد قيمة هذه البيانات عندما تُقرأ في سياق النشاط، فارتفاع المتحصلات في موسم معين قد يكون طبيعيًا، والتحويلات الواردة إلى الحساب قد تشمل مبالغ لا ترتبط بالمبيعات، لذلك أرى أن دور البيانات البديلة هو استكمال الدراسة الائتمانية إلى جانب فهم النشاط ومراجعة المصروفات والالتزامات القائمة مع حماية خصوصية العميل.
وفي رأيي، يظهر الأثر العملي للشمول المالي حين تساعد المعاملات اليومية صاحب النشاط على تقديم صورة أوضح عن أعماله وتمنح البنك أساسًا أفضل لدراسة طلبه وتحديد مبلغ التمويل وأقساطه بما يتناسب مع التدفقات النقدية للنشاط.
Short Url


رئيس بنك مصر: نسبة الشمول المالي في مصر وصلت 79%
10 نوفمبر 2026 01:00 م
البنك المركزي: الشمول المالي للمرأة يرتفع إلى 72.5% والشباب إلى 85%
10 نوفمبر 2026 12:54 م
البنك المركزي: الشمول المالي في مصر يقفز إلى 79% خلال 10 سنوات مقابل 27% في 2016
10 نوفمبر 2026 12:50 م
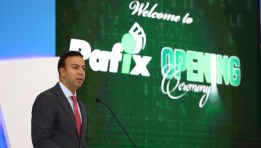
نائب محافظ البنك المركزي يعلن ارتفاع الشمول المالي إلى 79% بإجمالي 56.4 مليون مواطن
08 نوفمبر 2026 02:18 م


رقية الأشرم تكتب: العالم يُعاد تقسيمه على طاولة الثلاثة.. وأوروبا خارج الحسابات!
19 نوفمبر 2026 09:17 م
أكثر الكلمات انتشاراً
