


عضو «المصري للشئون الخارجية»: الفيدرالي بين التثبيت وشبح الرفع في اجتماع أكتوبر
السبت، 24 أكتوبر 2026 11:34 ص
-
 مشاركة
-

-

-

-

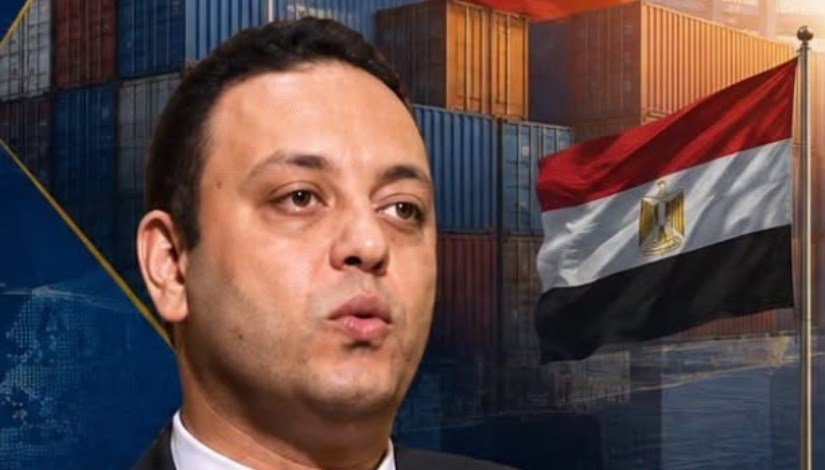
د. أحمد سمير- عضو المجلس المصري للشئون الخارجية
سمر أبو الدهب
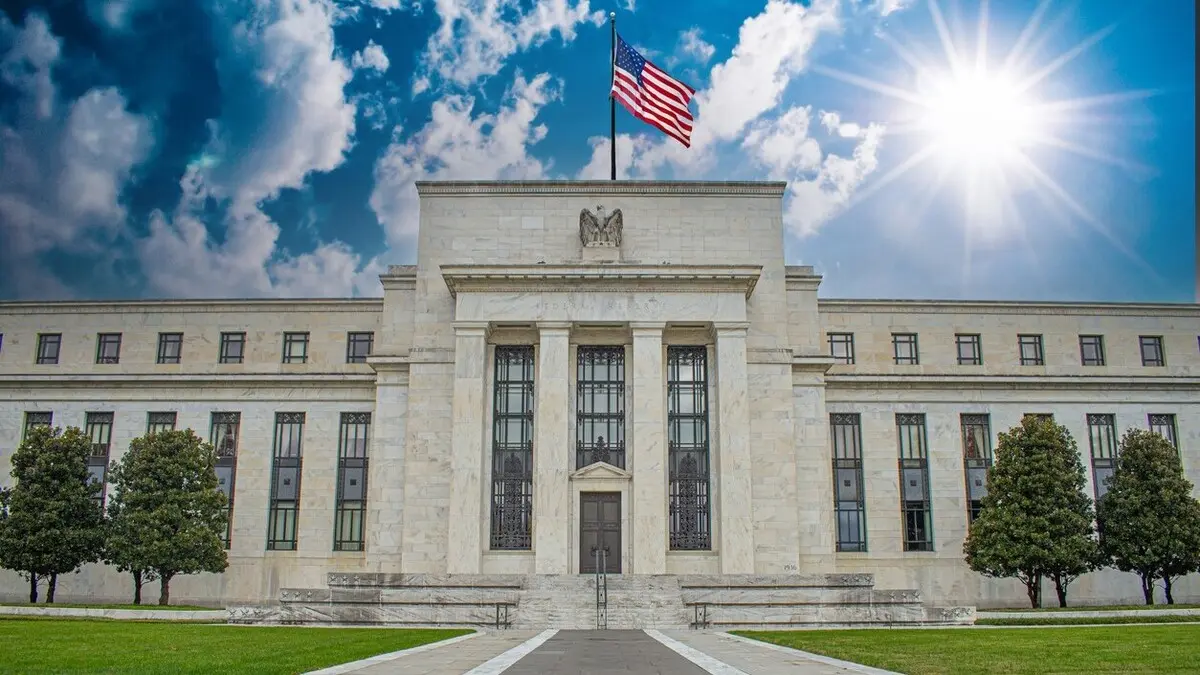
تتجه أنظار الأسواق العالمية نحو العاصمة الأمريكية واشنطن، مع اقتراب موعد اجتماع مجلس الاحتياطي الفيدرالي يومي 27 و28 أكتوبر 2026، لاستكشاف الاتجاه الجديد للسياسة النقدية الأمريكية في ظل عودة الضغوط التضخمية وتزايد المخاوف الجيوسياسية.
ويطرح الشارع الاقتصادي تساؤلات حاسمة حول ما إذا كان الفيدرالي يتجه لرفع جديد للفائدة أم يفضل التثبيت المؤقت لامتصاص الصدمات قبل اتخاذ قرار أكثر حسمًا.
التوقعات لقرار الفيدرالي الأمريكي
وقال الدكتور أحمد سمير، عضو المجلس المصري للشئون الخارجية، وخبير الاقتصاد، أن السيناريو الأكثر ترجيحاً هو تثبيت أسعار الفائدة في الاجتماع المقبل، مع الاحتفاظ بنبرة نقدية تميل إلى التشدد، دون استبعاد رفعها في اجتماع ديسمبر المقبل.
وأوضح أن هذا التقدير يتفق مع اتجاه غالبية توقعات الاقتصاديين قبيل الاجتماع، لكنه لا يعني أن قرار التثبيت أصبح مضموناً، خصوصاً في ظل استمرار التضخم أعلى من المستهدف وعودة مخاطر ارتفاع أسعار الطاقة.
طبيعة المعضلة الاقتصادية وأبعادها
وأكد في تصريح لـ«إيجي إن»، أن فهم موقف الفيدرالي يتطلب النظر إلى طبيعة المعضلة التي يواجهها؛ فهو لا يتعامل مع تضخم تقليدي ناتج فقط عن زيادة الطلب، وإنما يواجه ضغوطاً تتداخل فيها التوترات الجيوسياسية، وارتفاع تكاليف الطاقة، والرسوم التجارية، وتغيرات بيئة الاستثمار والإنتاج.
وأشار إلى أن هذه العوامل تجعل مهمة إعادة التضخم إلى مستهدفه البالغ 2% أكثر تعقيداً، وتفرض على صانع السياسة النقدية موازنة دقيقة بين استقرار الأسعار واستدامة النمو الاقتصادي.
أبعاد الاختيار بين الرفع والتثبيت
وأضاف خبير الاقتصاد، أن رفع الفائدة قد يساهم في كبح الطلب وتقليص الضغوط التضخمية، لكنه في المقابل يرفع تكلفة الاقتراض على الشركات والأسر، ويضغط على الاستثمار والنشاط الاقتصادي.
أما تثبيت الفائدة فيمنح الفيدرالي فرصة لتقييم أثر قراراته السابقة، لكنه قد يصبح مكلفاً إذا استمرت موجة التضخم واتسعت توقعات ارتفاع الأسعار، مشدداً على أن التحدي الحقيقي لا يتعلق بمجرد الاختيار بين الرفع والتثبيت، بل بتحديد التوقيت الذي يحقق أكبر قدر من السيطرة على التضخم بأقل تكلفة ممكنة على الاقتصاد.
أسباب ترجيح كفة التثبيت ومسار الدورة النقدية
وأوضح أن ترجيح التثبيت الآن لا يعني بالضرورة أن الفيدرالي أصبح أكثر اطمئناناً إلى مسار التضخم، وإنما يعكس رغبته في تجنب التحرك المتسرع قبل اكتمال الصورة الاقتصادية؛ فالزيادة المتتالية في أسعار الفائدة ليست هدفاً في حد ذاتها، وإنما أداة ينبغي استخدامها وفقاً لتطورات الأسعار وسوق العمل والأوضاع المالية.
كما أن استمرار التشدد النقدي لفترة طويلة قد يؤدي إلى إبطاء النمو بصورة تتجاوز ما يحتاج إليه الاقتصاد لاستعادة استقرار الأسعار.
محطة مؤقتة ضمن مسار متشدد
وأشار إلى أن قرار التثبيت، إذا حدث، لن يكون إشارة كافية إلى قرب خفض الفائدة، بل قد يمثل محطة مؤقتة ضمن دورة نقدية أكثر تشدداً مما كانت تتوقعه الأسواق في وقت سابق من العام.
وتزداد هذه الفرضية أهمية في ضوء اتجاه توقعات الاقتصاديين إلى احتمال رفع الفائدة مجدداً في اجتماع ديسمبر المقبل، وذلك أعقاب الزيادة التي أُقرت في شهر سبتمبر الماضي.
اقرأ أيضا:
اجتماعان قبل نهاية 2026.. مواعيد قرارات الفيدرالي الأمريكي وسيناريوهات أسعار الفائدة
«قرة للطاقة» و«التجاري الدولي» يتصدران قائمة الأسهم الأكثر نشاطا في البورصة المصرية
Short Url
الفضة تتكبد خسارة أسبوعية بأكثر من 5%.. وتترقب اجتماع الفيدرالي الأمريكي
24 أكتوبر 2026 10:31 ص
اجتماعان قبل نهاية 2026.. مواعيد قرارات الفيدرالي الأمريكي وسيناريوهات أسعار الفائدة
24 أكتوبر 2026 04:44 ص
الذهب يتجه لأسوأ أداء أسبوعي منذ يونيو وسط استقرار الدولار وترقب قرارات "الفيدرالي"
23 أكتوبر 2026 09:29 ص
الفيدرالي الأمريكي يعقد اجتماعه السابع الثلاثاء المقبل وهذه السيناريوهات
23 أكتوبر 2026 08:00 ص
تراجع سعر الذهب بأكثر من 1% تحت 4100 دولار مع ترقب اجتماع الفيدرالي
22 أكتوبر 2026 10:19 ص
الفضة تتراجع بأكثر من 3% اليوم الخميس مع ترقب اجتماع الفيدرالي
22 أكتوبر 2026 10:06 ص
ثقة المستهلك الأمريكي تتراجع لـ48 نقطة في أكتوبر بسبب ارتفاع الأسعار
24 أكتوبر 2026 12:38 م
بعد اتفاق «G7».. ألمانيا تطرح عطاءً لبيع النفط والديزل من الاحتياطيات الاستراتيجية
24 أكتوبر 2026 12:27 م
بعد خسارة أسبوعية بـ4%.. تداول الذهب تحت مستوى 4 آلاف دولار
24 أكتوبر 2026 11:56 ص
أكثر الكلمات انتشاراً