



خريطة القوة في البحار.. من يمتلك السيطرة على تدفق التجارة العالمية؟
السبت، 17 أكتوبر 2026 03:15 م
-
 مشاركة
-

-

-

-

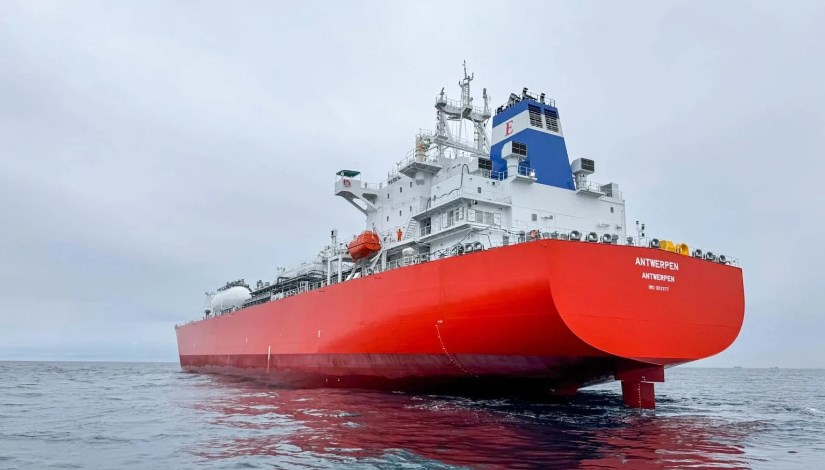
سفن بحرية _ صورة أرشيفية
محمد ممدوح
قد تتجاوز آثار تعطل الملاحة في نقطة بحرية حيوية حدود الميناء الذي يشهد الأزمة، لتصل إلى خطوط الإنتاج والمخازن والأسواق، فالشحنة التي لا تصل في موعدها قد توقف تصنيع منتج، أو تؤجل طرح سلعة، أو تدفع الشركات إلى البحث عن مسارات بديلة بتكلفة أكبر، تنعكس لاحقًا على ما يدفعه المستهلك النهائي.
وتكشف مثل هذه الأزمات، أن التجارة العابرة للحدود ترتبط بمنظومة متشابكة تضم محطات استقبال البضائع، والأساطيل الناقلة، وشبكات الربط بين الأسواق، وعندما تتعرض إحدى حلقات هذه المنظومة لاضطراب، يمكن أن تتسع دائرة التأثير لتشمل اقتصادات تبعد آلاف الكيلومترات عن موقع الحدث.
وتظهر أهمية قطاع النقل في ضوء تقديرات مؤتمر الأمم المتحدة للتجارة والتنمية، التي تفيد بأن الشحن البحري يتولى نقل قرابة 80% من تجارة البضائع الدولية محسوبة بالأحجام. وتفسر هذه النسبة لماذا أصبحت كفاءة الموانئ وتوافر السفن واستقرار الممرات الملاحية عوامل مؤثرة في حركة الاقتصاد الدولي.

غير أن تحديد الأطراف الأكثر نفوذًا في هذا المجال يتطلب النظر إلى 3 مستويات مختلفة، القدرة على استقبال الحاويات وتداولها، والسيطرة التشغيلية على سفن نقلها، وحجم الملكيات البحرية المخصصة لنقل مختلف أنواع البضائع، وتتصدر دولة أحد هذه المستويات من دون أن تحتل الموقع نفسه في المستويين الآخرين.
آسيا تتقدم في استقبال الحاويات.. وشنغهاي تحتفظ بالمركز الأول
وتعكس خريطة الموانئ الكبرى الثقل الصناعي والتصديري للقارة الآسيوية، وبصفة خاصة الصين، التي تمتلك شبكة واسعة من المنشآت البحرية المتصلة بمراكز الإنتاج ومناطق التصنيع. وفي الوقت نفسه، تحافظ مراكز متخصصة في إعادة توزيع الشحنات، مثل سنغافورة وبوسان، على دورها في وصل المسارات التجارية المختلفة.
وخلال سنة 2025، استحوذت الموانئ الصينية على ستة مواقع ضمن قائمة أكبر عشر محطات عالمية لتداول الحاويات، بينما واصل ميناء شنغهاي تصدر الترتيب، متقدمًا على نظيره السنغافوري.

أبرز 10 موانئ وفق عدد الحاويات
وفيما يأتي ترتيب أبرز 10 موانئ وفق إجمالي الحاويات التي تعاملت معها خلال السنة، مقاسة بوحدة الحاوية المكافئة لعشرين قدمًا (TEU):
- شنجهاي – الصين: 55.06 مليون حاوية.
- سنغافورة: 44.66 مليون حاوية.
- نينغبو تشوشان – الصين: 43.87 مليون حاوية.
- شنتشن – الصين: 35.41 مليون حاوية.
- تشينغداو – الصين: 34.20 مليون حاوية.
- قوانغتشو – الصين: 28.05 مليون حاوية.
- بوسان – كوريا الجنوبية: 24.88 مليون حاوية.
- تيانجين – الصين: 24.03 مليون حاوية.
- جبل علي – الإمارات العربية المتحدة: قرابة 15.6 مليون حاوية.
- بورت كلانغ – ماليزيا: قرابة 15.1 مليون حاوية.
وتمتد قدرة الاقتصادات الآسيوية على ربط مصانعها بالأسواق الخارجية عبر مسارات بحرية متعددة، فوجود عدد كبير من المحطات ذات الطاقة التشغيلية المرتفعة يتيح خيارات أوسع لنقل الصادرات والواردات، وإن كان لا يلغي احتمالات التأخير أو الاختناقات عند تعرض الشبكة لاضطرابات واسعة.

شركات النقل الكبرى.. نفوذ يتجاوز حجم الموانئ
في حين تتولى المحطات البحرية استقبال الحاويات وتحريكها بين السفن واليابسة، تضطلع شركات النقل بدور مختلف يتمثل في تنظيم الرحلات وتوزيع السفن وتحديد الخدمات التي تربط بين المراكز التجارية، ومن ثم، فإن قياس القوة في هذا الجانب يعتمد على حجم الطاقة التي تستطيع الشركات توفيرها ضمن أساطيلها العاملة.
وتوضح بيانات مؤسسة «ألفالاينر» المتخصصة في متابعة قطاع الحاويات أن النشاط التشغيلي العالمي يتركز لدى مجموعة محدودة من الشركات. وتأتي المجموعة السويسرية «إم إس سي» في المقدمة، تليها شركتا «ميرسك» الدنماركية و«سي إم إيه سي جي إم» الفرنسية.
وتضم قائمة أكبر 10 مشغلين لسفن الحاويات، وفق السعة الاستيعابية لأساطيلهم، الأسماء التالية:
- إم إس سي (MSC) – سويسرا: 7.45 مليون حاوية مكافئة.
- ميرسك (Maersk) – الدنمارك: 4.73 ملايين حاوية مكافئة.
- سي إم إيه سي جي إم (CMA CGM) – فرنسا: 4.47 ملايين حاوية مكافئة.
- كوسكو (COSCO) – الصين: 3.68 ملايين حاوية مكافئة.
- هاباج لويد (Hapag-Lloyd) – ألمانيا: 2.41 مليون حاوية مكافئة.
- أوشن نتورك إكسبريس (ONE) – سنغافورة: 2.19 مليون حاوية مكافئة.
- إيفرجرين (Evergreen) – تايوان: 2.04 مليون حاوية مكافئة.
- إتش إم إم (HMM) – كوريا الجنوبية: 1.03 مليون حاوية مكافئة.
- يانغ مينغ (Yang Ming) – تايوان: 771 ألف حاوية مكافئة.
- زيم (ZIM): 691 ألف حاوية مكافئة.
ويكشف ترتيب هذه المؤسسات عن اختلاف واضح بين خريطة مراكز تداول البضائع وخريطة الشركات التي تنقلها، فبينما تتمتع الصين بحضور واسع في قائمة الموانئ، تنتمي أكبر 3 مؤسسات لتشغيل سفن الحاويات إلى سويسرا والدنمارك وفرنسا.
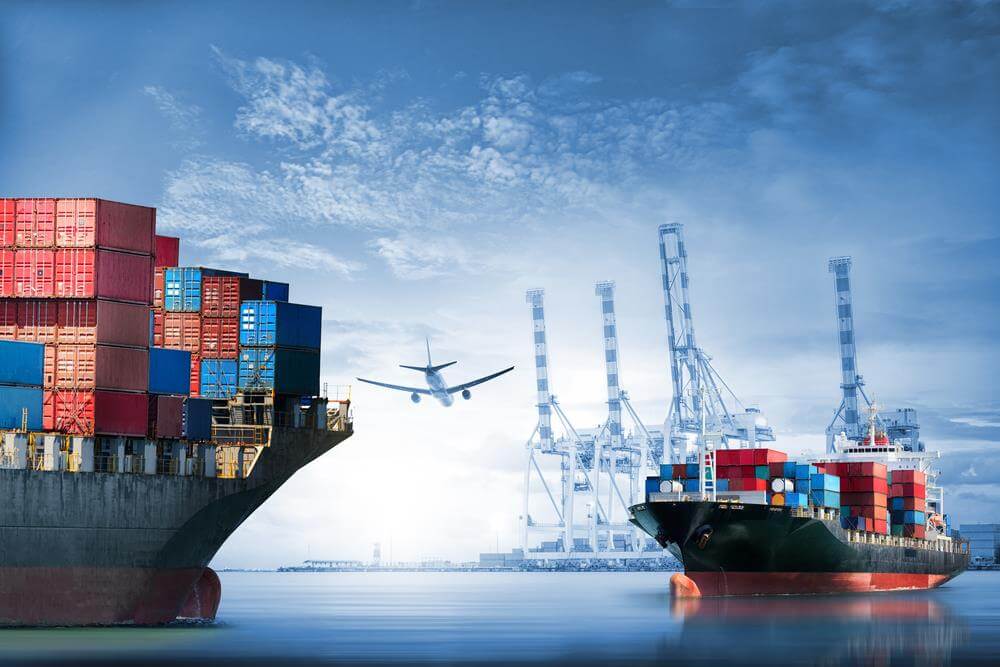
وتستحوذ هذه الشركات مجتمعة على ما يقارب 48% من السعة الاستيعابية للأساطيل العاملة في سوق الحاويات العالمية، وهو ما يمنح قراراتها التشغيلية وزنًا كبيرًا في تحديد حجم الخدمات المتاحة والربط بين المسارات البحرية. وتزداد أهمية هذا الوزن عندما تتعطل الطرق المعتادة أو تضطر السفن إلى تغيير مساراتها.
ومع ذلك، لا يمكن اعتبار التركز التشغيلي دليلًا على أن هذه المؤسسات تستطيع التحكم منفردة في أسعار الشحن، فالتكلفة النهائية تتحدد عبر مجموعة من المتغيرات، تشمل حجم الطلب، ومدى توافر السفن، وأسعار الوقود، ورسوم التشغيل، وازدحام المحطات البحرية، فضلًا عن المنافسة التجارية والترتيبات التي تجمع الشركات ضمن تحالفات ملاحية.
اليونان تتصدر ملكية السفن.. ومعيار الحمولة يرسم صورة مختلفة
وتتسع الصورة أكثر عند الانتقال من الحاويات إلى الأسطول التجاري بمفهومه الأشمل، إذ تضم هذه الفئة ناقلات النفط والغاز، وسفن نقل الحبوب والفحم والخامات المعدنية، إلى جانب سفن السيارات والبضائع العامة، ولهذا لا تتطابق قائمة الدول المالكة للسفن بالضرورة مع ترتيب البلدان التي تمتلك أكبر مراكز تداول الحاويات.
وتحتل اليونان المرتبة الأولى في ملكية الأساطيل التجارية من حيث الحمولة الساكنة، تليها الصين ثم اليابان، ويقيس المؤشر الوزن الإجمالي الذي يمكن للسفينة حمله من بضائع ووقود ومياه ومؤن وغيرها من الحمولات المسموح بها، ولذلك يقدم صورة عن القدرة الاستيعابية تختلف عن مجرد إحصاء عدد الوحدات البحرية.

ووفق الأرقام الواردة عن حجم الملكيات البحرية، يأتي ترتيب أكبر عشرة أطراف وطنية في هذا المجال على النحو التالي:
- اليونان: 397.65 مليون طن ساكن.
- الصين: 347.22 مليون طن ساكن.
- اليابان: 240.68 مليون طن ساكن.
- سنغافورة: 153.43 مليون طن ساكن.
- هونغ كونغ – الصين: 139.50 مليون طن ساكن.
- كوريا الجنوبية: 98.53 مليون طن ساكن.
- ألمانيا: 71.53 مليون طن ساكن.
- تايوان: 63.88 مليون طن ساكن.
- الإمارات العربية المتحدة: 57.43 مليون طن ساكن.
- المملكة المتحدة وجزيرة مان: 56.99 مليون طن ساكن.
وتشير بيانات مؤتمر الأمم المتحدة للتجارة والتنمية، إلى أن الأطراف العشرة الأولى تستحوذ مجتمعة على نحو 67.3% من إجمالي الحمولة الساكنة للأسطول التجاري العالمي، فيما تتجاوز حصة اليونان والصين واليابان وحدها حاجز 40%.
لكن قراءة هذه الأرقام تستلزم التمييز بين جنسية المالك والدولة التي ترفع السفينة علمها، فقد تختار المؤسسة البحرية تسجيل سفينتها في بلد يختلف عن بلد تأسيسها أو إقامة مالكيها، ومن الأمثلة المعروفة على ذلك ليبيريا وبنما وجزر مارشال، وترتبط هذه الاختيارات باعتبارات تنظيمية وضريبية وتشغيلية، ما يجعل بيانات التسجيل وحدها غير كافية لتحديد الطرف الذي يمتلك السفينة فعليًا.

3 مصادر للقوة البحرية
وتقدم المؤشرات، صورة متعددة الأبعاد للنفوذ في التجارة الدولية، فالموانئ الآسيوية، لاسيما الصينية، تظهر بفضل حجم الحاويات التي تتعامل معها، بينما تتصدر شركات أوروبية تشغيل سفن الحاويات، وتتمتع اليونان والصين واليابان بمواقع متقدمة في ملكية الأساطيل التجارية وفق معيار الحمولة.
ولا يمثل أي من هذه المؤشرات بمفرده مقياسًا شاملًا للقوة البحرية، فالمحطة الكبيرة تحتاج إلى سفن وخطوط منتظمة تصلها بالأسواق، والشركة المشغلة تحتاج إلى موانئ قادرة على استقبال رحلاتها، أما ملكية السفن فلا تعني بالضرورة أن جميعها تعمل تحت علم الدولة التي ينتمي إليها مالكوها.
اقرأ أيضًا:
«قناة السويس» تحدد ضوابط جديدة لتسوية رسوم عبور السفن خلال 6 أشهر
Short Url

مواعيد قطارات الصعيد اليوم.. جدول الرحلات من القاهرة إلى أسوان والعكس
17 أكتوبر 2026 04:45 ص
جايد باسيفيك لاين تدخل السوق المصري عبر ميناء السخنة
17 أكتوبر 2026 09:35 ص

إعلام إيراني: انفجار ناقلة تحمل 2 مليون برميل نفط في مضيق هرمز
17 أكتوبر 2026 09:39 ص

اضطرابات الموانئ والطقس القاسي يهددان انسيابية سلاسل الإمداد في 2027 (تفاصيل)
17 أكتوبر 2026 09:55 ص
«25 ألف جنيه تأمين».. تفاصيل مناقصة توريد احتياجات فريق الشبكات بميناء الإسكندرية
17 أكتوبر 2026 10:05 ص
«إس.إس.أو.أتلانتيك».. عملاق البحار الذي حمل ملايين براميل النفط قبل تفكيكه
17 أكتوبر 2026 11:02 ص
نقص إمدادات وقود السفن يرفع الأسعار ..ومصافي التكرير الروسية كلمة السر
16 أكتوبر 2026 01:59 م
3 وكالات تسيطر على 93.4% من سوق التصنيف الائتماني.. كيف تؤثر تقييماتها في تكلفة ديون العالم؟
15 أكتوبر 2026 04:40 م
أكثر الكلمات انتشاراً