



دليلك للاستثمار في أذون الخزانة المصرية: العائد المقدم والخطوات الكاملة
السبت، 17 أكتوبر 2026 05:22 ص
-
 مشاركة
-

-

-

-

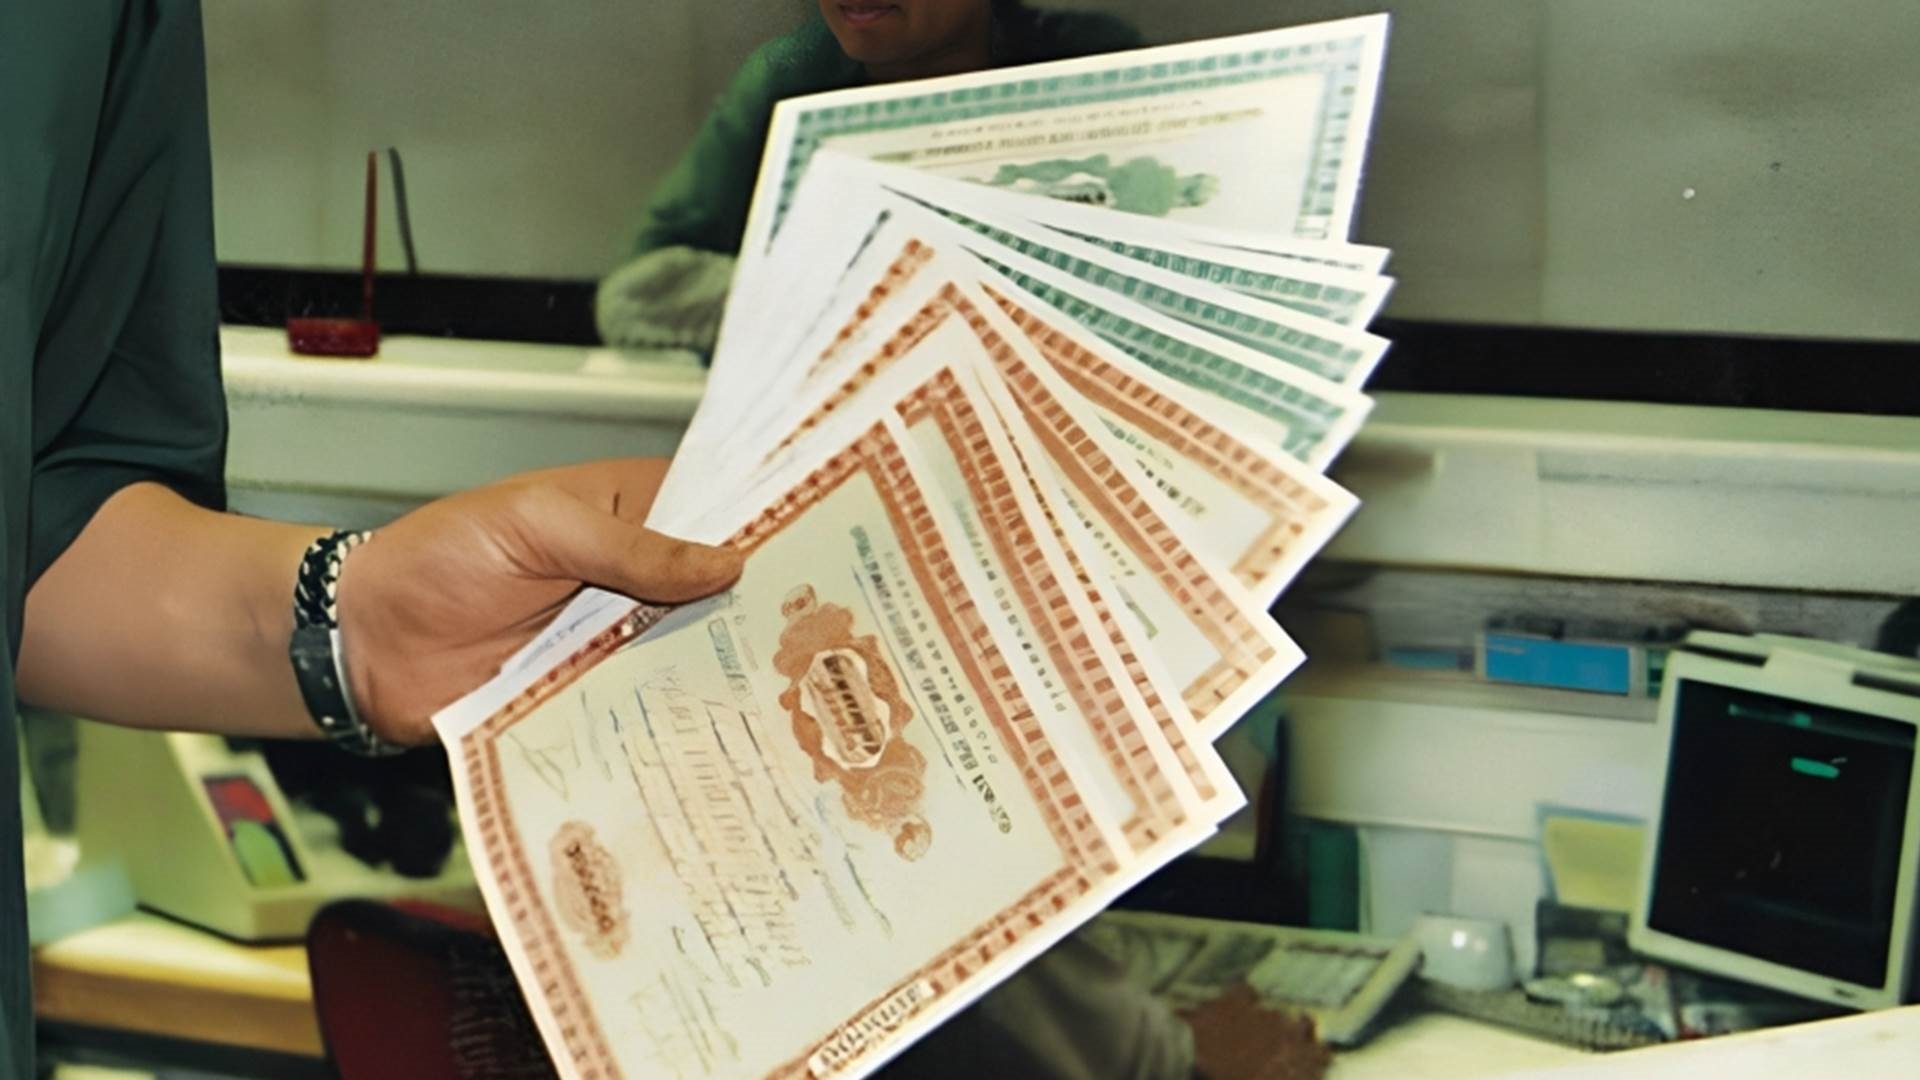
أذون الخزانة المصرية - تعبيرية
سمر أبو الدهب
تعتبر أذون الخزانة الحكومية، من أكثر الأوعية الاستثمارية قصيرة الأجل أمانًا في السوق المصرفي، نظرًا لصدورها بضمان مباشر من وزارة المالية عبر البنك المركزي المصري.
وتعتمد الميزة الأساسية لهذه الأداة، على حصول المستثمر على إجمالي الفائدة مجمعة ومقدمة بالكامل في حسابه فور عملية الشراء، مع ضمان استرداد أصل المبلغ كاملًا في نهاية المدة دون أي نقصان.
طبيعة الآلية الاستثمارية وآلية صرف الأرباح
تقوم فكرة الربح في أذون الخزانة، على شراء الأوراق المالية بسعر يقل عن قيمتها الاسمية بمقدار نسبة الخصم التي تمثل الفائدة المقدمة، وعند وصول الأذن إلى تاريخ الاستحقاق النهائي، يودع البنك القيمة الاسمية الكاملة في حساب العميل، ليصبح صافي الربح المحقق، هو الفارق المالي بين سعر الشراء المخفض، والقيمة الاستردادية الكاملة.
مدد الأطروحات والحد الأدنى للاكتتاب
يطرح البنك المركزي، أذون الخزانة بأربعة آجال زمنية رئيسية، تلبي الاحتياجات المختلفة للمستثمرين، وهي ثلاثة أشهر، ستة أشهر، تسعة أشهر، وعام كامل.
ويبدأ الحد الأدنى للاشتراك في هذه الأطروحات، من مبلغ خمس وعشرين ألف جنيه، مع إمكانية الشراء بمضاعفات هذا المبلغ حسب السيولة المتاحة لدى المستثمر.
نسب العائد والضرائب المفروضة على الأرباح
تتحدد نسبة الفائدة الفعلية بحسب نتائج العطاءات الأسبوعية التي يعقدها البنك المركزي، والتي دارت مؤخرًا في فلك يتراوح بين 22.5% و 25%، كما تخضع الأرباح الناتجة عن هذه الفوائد لضريبة نسبتها عشرون بالمئة، يتم خصمها حصريًا من قيمة الفائدة عند الاستحقاق النهائي، مع الحفاظ التام على أصل المبلغ المستثمر.
خطوات ومستندات الشراء عبر القطاع المصرفي
تبدأ عملية الاستثمار، بتوجه العميل إلى البنك الذي يتعامل معه والتأكد من وجود حساب جاري أو توفير نشط، ثم يتم تقديم طلب رسمي للاشتراك في أدوات الدين الحكومية وتوقيع عقود حفظ الأوراق المالية للحصول على كود موحد للعميل في شركة مصر للمقاصة، كما يلي ذلك تحديد المبلغ والأجل المرغوب خلال المواعيد الرسمية، لطرح العطاءات أسبوعيًا يومي الأحد الخميس، ليتولى البنك إتمام الإجراءات.
مقارنة عملية مع شهادات الادخار التقليدية
تتضح الفروق الجوهرية بين الأوعية الاستثمارية في كون أذون الخزانة أدوات قصيرة الأجل بحد أقصى عام واحد، مع صرف العائد مقدمًا وضريبة نسبتها 20%، في حين تمتد شهادات الادخار لفترات متوسطة وطويلة، تتراوح بين ثلاث إلى خمس سنوات بعوائد دورية منتظمة ومعفاة تمامًا من الضرائب المقررة.
آليات التسييل المبكر والعمولات البنكية
يتيح النظام المصرفي إمكانية بيع أذون الخزانة قبل بلوغ تاريخ الاستحقاق من خلال السوق الثانوية، مع ضرورة الانتباه إلى ارتباط سعر البيع بأسعار الفائدة السائدة بالسوق وقت المعاملة، وهو ما قد يؤثر صعودًا أو هبوطًا على العائد النهائي.
كما يلزم استشارة موظف خدمة العملاء بالبنك، للتعرف على رسوم حفظ الأوراق المالية والعمولات المقررة، لضمان حساب صافي الأرباح بدقة.
اقرأ أيضًا:-
مصر تطرح فرص استثمار بمجالات الصناعة واللوجستيات أمام "منتدى الأعمال التايلاندي"
Short Url

الحكومة تطرح أذون خزانة جديدة بقيمة 105 مليارات جنيه الأسبوع المقبل
16 أكتوبر 2026 06:45 ص
الحكومة تطرح أذون خزانة جديدة بقيمة 125 مليار جنيه اليوم
15 أكتوبر 2026 08:05 ص

البنك المركزي يطرح أذون خزانة بقيمة 105 مليار جنيه يوم الأحد المقبل
15 أكتوبر 2026 03:06 ص
خطوات الاستثمار في أذون الخزانة والحصول على عائد فوري من البنوك
14 أكتوبر 2026 05:46 ص
«المركزي» يخطر البورصة بطرح أذون خزانة وزيادة 3 إصدارات بـ198.5 مليار جنيه
13 أكتوبر 2026 10:55 ص
البورصة تشطب أذون خزانة بـ270.6 مليار جنيه لانتهاء أجلها
13 أكتوبر 2026 10:33 ص
موديز ترفع تصنيف مصر إلى B3 وتُبقي على النظرة المستقبلية الإيجابية
16 أكتوبر 2026 11:47 م

التقديم يبدأ غدا.. وظائف في الضبعة النووية برواتب 25 ألف جنيه
16 أكتوبر 2026 07:25 م


أكثر الكلمات انتشاراً