


-
ارتفاع الذهب والفضة عالميًا اليوم الجمعة.. وجولدمان ساكس يثبت توقعاته للمعدن الأصفر

-
سيطرة مصرية ومبيعات عربية.. تفاصيل تعاملات المستثمرين في البورصة خلال أسبوع
-
اعتماد القرار المصري بالوكالة الدولية للطاقة الذرية بشأن ضمانات استخدام المنشآت النووية
-
10 مليارات دولار استثمارات و6.5 مليون طن إنتاج مستهدف.. مصر تعزز صناعة البتروكيماويات
مشروع المنظفات بـ100 ألف جنيه.. كيف توزع رأس المال بين المعدات والخامات؟
الجمعة، 18 سبتمبر 2026 09:49 ص
-
 مشاركة
-

-

-

-

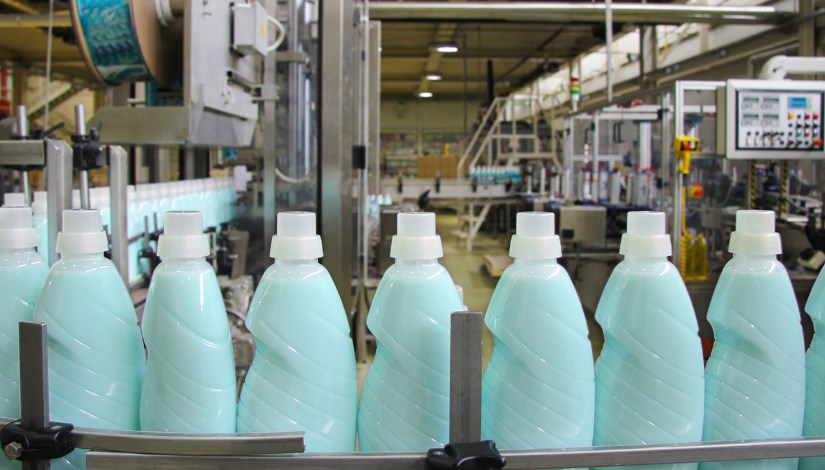
مشروع المنظفات
مع ارتفاع تكاليف بدء المشروعات، أصبح امتلاك رأس مال محدود لا يعني بالضرورة الابتعاد عن النشاط الإنتاجي، لكن الأهم هو اختيار مشروع يمكن تشغيله بإمكانيات بسيطة، مع توزيع رأس المال بين المعدات والخامات والتجهيزات والسيولة اللازمة لاستمرار التشغيل.
ومن بين الأفكار التي يمكن دراستها برأس مال في حدود 100 ألف جنيه، يأتي مشروع إنتاج وتعبئة المنظفات المنزلية، خاصة مع إمكانية البدء بعدد محدود من المنتجات، ثم التوسع تدريجيًا مع زيادة قاعدة العملاء.
لماذا مشروع المنظفات؟
يعتمد المشروع على منتجات استهلاكية متكررة الاستخدام، ويمكن البدء بتشكيلة محدودة بدلًا من محاولة إنتاج جميع الأصناف منذ اليوم الأول.
ومن المنتجات التي يمكن التركيز عليها في البداية:
- سائل تنظيف الأطباق.
- منظف الأرضيات.
- منظف الزجاج.
- سوائل التنظيف متعددة الاستخدامات.
- بعض منتجات العناية المنزلية، وفقًا للإمكانات والاشتراطات.
كيف توزع الـ100 ألف جنيه؟
يمكن وضع خطة إنفاق استرشادية على النحو التالي:
| بند الإنفاق | النسبة التقريبية | القيمة |
|---|---|---|
| معدات وأدوات الإنتاج | 25% | 25 ألف جنيه |
| خامات أول دورة إنتاج | 25% | 25 ألف جنيه |
| عبوات ومواد تغليف | 12% | 12 ألف جنيه |
| تجهيز المكان | 8% | 8 آلاف جنيه |
| تراخيص واختبارات ومصروفات إدارية | 5% | 5 آلاف جنيه |
| تسويق ونقل وتوزيع | 5% | 5 آلاف جنيه |
| سيولة تشغيلية واحتياطي | 20% | 20 ألف جنيه |
| الإجمالي | 100% | 100 ألف جنيه |
هذه الأرقام استرشادية وليست تسعيرًا ثابتًا، لأن تكلفة المعدات والخامات والتجهيزات تختلف وفق نوع النشاط وحجم الإنتاج ومكان التشغيل.
من الأخطاء التي يمكن أن تستنزف رأس المال شراء معدات أكبر من احتياجات المشروع في البداية.
الأفضل أن يتم تحديد الطاقة الإنتاجية المستهدفة أولًا، ثم اختيار المعدات التي تتناسب معها، مع ترك مساحة مالية لشراء الخامات وتغطية المصروفات خلال فترة التشغيل الأولى.
ويجب أن تشمل دراسة المعدات احتياجات الخلط والتعبئة والتخزين، إلى جانب أدوات القياس والسلامة والتجهيز المناسبة لطبيعة المنتجات.
الخامات أهم من شكل البداية
جزء كبير من رأس المال يجب أن يظل مخصصًا للخامات، لأن توقف الإنتاج بسبب نقص السيولة قد يكون أكثر ضررًا من البدء بمعدات أقل.
قبل شراء الخامات، يجب تحديد:-
- الكميات التي يمكن إنتاجها فعليًا.
- تكلفة إنتاج الوحدة.
- تكلفة العبوة والغلاف.
- تكلفة النقل والتوزيع.
- نسبة الهالك المتوقعة.
- الحد الأدنى لكمية الشراء من المورد.
- والأهم هو معرفة تكلفة المنتج النهائية قبل تحديد سعر البيع.
Short Url


سعر ماكينة تصنيع المنظفات 2026.. أسعار الخلاطات وخطوط الإنتاج والتعبئة
13 سبتمبر 2026 03:33 م
مشروع بـ300 ألف جنيه.. كيف تبدأ مصنع منظفات «نصف آلي» في 2026؟
24 أغسطس 2026 01:23 م

80 مليار دولار حجم سوق كيماويات المنظفات والمطهرات في العالم خلال 2026
09 أغسطس 2026 04:57 م

927 منشأة تقود صناعة المنظفات في مصر بإنتاج يتجاوز 3.4 مليار دولار
25 يوليو 2026 10:24 م

إخضاع الصابون والمنظفات لضريبة القيمة المضافة لتحصيل 2.3 مليار جنيه خلال 2026- 2027
03 يونيو 2026 12:28 م

«بروكتر آند جامبل» ضمن أكبر مصدري المنظفات عالميا بـ200 مليون دولار سنويا
11 مايو 2026 04:49 م

كيف تحدد الشركات رواتب الموظفين؟ خبيرة اقتصاد مجتمعي تجيب
18 سبتمبر 2026 10:26 ص
تأجيل دعوى نزع ملكية أرض "بولفارا للغزل والنسيج" لـ25 نوفمبر
17 سبتمبر 2026 03:27 م
«بولفارا للغزل والنسيج» تعلن تطورات دعوى قضائية لنزع ملكية 34 ألف متر من أراضيها
17 سبتمبر 2026 10:21 ص



أكثر الكلمات انتشاراً